一人親方が元請から常用と請負を使い分けられたとき|日当の常用は給与と見られることがあります
同じ元請けから、今月は2本の話が来た。1本は「6畳2部屋のクロス、材工で一式いくら」。もう1本は「来週の月曜から5日間、うちの現場に入って。8時から17時、日当2万5,000円、延びたら残業代つける」。どちらも請求書を書いて出すつもりでいたら、元請けの事務から「日当のほうは給与で処理します」と言われた。
結論からお伝えすると、同じ元請けからの仕事でも、報酬ごとに「請負の対価」か「雇用の対価」かで税金の扱いが分かれます。国税庁の「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて」(平成21年12月17日 課個5-5)は、契約で決まらないときに総合勘案する5つの事情を示しています。そして同じ国税庁の留意点(質疑応答)は、8時から17時の時間を指定され、延びた分が加算される形は「時間的な拘束を受ける」例に当たるとしています。常用の日当は、形によっては給与と見られます。
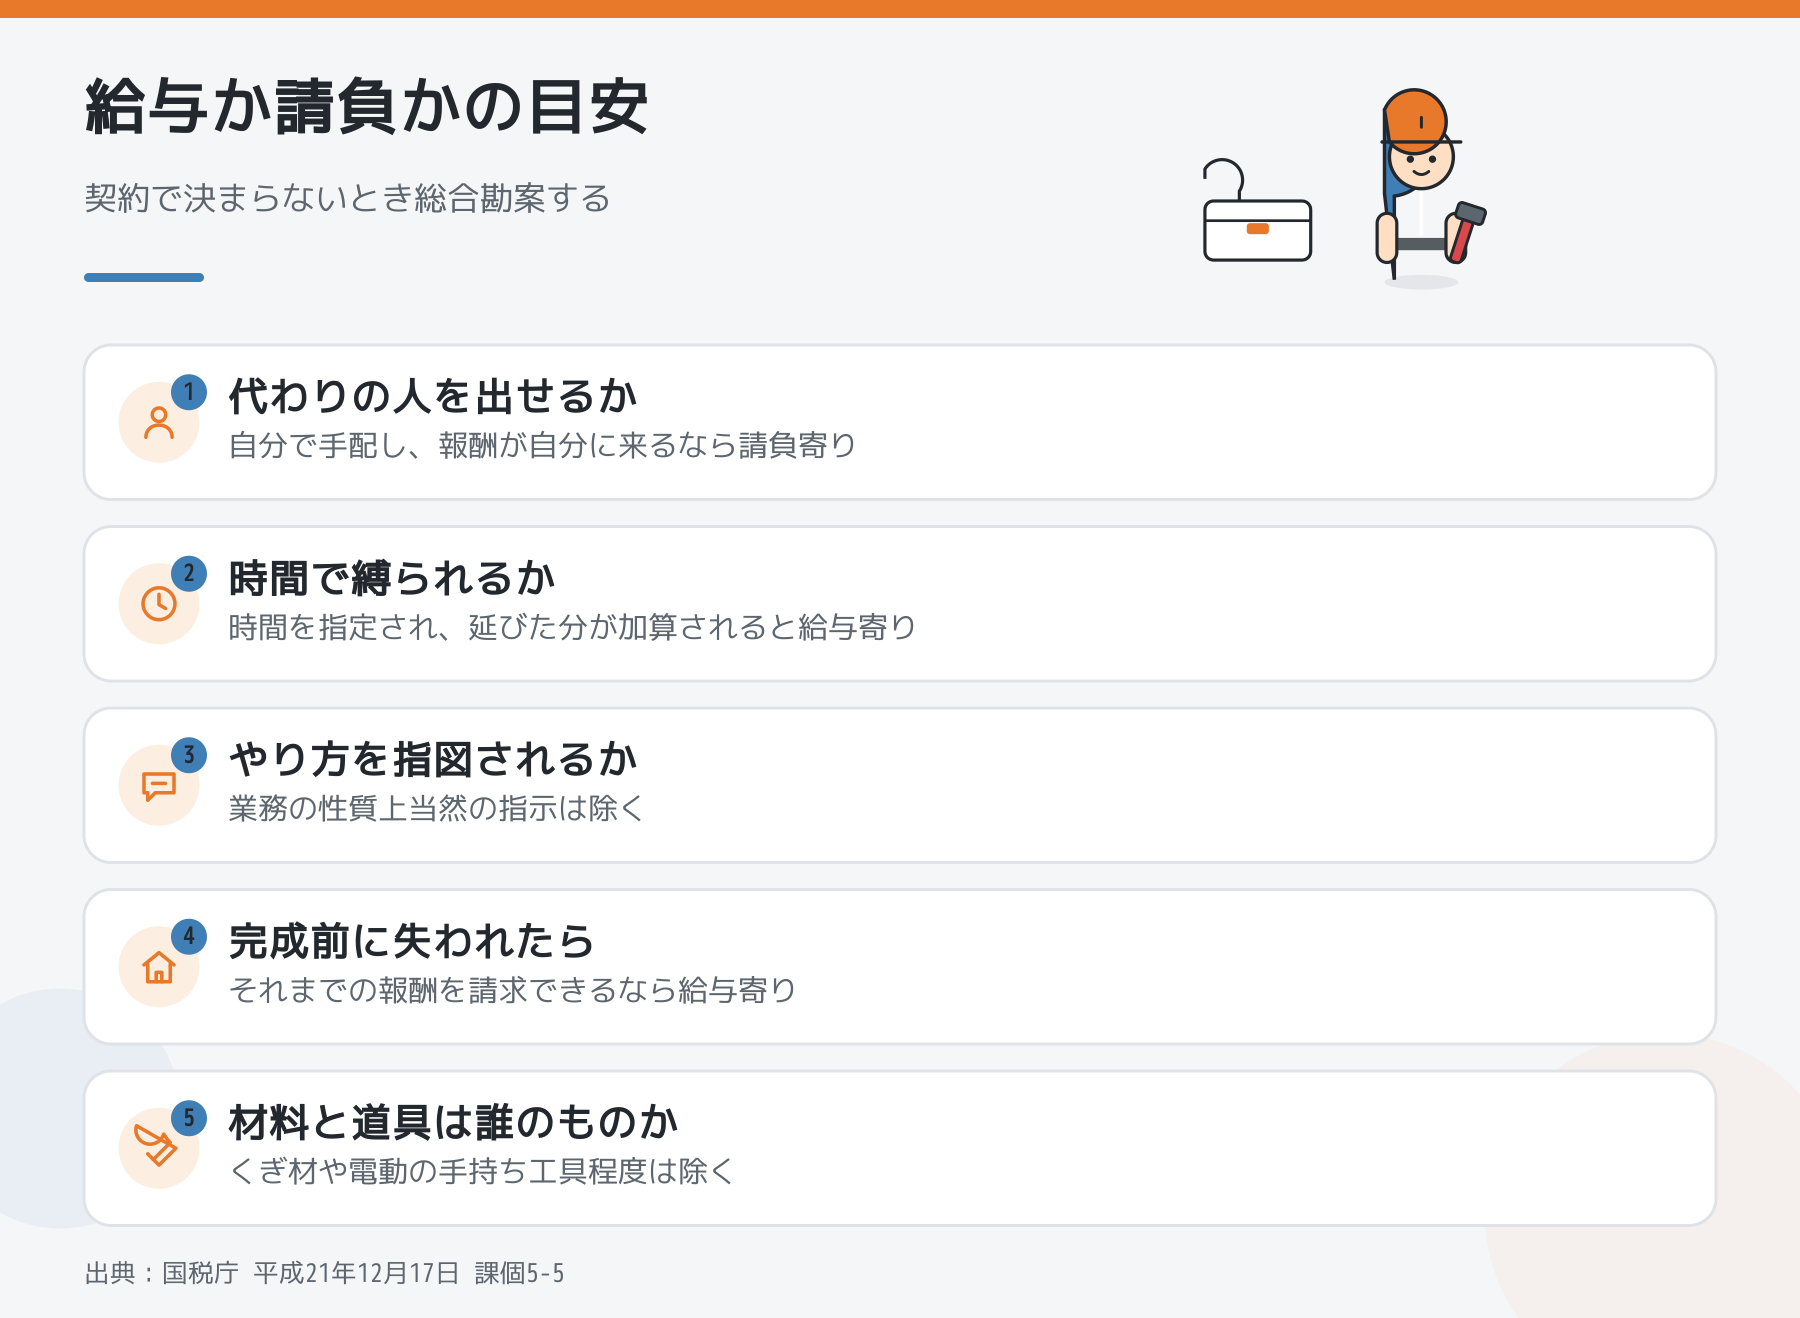
国税庁が並べている5つの事情
通達は、請負契約またはこれに準ずる契約の対価なら事業所得、雇用契約またはこれに準ずる契約の対価なら給与所得、とまず線を引きます。そのうえで区分が明らかでないときは、次の事項を総合勘案するとしています。
- 他人が代わりに作業することが認められるか
- 作業時間を指定される、報酬が時間単位で計算されるなど、時間的な拘束を受けるか(業務の性質上当然の拘束は除く)
- 作業の具体的な内容や方法について指揮監督を受けるか(業務の性質上当然の指揮監督は除く)
- 引渡し前の完成品が不可抗力でなくなったとき、すでにした作業の報酬を請求できるか
- 材料や用具等を支払う側から供与されているか(くぎ材等の軽微な材料や、電動の手持ち工具程度の用具は除く)
日当の常用は、どこで給与に寄るのか?
国税庁の留意点は、具体例で線を引いています。
- 時間:9時から17時と決められ、早く終われば別の作業もし、延びた分は報酬が加算される形は、時間的な拘束を受ける場合に当たる。一方、近隣への騒音の配慮で時間を指定されているだけで、作業が終われば早く帰っても所定の報酬がもらえる形は当たらない
- 代わりの人:休むとき、自分で代わりの作業員を手配し、報酬は自分に支払われる形は「代替が認められる」。支払う側が代わりを手配し、その人に直接払う形は認められない
冒頭の日当の話は、時間の指定と残業の加算があり、元請けの現場で元請けの段取りに従って作業する形です。1つの事情だけで決まるわけではありませんが、給与の側に寄る事情が並んでいます。
給与になると、何が変わるのか
留意点の問11は、支払う側の扱いを2つ書いています。
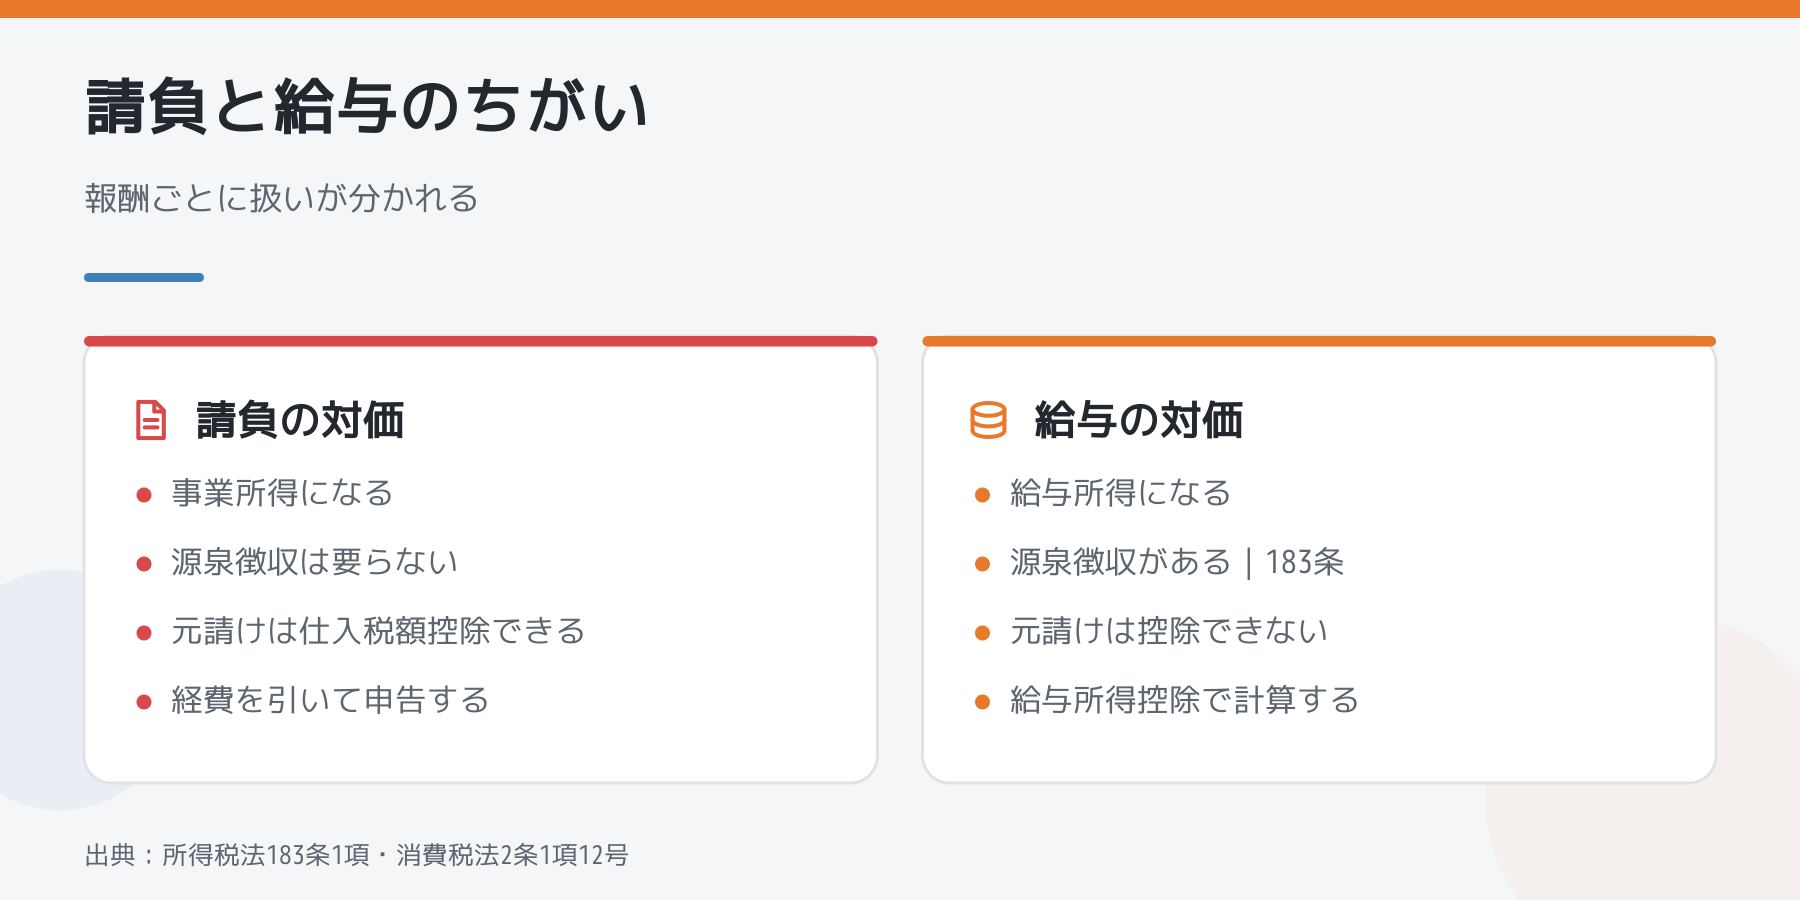
- 源泉徴収:給与なら、支払う側は所得税を源泉徴収し、翌月10日までに納付する(所得税法183条1項)。事業所得なら源泉徴収は要らない
- 消費税:給与を対価とする役務の提供は課税仕入れから除かれる(消費税法2条1項12号)。給与なら元請けは仕入税額控除ができず、請負なら対象になる
受ける側から見ると、給与と扱われた分は確定申告で「給与所得」になり、経費ではなく給与所得控除で計算されます。同じ年に事業所得と給与所得が並ぶ形です。
使い分けを言われたら、確かめる3つ
- 何で精算されるか。請求書を出すのか、給与明細と源泉徴収票が来るのか
- 源泉徴収されているか。入金額が約束の日当より少ないなら、何が引かれているかを聞く
- 5つの事情のどれが当てはまるか。時間・代わりの人・指揮・完成前の滅失・材料と道具。当てはまるものを自分でメモしておく
常用と手間請けのどちらを選ぶかの計算は常用と手間請け、どちらを選ぶかに、常用で入るときの拘束時間の考え方は一人親方が常用で入るときの拘束時間と残業にまとめています。
都合の悪いことも書いておきます
- ここで扱ったのは所得税の区分です。労働基準法の「労働者」に当たるかどうかは、労働基準監督署が別に判断します。税で給与と扱われたから、または事業所得と扱われたから、労働法でも同じになるとは限りません
- 5つの事情は総合勘案で、どれか1つで決まるものではありません。自分の報酬がどちらに当たるかは、一般的には税務署に確認するのが確実です
- 人を出す形の常用には、別の法律の問題もあります。職人チームを作るときのメンバーの選び方で扱っています
まとめ
- 大工・左官・とび職等の報酬は、報酬ごとに請負の対価か雇用の対価かで判定する(平成21年12月17日 課個5-5)
- 区分が明らかでないときは、代替・時間・指揮監督・完成前の滅失・材料と用具の5つを総合勘案
- 時間を指定され、延びた分が加算される日当は「時間的な拘束」の例に当たる
- 給与なら源泉徴収(所得税法183条1項)があり、元請けは仕入税額控除ができない(消費税法2条1項12号)
同じ元請けで請負と常用を両方やっている人の精算のしかた。相談・雑談の掲示板に書き残してもらえると、これから独立する人の材料になります。
※ 本文の通達は国税庁「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて(法令解釈通達)」と「同 留意点について(情報)」、条文は2026年9月26日時点の e-Gov 法令検索で確認しています。
\ 最新情報をチェック /