一人親方がインボイスの登録をやめるとき|来年1月から外すなら12月17日まで、2年は申告が残る人も
カレンダーの12月17日に、丸が1つ付いている。インボイスの登録を来年1月1日から外したい一人親方にとって、届出書を出せる最後の日だ。土曜でも日曜でも、翌日にはずれない。そして今年は、この丸の意味が例年より重い。2割特例は今年分(令和8年分)で終わり、元請けが登録していない相手への支払いから差し引ける消費税は、2026年10月1日から8割が7割に下がった。
結論からお伝えすると、登録は「登録の取消しを求める旨の届出書」を税務署に出せばやめられます(消費税法57条の2第10項1号)。効き目が出るのは届け出た年の翌年1月1日からで、12月18日以降に出すと翌々年の1月1日まで延びます。ただし、2024年以降に登録した人は、やめても登録日から2年を経過する日を含む年までは消費税の申告が残ります。届けを出す前に、自分がどちらに当たるかを確かめてください。
届出書を出すと、いつ登録が切れるのか
個人の課税期間は1月1日から12月31日までの1年です(消費税法19条1項1号)。登録の取消しは、この1年単位でしか効きません。
- 原則:届出書を出した年の翌年1月1日に登録が切れる(57条の2第10項1号)
- 期限:翌年1月1日から数えて15日前の日まで。個人なら12月17日(消費税法施行令70条の5第3項)
- 遅れた場合:12月18日から12月31日までに出すと、切れるのは翌々年の1月1日
国税庁のインボイスQ&A(問13)は、この15日前の日が土日・祝日や12月29日〜31日に当たっても翌日には延びないと書いています。2026年の12月17日は木曜日です。年末の請求書を書き終えてから出そう、と考えていると間に合いません。
もう1つ、廃業する人はこの届出書ではありません。事業廃止届出書を出せば、廃業した日の翌日に登録が切れます(57条の2第10項2号)。廃業のときの手続きは一人親方が廃業する日の手続きにまとめています。
やめても、2年は申告が残る人がいるのはなぜか?
免税事業者だった一人親方の多くは、経過措置を使って、課税事業者になる届けを出さずに登録しています。この経過措置で登録した人には、国税庁が問13の中で示している縛りがあります(平成28年改正法附則44条5項)。
令和5年10月1日を含む課税期間以外に登録した人は、登録をやめても、登録日以後2年を経過する日を含む課税期間までは免税事業者に戻れません。個人なら「令和5年10月1日を含む課税期間」は2023年分のことです。
- 2023年中に登録した人:この縛りはない。12月17日までに出せば、来年から登録が外れる
- 2024年7月1日に登録した人:2年を経過する日は2026年6月30日。今年中に縛りが終わるので、来年からは外れる
- 2025年4月1日に登録した人:2年を経過する日は2027年3月31日。来年1月に登録が切れても、2027年分は消費税の申告が要る。免税に戻れるのは2028年分から
国税庁の新規開業者向けFAQも「たとえ、インボイス発行事業者の登録を取り消したとしても、消費税の申告納付が必要」と書いています。登録番号は請求書に書けなくなるのに、税金だけは払う年ができる、ということです。この年に取引先が差し引けるのは7割だけになるので、登録をやめる時期としては損な形になります。
また、経過措置ではなく「消費税課税事業者選択届出書」を出して課税事業者になってから登録した人は、取消しの届けだけでは免税に戻りません。免税になりたい年の前日(12月31日)までに「消費税課税事業者選択不適用届出書」も出す必要があります(消費税法9条5項、国税庁Q&A問13の参考)。
「売上が1,000万円以下だから免税」は、登録している限り効かない
免税事業者になれるのは、基準期間(2年前)の課税売上高が1,000万円以下の人です。ところが消費税法9条1項には、かっこ書きで「適格請求書発行事業者を除く」と書かれています。
つまり、売上が600万円でも800万円でも、登録が残っているあいだは課税事業者です。「売上が少ないから、届けを出さなくても自然に免税に戻る」とはなりません。登録をやめたいなら、届出書を出すしかありません。
やめた場合と続けた場合で、誰がいくら負担するのか
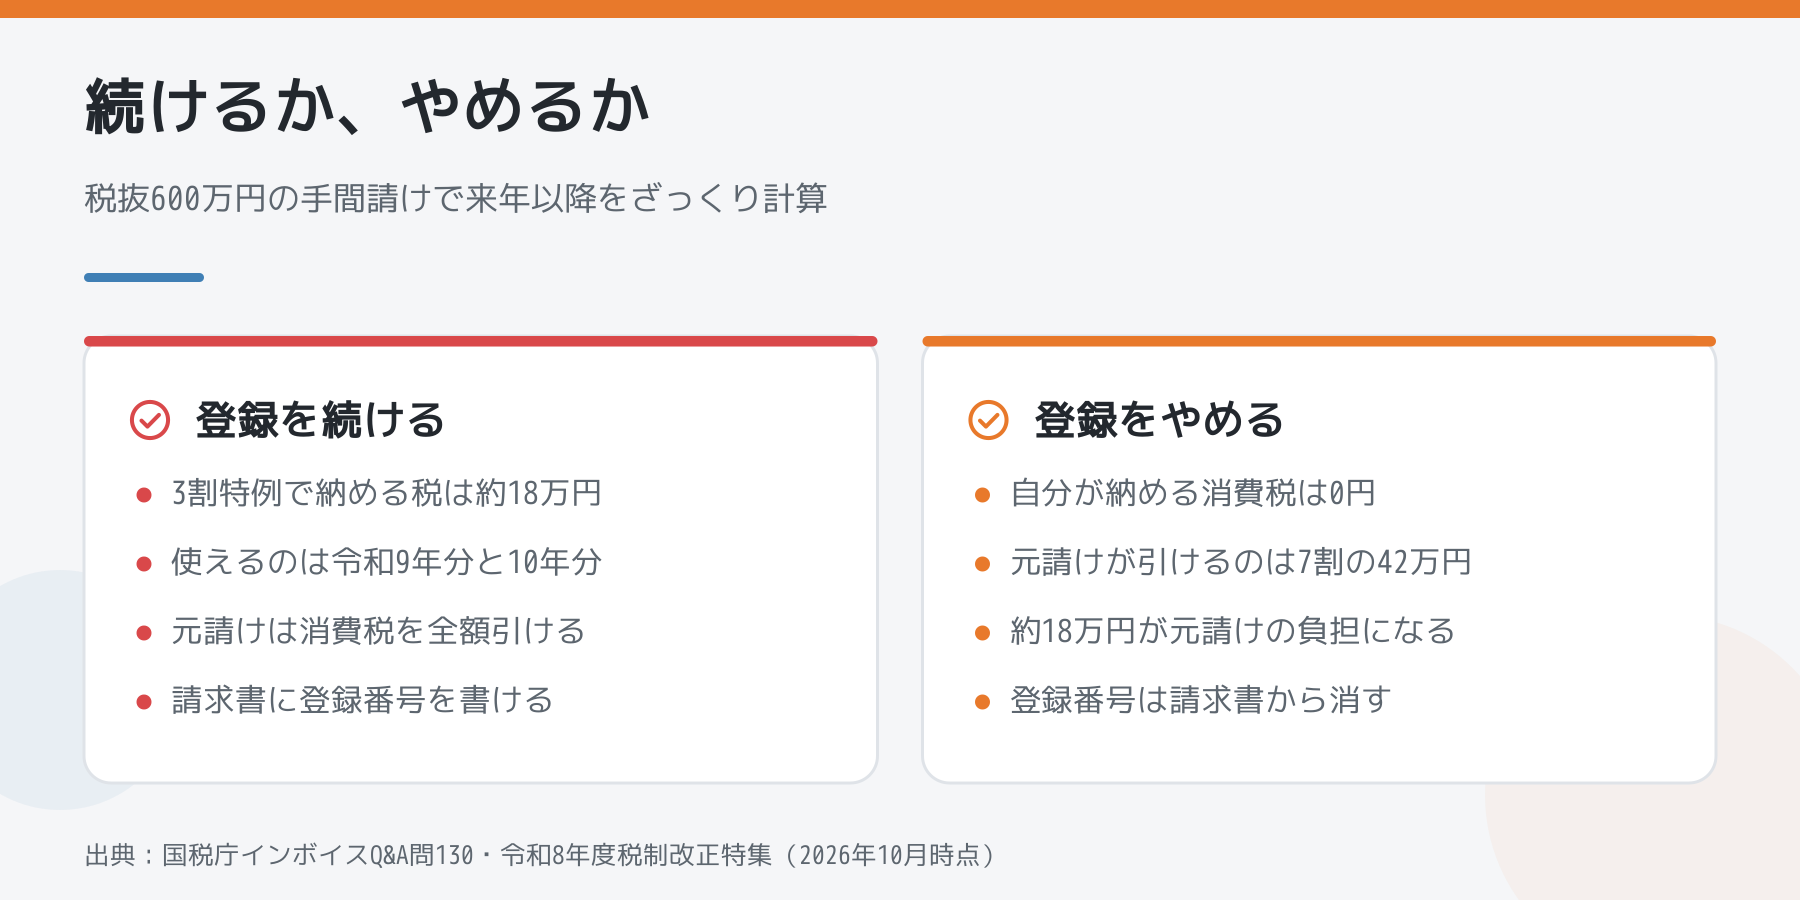
判断の材料として、手間請けで年に税抜600万円(消費税等60万円)を元請け1社から受け取っている一人親方で、ざっくり計算してみます。来年以降の話です。
- 登録を続けて3割特例を使う場合:納める税は売上の消費税の3割で約18万円。3割特例は令和9年分・令和10年分の申告で使え、基準期間の課税売上高が1,000万円以下で、登録を受けていることが条件です(国税庁「令和8年度税制改正特集」)
- 登録をやめて免税に戻る場合:本人が納める消費税は0円。ただし元請けは、支払った消費税60万円のうち7割の42万円しか差し引けず、18万円が元請けの負担になる(2026年10月1日から2028年9月30日までの取引。国税庁インボイスQ&A問130)
この例では、どちらの道でも約18万円が出ていきます。違うのは、払うのが自分か、元請けかです。元請けが自分で負担を飲み込んでくれるとは限らず、単価や発注の話につながることもあります。登録をやめる前に、元請けに一度相談しておくほうが、あとで揉めずに済みます。
なお、7割の期間が終わると、2028年10月1日から2030年9月30日までは5割、2030年10月1日から2031年9月30日までは3割に下がります(同じく問130)。年がたつほど、登録していない相手への支払いは元請けにとって重くなります。材料を持たない工事が簡易課税で第4種になる話と3割特例の詳しい計算は、一人親方の見積・請求アプリの選び方で書いています。
登録が切れたあとに、やってはいけないこと
登録が切れると、税務署はその事実と年月日を公表します(57条の2第11項)。国税庁の公表サイトで取引先が番号を調べれば、失効していることが分かります。
そのうえで注意したいのが請求書です。登録していない人が、インボイスと誤認されるおそれのある書類を交付することは禁じられています(57条の5第1号)。違反すると1年以下の拘禁刑または50万円以下の罰金です(65条4号)。
- 請求書のひな形から登録番号を消す
- 会計アプリの請求書設定で、登録番号の自動表示をオフにする
- 元請けの支払システムに登録番号を入れているなら、削除を依頼する
1月の最初の請求書から番号が消えているかを、出す前に一度見てください。請求書に書くべき項目の全体は見積書・注文請書・納品書・請求書の使い分けで確認できます。
まとめ|届出書を出す前に確かめる4つ
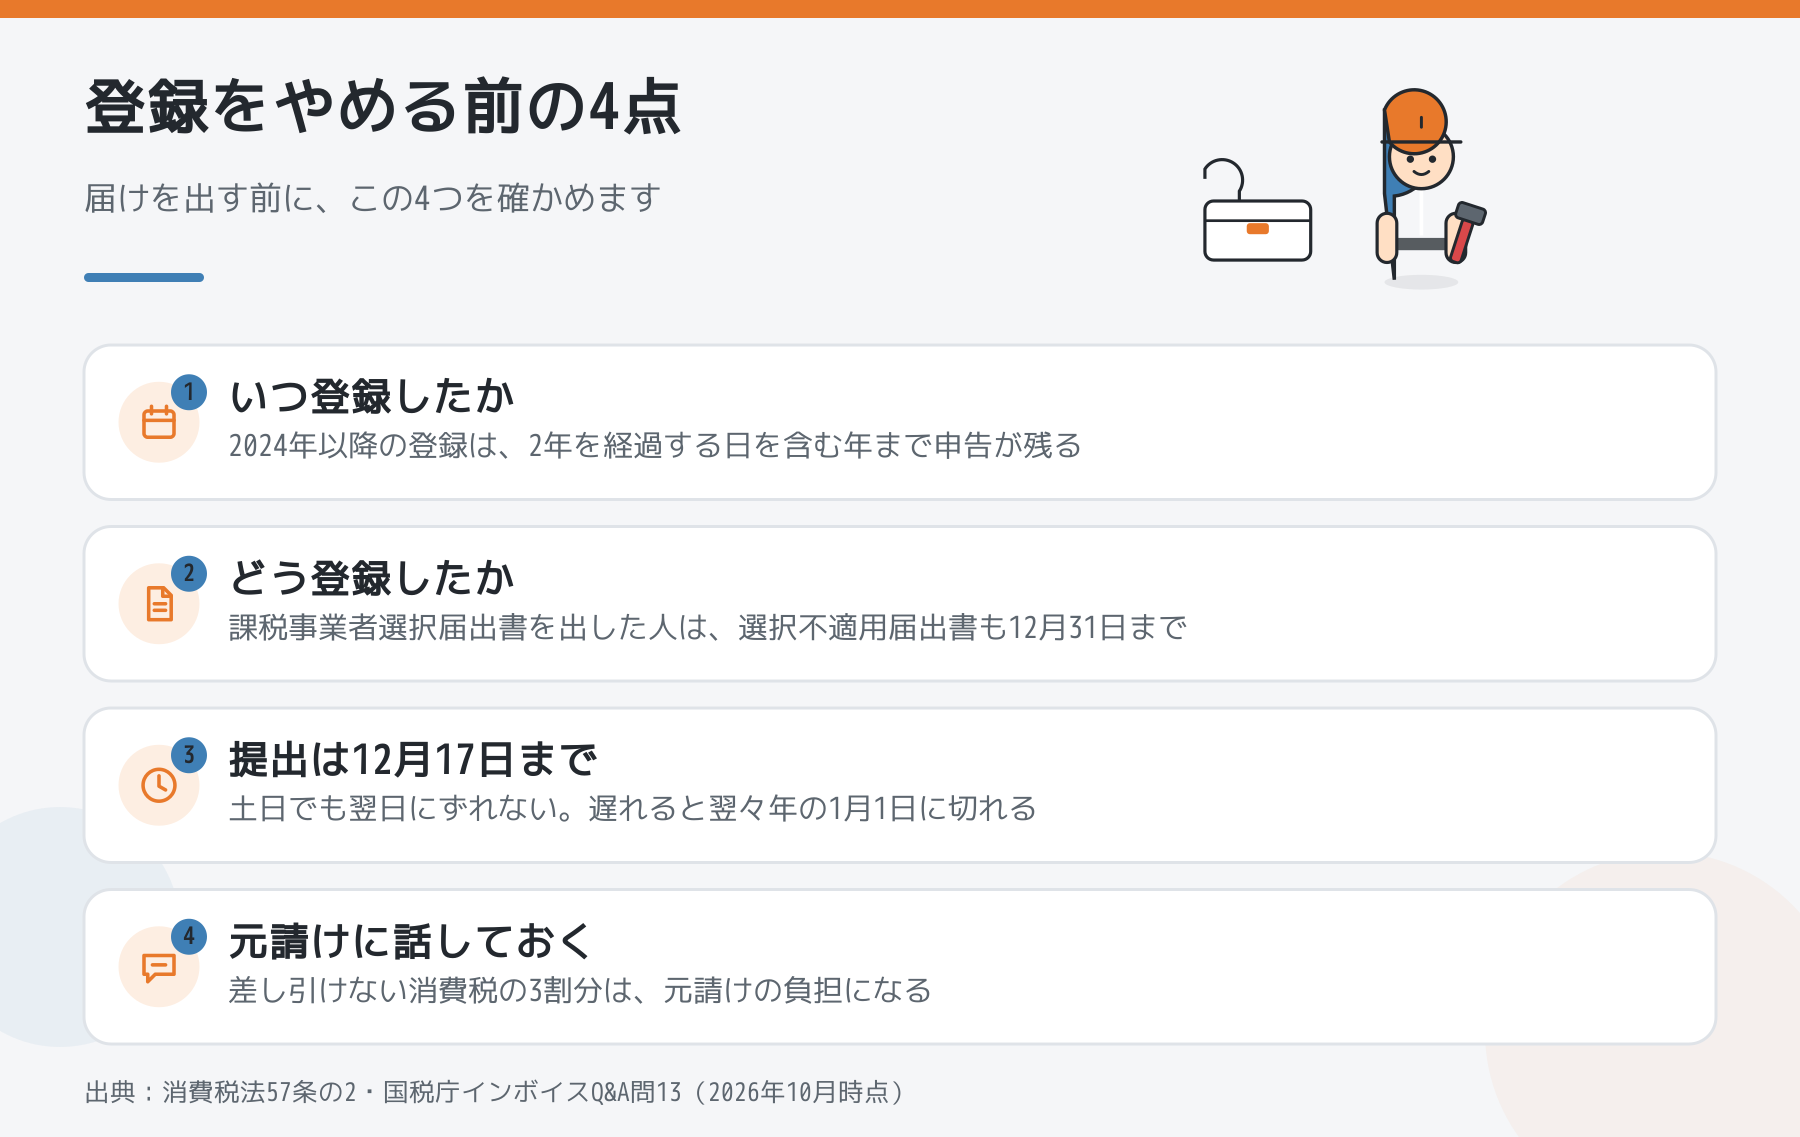
- いつ登録したか:2024年以降なら、登録日から2年を経過する日を含む年まで申告が残る
- どの方法で登録したか:課税事業者選択届出書を出していたなら、選択不適用届出書も12月31日までに
- 期限:来年1月1日から外すなら、12月17日(木)までに提出。延長はない
- 元請けとの話:登録をやめると、差し引けない消費税の3割分が元請けの負担になる
どの年から申告が要らなくなるかは、登録日と届けを出す日で変わります。自分の場合を確かめたいときは、届出書を出す前に所轄の税務署か税理士に確認してください。一般的には、登録日が書かれた登録通知書を手元に置いて相談すると話が早く進みます。
同じように登録を続けるか迷っている職人どうしで話したいときは、相談・雑談の掲示板にどうぞ。
\ 最新情報をチェック /