一人親方が使い分ける見積書・注文請書・納品書・請求書|印紙が要るのは請書だけ
結論からお伝えすると、見積書・注文請書・納品書・請求書のうち、印紙が必要なのは注文請書だけです。しかも紙で渡したときだけで、同じ内容をPDFにしてメールで送れば印紙はいりません。4枚の紙は役目がぜんぶ違い、法律で義務になっているものと、商習慣でやっているだけのものが混ざっています。ここを分けて持っておくと、揉めたときに出す紙を間違えません。
元請けの事務所で「請書に判子ついて、印紙貼っといて」と言われる。金額は税込88万円。200円の印紙を貼って返す。一方で、同じ現場の請求書には誰も印紙の話をしない——この差がどこから来るのかを、順番に見ていきます。
4枚の紙は、契約のどの時点にあるのか
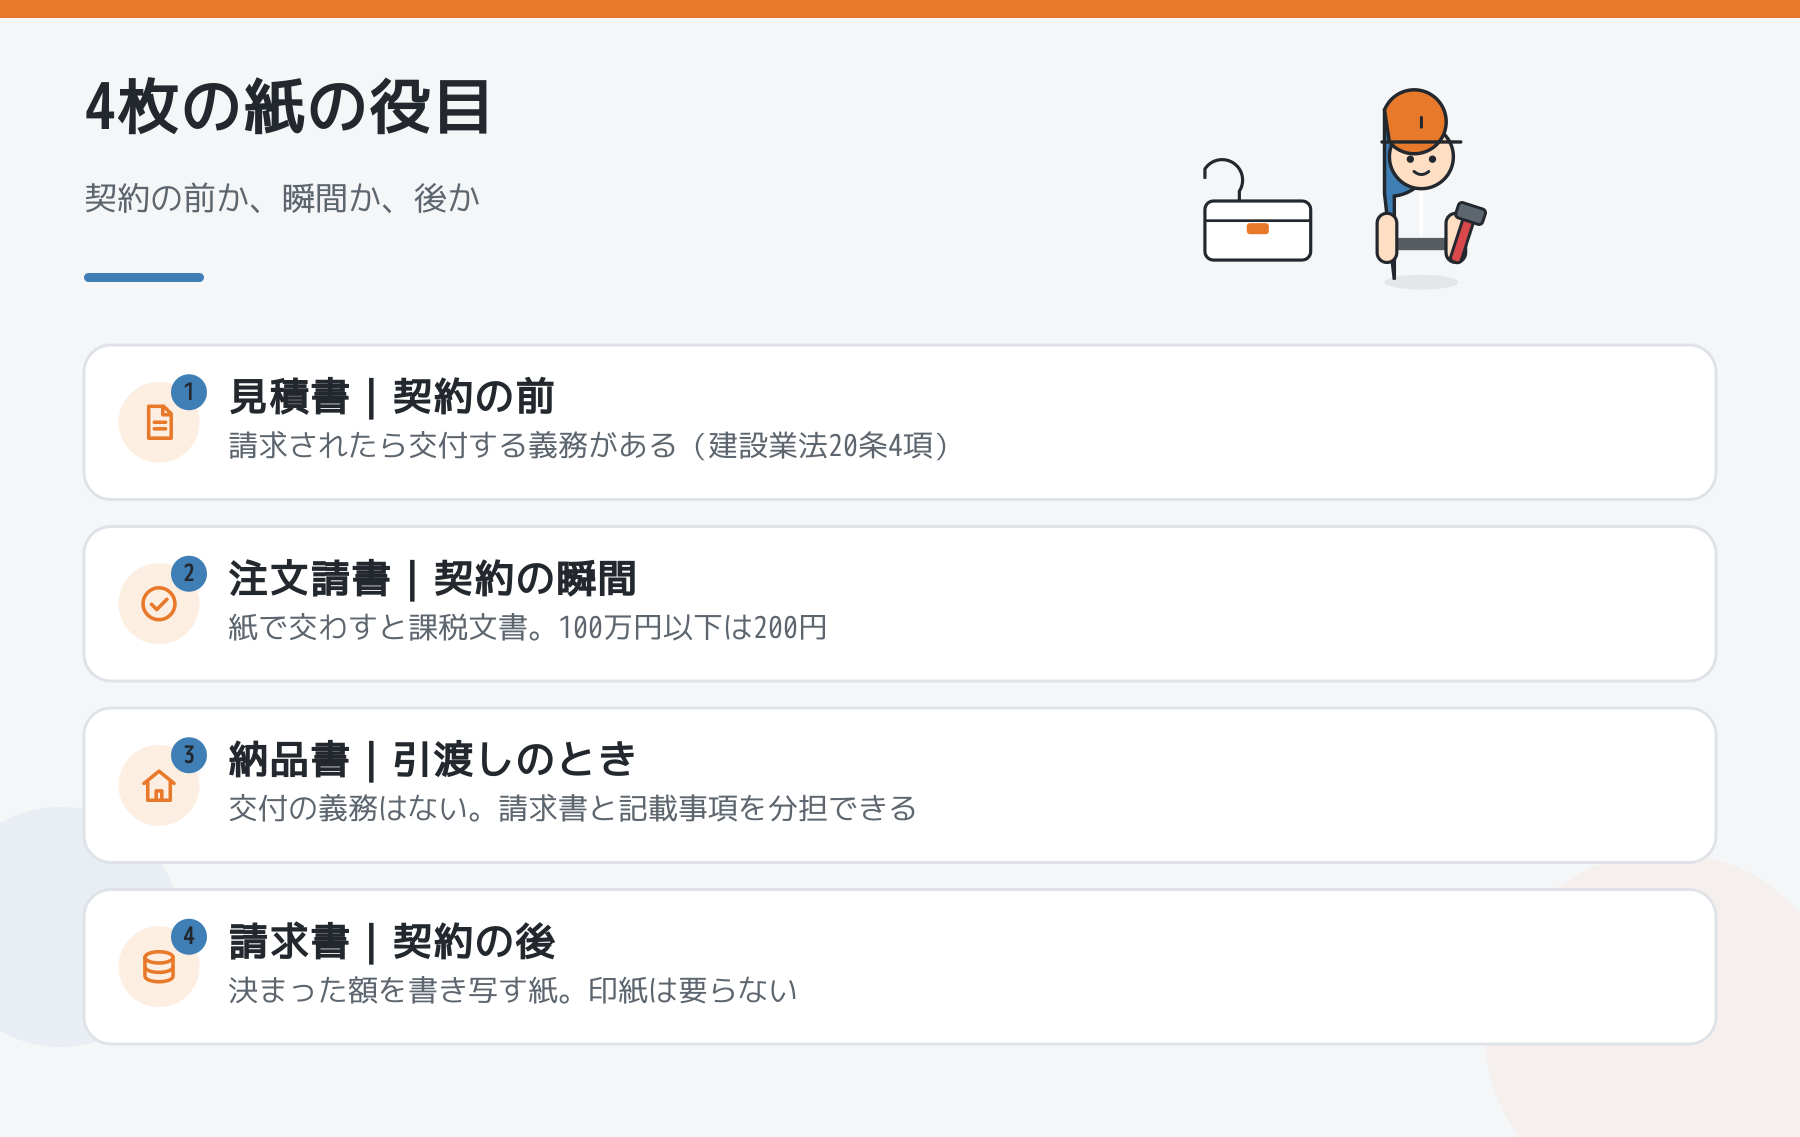
並べると、時間の流れがそのまま順番になります。
- 見積書……契約の前。いくらでやるかの提示。この時点では契約は成立していない
- 注文書・注文請書……契約の瞬間。注文書は相手の申込み、請書はこちらの承諾。2枚そろって契約書の代わりになる
- 納品書……引渡しのとき。何をどれだけ納めたかの記録
- 請求書……契約の後。決まっていた代金を請求する行為
言い換えると、金額を動かせるのは見積書と請書までで、請求書は決まった額を書き写すだけの紙です。請求書の段階で単価を上げようとすると必ず揉めるのは、そもそもそういう役目の紙ではないからです。
法律が「出せ」と言っているのはどれか
4枚のうち、業法や税法が名指しで義務にしているものと、そうでないものがあります。
見積書|請求されたら交付する義務がある
建設業法20条4項は、建設業者は「建設工事の注文者から請求があつたときは、請負契約が成立するまでに、当該材料費等記載見積書を交付しなければならない」と定めています(出典:e-Gov法令検索・建設業法/2026年8月31日時点の現行条文)。努力義務ではなく「しなければならない」です。 中身の分け方は一人親方の見積書の書き方で扱っています。
注文請書|これが契約書そのもの
建設業法19条1項は、請負契約の当事者は契約の締結に際して16の事項を「書面に記載し、署名又は記名押印をして相互に交付しなければならない」と定めています。注文書と注文請書のやりとりは、この書面義務を2枚に分けて果たす形です。「請書は控えみたいなもの」ではありません。契約の本体です。
納品書|業法にも税法にも交付義務はない
4枚のうち、これだけは誰も出せと言っていません。 建設工事では出来高の報告や工事完了報告書が同じ役目を果たすことが多く、納品書を出さない一人親方は珍しくありません。ただし後述のとおり、請求書の記載事項を補う紙としては使えます。
請求書|インボイスの登録をしているなら、様式が決まる
適格請求書発行事業者の登録をしている場合、請求書には登録番号・税率ごとに区分した対価の額・税率ごとの消費税額などを載せる必要があります。ここは一人親方とインボイス制度と領収書とインボイスの保存で扱っているので繰り返しません。1点だけ足しておくと、記載事項は1枚にまとめる必要がなく、納品書と請求書の2枚で満たしても構いません(相互の関係が明確であることが条件)。現場ごとの明細を納品書に、月まとめの合計を請求書に、という分け方ができます。
印紙が要るのはどれか?
ここが、いちばん間違えられているところです。
印紙税法別表第一の第2号文書は「請負に関する契約書」で、国税庁は該当するものとして「工事請負契約書、工事注文請書、物品加工注文請書」を具体的に挙げています(出典:国税庁 タックスアンサー No.7102「請負に関する契約書」)。注文請書は課税文書です。
一方で、見積書・注文書・納品書・請求書は課税文書ではありません。 領収書だけは第17号文書(金銭の受取書)に当たりますが、記載金額5万円未満は非課税です。「請求書に印紙」と言われたら、それは間違いです。なお、同じ「契約書」でも、建物の賃貸借契約書は課税文書ではありません。ただし土地の賃貸借(借地)は第1号文書に当たり、権利金などの記載金額があれば課税されます。文書の種類ごとに決まっているという点は、発注する側から見ても同じです(大家が結ぶ賃貸借契約書に印紙は要りません)。
注文請書の税額は、記載された契約金額で決まります。
- 1万円未満……非課税
- 1万円以上100万円以下……200円
- 100万円超200万円以下……本則400円のところ、軽減措置で200円
- 200万円超300万円以下……本則1,000円のところ、軽減措置で500円
- 契約金額の記載がないもの……200円
軽減措置は建設工事の請負に関する契約書が対象で、令和9年3月31日までの作成分に適用されます。ただし契約金額100万円以下のものは軽減の対象外です(出典:国税庁 タックスアンサー No.7108「不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置」)。一人親方が受ける工事は100万円以下が多いので、実務では「だいたい200円」で合っています。
同じ請書を、メールで送れば印紙は要らない
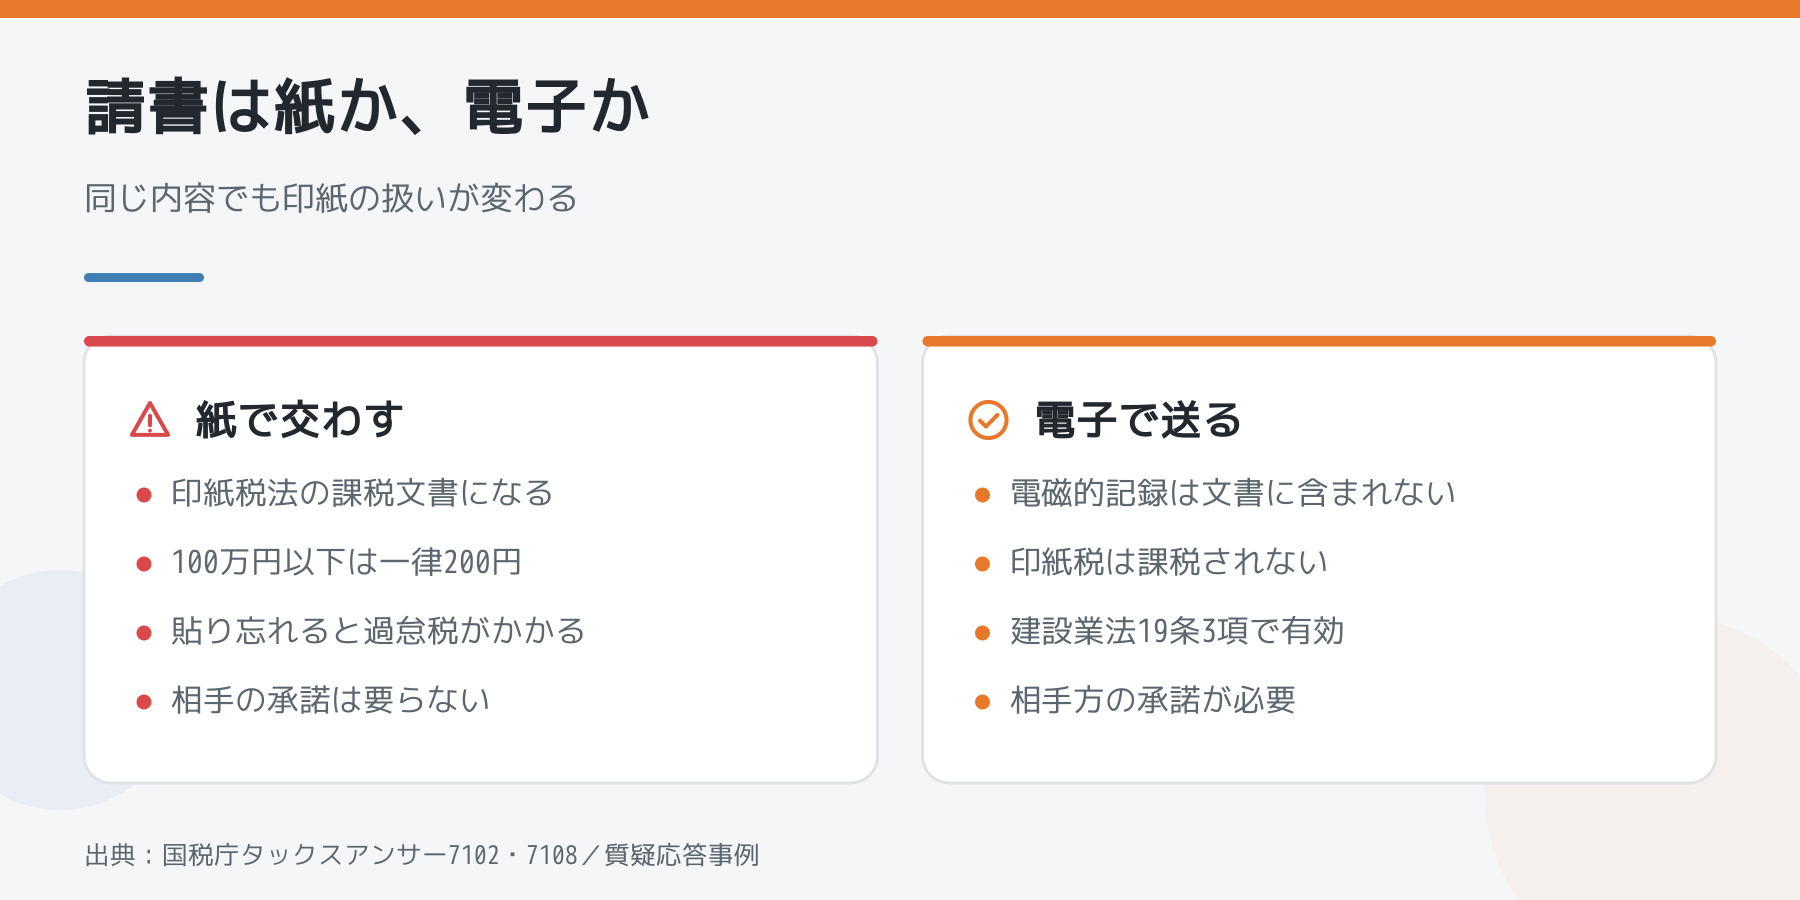
国税庁の質疑応答事例に、まさに建設工事の注文請書を電子メールで送った場合の扱いが載っています。回答はこうです——「印紙税の課税対象となるのは、課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれません。したがって、おたずねの電磁的記録に印紙税は課税されません」(出典:国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」/令和7年8月1日現在の法令・通達等に基づく)。福岡国税局も平成20年10月24日付の文書回答事例で同じ結論を出しています。
建設業法19条3項は、相手方の承諾を得れば書面の交付に代えて電子的な方法をとることを認めています。つまり「業法上も有効で、印紙税はかからない」という組み合わせが成立します。 年間30件の請書に200円ずつ貼っていたなら6,000円。金額としては小さいですが、貼る手間と、貼り忘れて過怠税を取られる心配が消えます。
注意点が1つあります。電子で送ったあとに、同じものを紙に出して署名押印して渡すと、その紙が課税文書になります。 どちらか一方に決めてください。
何年残すのか
紙の役目より、こちらのほうが後で効きます。
- 建設業の許可を持っている場合……営業所ごとに帳簿を備え、そこに建設業法19条の書面(またはその写し)を添付する義務があります。保存期間は目的物の引渡しから5年間(発注者と結んだ新築住宅の工事は10年間)です(建設業法40条の3、同法施行規則26条2項1号・28条1項)
- 許可を持っていない一人親方……上の帳簿義務は「建設業者」=許可を受けた者にかかるものなので、直接は及びません。ただし青色申告の帳簿書類の保存と、インボイスの保存が別に効きます
実務としては、現場ごとに「請書・納品書・請求書・入金の記録」を1つのフォルダにまとめて7年置いておけば、どの制度にも足ります。入金と請求が合わないときの照合の型は入金を1件ずつ消し込む手順にまとめています。
都合の悪いことも書いておきます
- 紙を揃えても、単価が上がるわけではありません。 揃えて効くのは「揉めたとき」と「調べられたとき」の2場面だけです
- 電子にすると、相手の承諾が要ります。 建設業法19条3項の承諾は口頭では足りず、政令で方法が決められています。元請けが紙でしか受けないなら、こちらの都合では変えられません
- 印紙税と消費税の個別の判断は、所轄の税務署か税理士に確認してください。ここに書いたのは国税庁が公表している取扱いまでです
まとめ|4枚の役目を1行で
- 見積書……請求されたら出す義務がある(建設業法20条4項)。印紙は不要
- 注文請書……契約の本体。紙なら印紙が要る。電子なら不要
- 納品書……交付義務はない。インボイスの記載事項を請求書と分担できる
- 請求書……決まった額を書き写す紙。印紙は不要
迷ったら、「この紙は契約の前か、瞬間か、後か」で位置を決めてください。位置が決まれば、義務があるかどうかも、印紙が要るかどうかも自動的に決まります。
\ 最新情報をチェック /