一人親方の見積・請求アプリの選び方|材料を持たない工事は建設業でも第4種です
結論からお伝えすると、一人親方が見積・請求アプリを選ぶときに最初に決めるのは、機能でも料金でもなく「自分の工事が第3種か第4種か」です。建設業だから第3種、ではありません。材料を元請けから支給されて手を動かしているだけの仕事は、条文の上では建設業から外れて第4種になります。
この区分を請求ごとに残せないアプリを選ぶと、あとで区分できず、まとめて不利なほうに落とされます。
アプリの比較で並ぶ項目には、これが載っていない
見積・請求アプリの紹介は、たいてい月額、スマホ対応、写真の添付、入金の消し込みといった並びになります。どれも毎日使う機能ですが、納める消費税の額を左右するのは、そこではありません。
左右するのは、1件ごとの売上に「これは第3種」「これは第4種」という札が付いているかどうかです。札が付いていないものは、あとから付け直せません。
建設業なのに第4種になる線は、どこに引いてあるか
簡易課税制度の事業区分は、消費税法施行令57条5項3号に書かれています。第3種事業として建設業が挙げられていますが、その直前にかっこ書きがあり、「加工賃その他これに類する料金を対価とする役務の提供を行う事業を除く」とされています。除かれたものは、同項6号の第4種事業に落ちます。
では建設業のどこからが「加工賃その他これに類する料金」なのか。国税庁の質疑応答事例「日本標準産業分類からみた事業区分(大分類-D建設業)」に、そのままの形で書かれています。
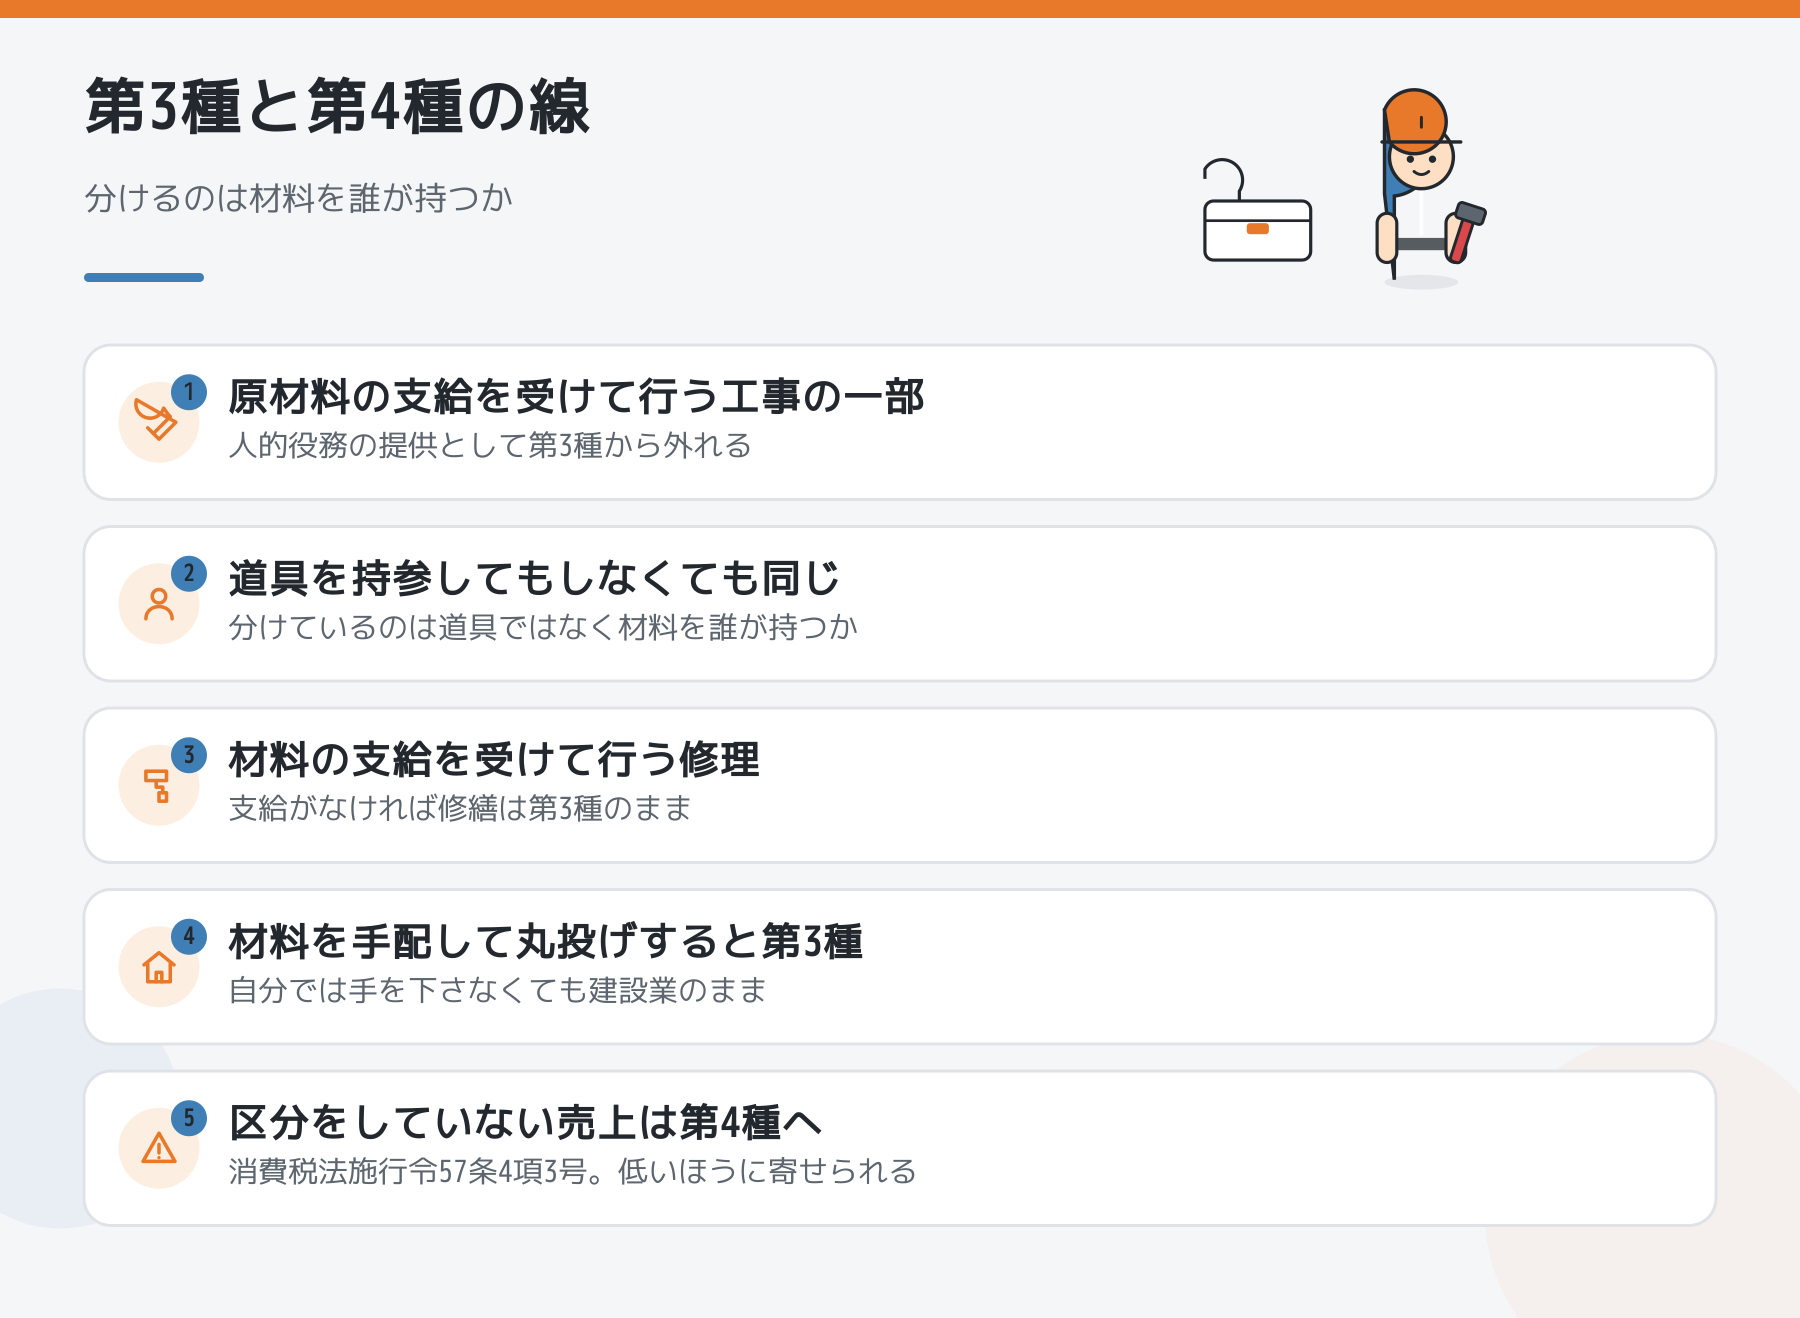
- 他の事業者から原材料の支給を受け建設工事の一部を行う人的役務の提供は第4種事業に該当する
- 道具等を持参し又は道具等を持参しないで行う人的役務の提供は、第4種事業に該当する
- 建設業者が行う修繕も第3種事業に該当する(ただし、原材料の支給を受けて行う修理は第4種事業に該当する)
- 丸投げした場合も第3種事業に該当する
2つ目に注目してください。道具を持って行っても第4種です。自分の工具を積んで現場に入っているから第3種だ、という読み方はできません。分けているのは道具ではなく、材料を誰が持っているかです。
そして4つ目。元請けが自分では手を下さず全部を下請けに出しても、そちらは第3種のままです。材料を持たない一人親方が第4種で、材料を手配して丸投げした元請けが第3種になります。
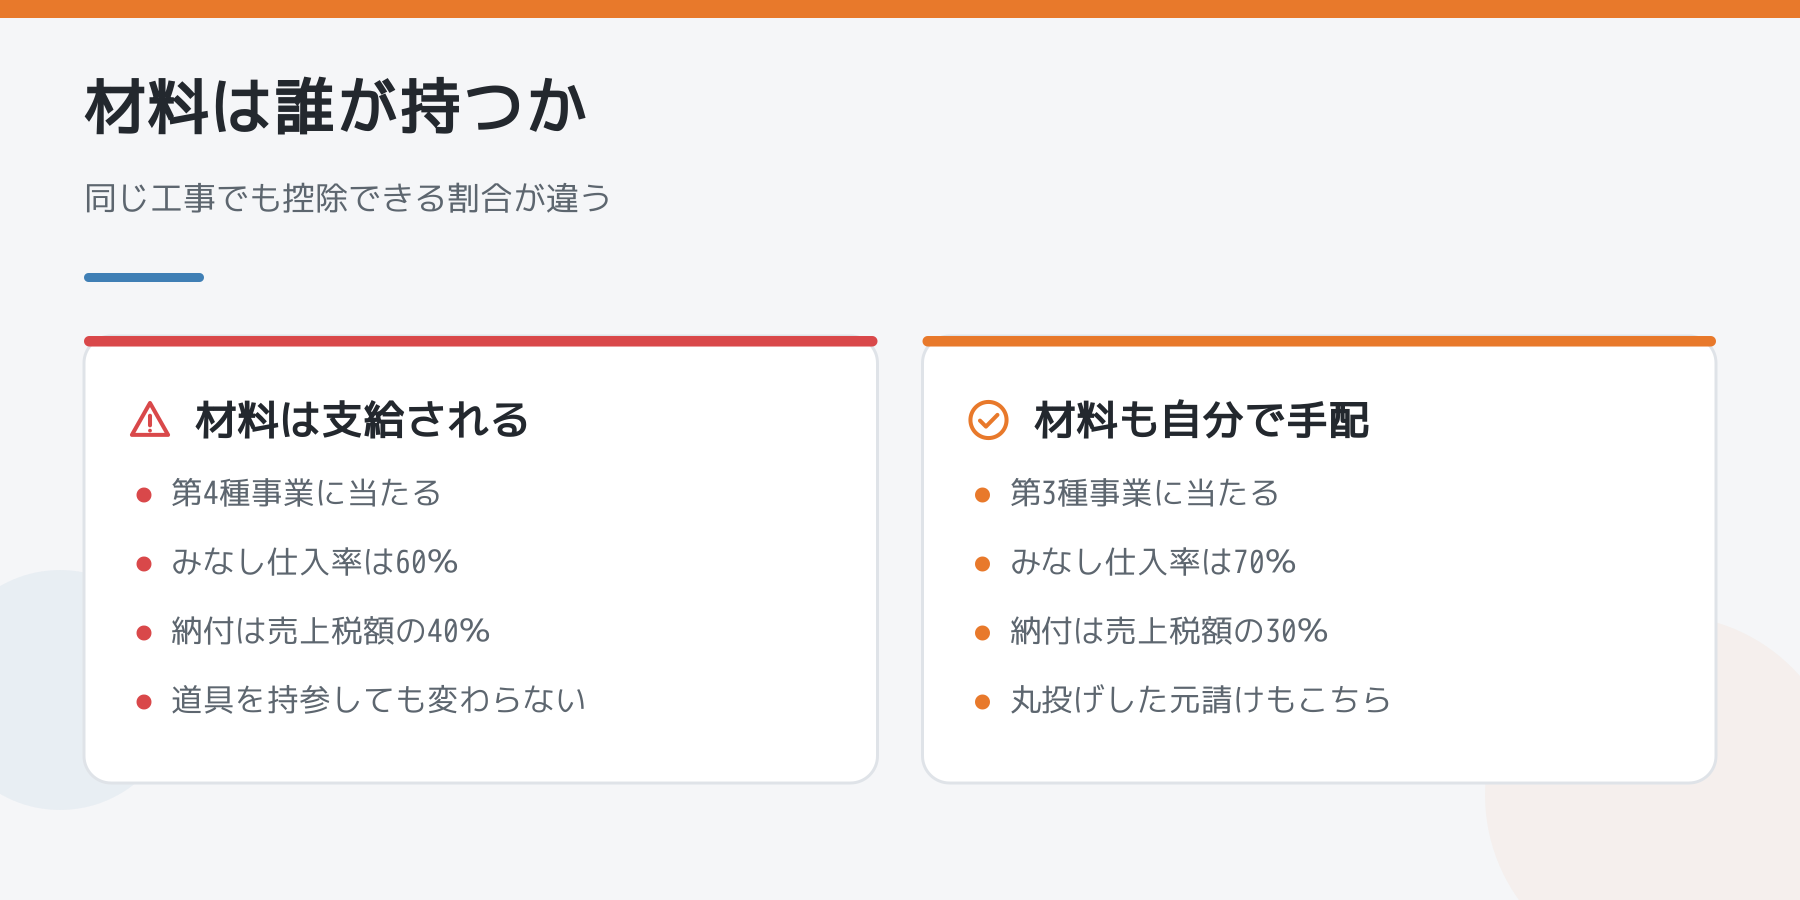
みなし仕入率は第3種が70%、第4種が60%です。売上に対して控除できる割合が10ポイント違います。
手間請けと材料込みが混ざっている人は、どうなるのか
両方あるなら、両方で分けて記録します。分けなかった場合の扱いが、施行令57条4項3号に書かれています。
第3種事業と第4種事業を営む事業者が、どちらに係るものか区分をしていない売上を持っている場合、その区分をしていない売上は第4種事業に係るものとする。
つまり、迷ったまま1本で記録すると低いほうの60%に寄せられます。材料込みで受けた工事も、区分の札がなければ60%の側です。アプリに事業区分の欄がないと、この作業が手作業の集計表に戻ります。
令和9年分から使える3割特例が公表されています
2026年9月9日時点の話として、区分の重みが変わる制度が国税庁から公表されています。令和8年度税制改正で新設された3割特例です(出典:国税庁インボイス制度特設サイト「令和8年度税制改正特集」)。
インボイス発行事業者の登録を受けたことで免税事業者から課税事業者になった個人事業者について、令和9年分・令和10年分の消費税の確定申告で、納付税額を売上税額の3割にできる特例です。主な要件は3つと公表されています。
- 個人事業者であること
- 基準期間(適用を受ける年の2年前。令和9年分なら令和7年)の課税売上高が1,000万円以下であること
- インボイス発行事業者の登録を受けていること
ここで区分の話に戻ります。3割特例は一般課税または簡易課税で申告したうえで使う特例と説明されており、簡易課税を選ぶなら事業区分の集計は結局必要です。しかも第4種のみなし仕入率は60%なので、納付は売上税額の40%。3割特例のほうが軽くなる計算になります。どちらで出すかを比べるには、区分ごとの売上が並んでいなければ判断できません。
あわせて、簡易課税への移り方も緩められています。本来は適用を受けたい課税期間の初日の前日までに「消費税簡易課税制度選択届出書」を出す必要がありますが、2割特例・3割特例の適用を受けた翌課税期間については、その課税期間の申告期限までに届出書を出せば、その課税期間から簡易課税を使えます。
登録せずに免税事業者のままでいる人にも、同じ改正で動いた点があります。免税事業者からの仕入れについて元請け側が一定割合を控除できる経過措置(7・5・3割控除)は、適用期限が2年延長されたうえで控除できる割合が見直されました。あわせて、同一の相手からの課税仕入れの合計額が年間で1億円(改正前は10億円)を超える場合、その超えた部分には使えなくなります。この上限は令和8年10月1日以後に開始する課税期間からの適用です。登録するかどうかを決めかねている人は、相手の規模によって扱いが変わる点として頭に入れておいてください。
選ぶときに見る3つ
ここまでを、アプリの画面で確かめられる形にすると3つになります。
- 売上1件ごとに事業区分を付けられるか。付けたうえで区分別の年間合計が出せるか。ここが無いと、施行令57条4項3号で60%に落ちます
- 適格請求書の6項目が全部入るか。消費税法57条の4第1項が求めているのは、発行者の氏名または名称と登録番号/取引年月日/取引の内容/税率ごとに区分した税抜または税込の合計額と適用税率/税率ごとに区分した消費税額等/交付を受ける事業者の氏名または名称、の6つです
- 送った請求書のデータをそのまま保存して、あとから取り出せるか。紙で出さずに送ったものは電子取引のデータとして残す話になります
見積書・請求書そのものの書き分けは、一人親方が使い分ける見積書・注文請書・納品書・請求書|印紙が要るのは請書だけにまとめています。受け取った側の保存は一人親方の領収書とインボイスの保存|1万円未満は帳簿だけ、カード明細だけでは通らないのほうです。
発注する側が消費税をどう見ているかは、管理会社に払っている費用を1年分並べてみる|手数料の消費税は住宅の大家には戻ってきませんが反対側から書いています。相手が控除できるかどうかで、請求書の扱われ方は変わります。
消費税の区分と申告の方法は、事業の中身で結論が変わります。ここに書いたのは条文と国税庁の公表資料の内容までで、自分がどちらに当たるかは、所轄の税務署か税理士に工事の受け方を説明して確認してください。
同じ悩みを持つ人の話は、仕事を探している人の掲示板に集まっています。
\ 最新情報をチェック /