一人親方が確定申告を間違えたとき|増えるなら修正申告、払いすぎなら更正の請求で、期限は5年です
結論からお伝えすると、確定申告を間違えたときの直し方は、税額が増えるか減るかで別の手続きになります。納める税額が足りなかったなら修正申告、払いすぎたなら更正の請求です。修正申告は国税通則法19条、更正の請求は23条が根拠で、更正の請求には法定申告期限から5年以内という期限があります。しかも、税務署から調査の通知が来る前に自分で修正申告すれば、過少申告加算税はかかりません(65条6項)。間違いに気づいたら、連絡を待つより先に動いたほうが、条文の上では有利です。
税額が増えるなら修正申告
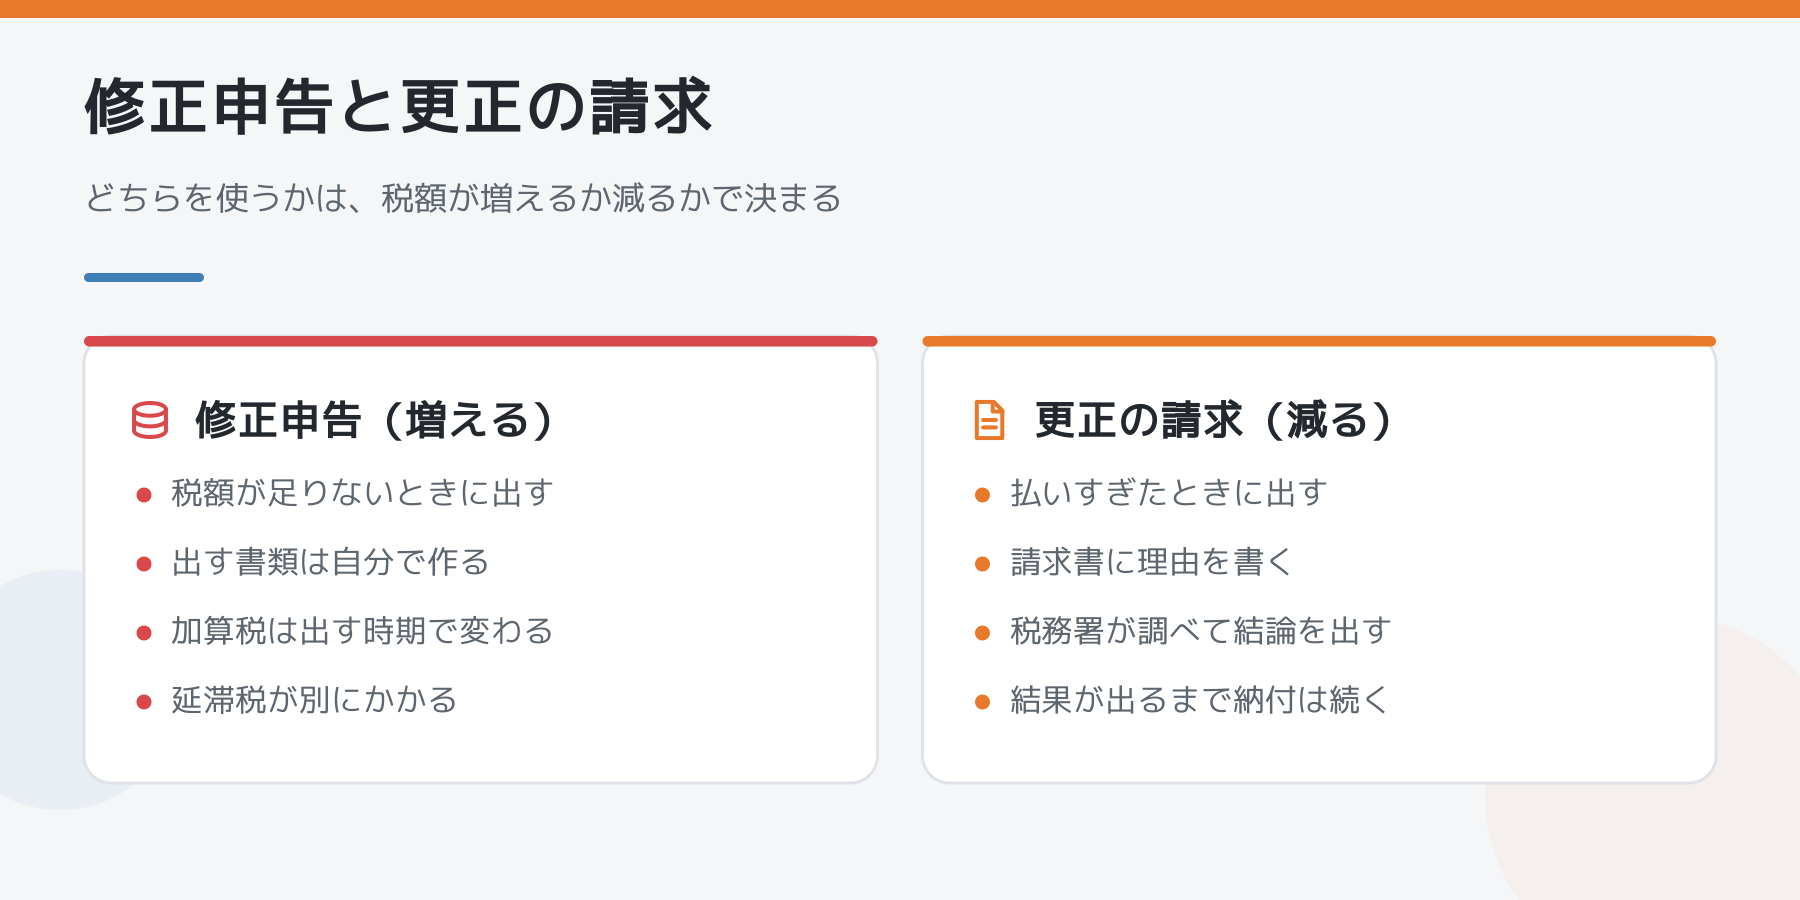
納税申告書を出した人は、納付すべき税額に不足があるとき、純損失の金額が大きすぎたとき、還付金の額が大きすぎたときなどに、税務署長の更正があるまで修正申告書を出せます(19条1項)。一人親方によくあるのは、売上の計上漏れ、同じ売上の二重計上、経費にできないものを入れていた、といった場合です。消費税の申告も同じ仕組みで直します。
- 修正申告書に書くのは、修正後の課税標準と税額、増える税額などです(19条4項)
- 税務署から更正を受けたあとでも、不足額があれば修正申告は出せます(19条2項)
- 出したあとに新しい間違いが見つかれば、もう一度出すこともできます
自分から直せば、加算税はかからないのか?
時期で変わります。修正申告で税額が増えると、原則としてその増えた税額の10%の過少申告加算税がかかります(65条1項)。ただし、調査があったことにより更正があるべきことを予知して出したのでなければ、割合は5%になります。さらに、調査の通知がある前に出した修正申告には、この加算税そのものがかかりません(65条6項)。増えた分の本税に加えて、納期限の翌日から納めた日までの日数に応じた延滞税は別にかかります(60条1項2号)。
なお、期限内申告税額と50万円のどちらか多い金額を超える部分には、5%が上乗せされます(65条2項)。大きな金額を直す場合は、税務署か税理士に計算を確かめてください。
払いすぎたなら更正の請求
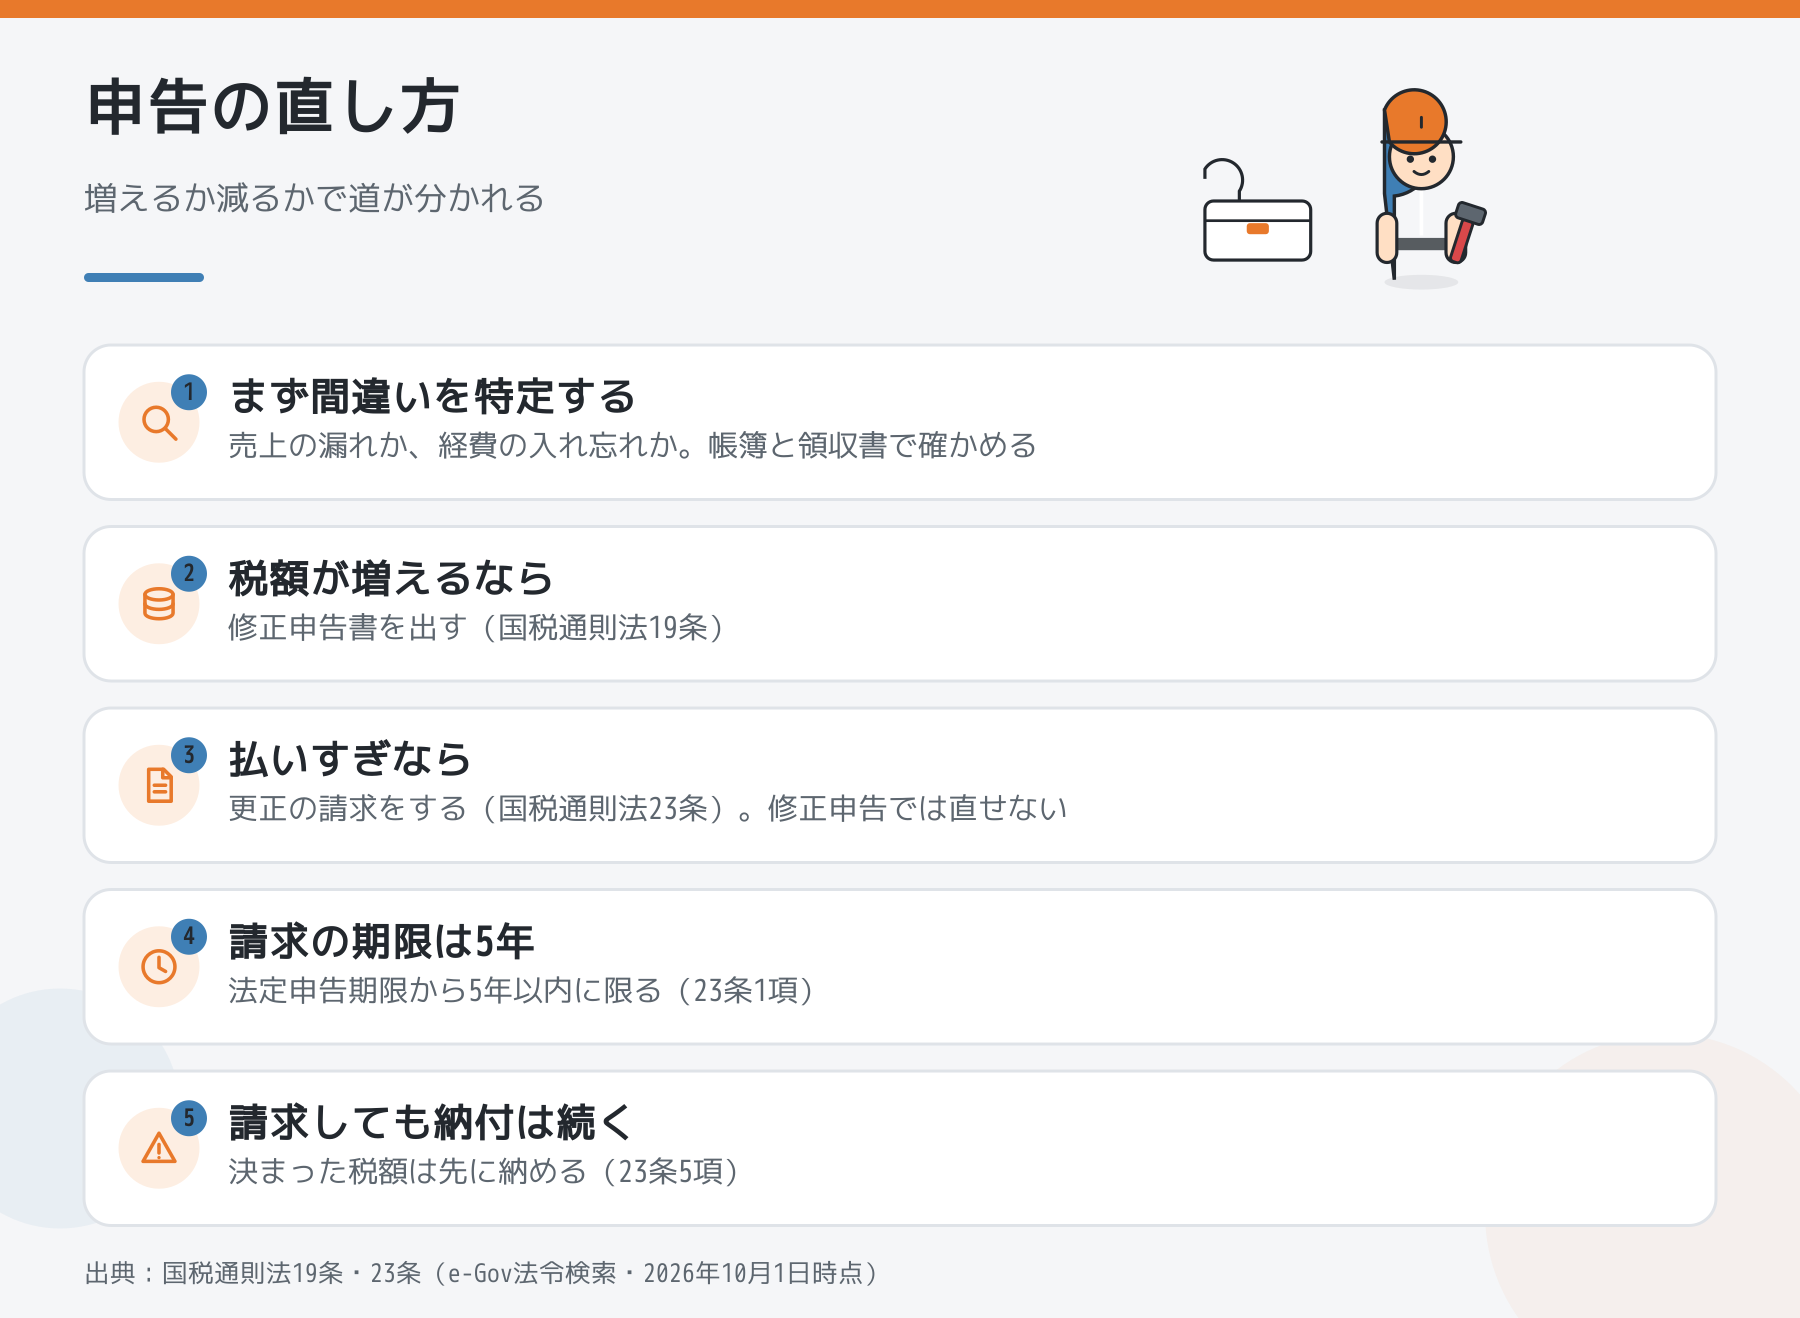
経費の入れ忘れや控除の漏れで、納めた税額が多すぎたときは、修正申告では直せません。法定申告期限から5年以内に、税務署長に更正の請求をします(23条1項)。請求書には、更正後の税額、請求の理由、請求に至った事情の詳細などを書きます(23条3項)。税務署は調査して、更正をするか、更正をすべき理由がない旨を通知します(23条4項)。
- 期限は、申告した日からではなく、法定申告期限から5年です。所得税なら翌年3月15日が起点になります
- 請求しても、納付すべき税の徴収は原則として止まりません(23条5項)
- 結果が出るまでは、決まった税額をいったん納めておきます
税務署が動ける期間も5年
税務署が更正や決定をできる期間も、法定申告期限から原則5年です(70条1項)。偽りその他不正の行為で税を免れた場合は7年まで延びます(70条5項)。間違いに気づいたのが数年前の申告でも、期限が残っていれば直せます。
直すと、ほかに何が動くのか
所得が変わると、一般には住民税や国民健康保険料の計算も変わります。修正申告や更正の内容は、市区町村にも伝わるのが通常なので、役所の窓口で確認してください。12月の準備の進め方は一人親方の確定申告は12月に準備する、経費の考え方は一人親方の確定申告|経費にできるものに書いています。
まとめ
確定申告を間違えたら、増えるなら修正申告、払いすぎなら更正の請求です。更正の請求は法定申告期限から5年以内で、請求しても納付は止まりません。調査の通知が来る前に自分で修正申告すれば、過少申告加算税はかかりません。具体的な金額の判断は、税務署や税理士に確認してください。(出典:国税通則法、e-Gov法令検索、2026年10月1日時点の条文)
仕事や手続きの相談をしたい方は、職人向けの掲示板もご活用ください。
\ 最新情報をチェック /