一人親方が仕事の車をリース・ローン・現金で比べるとき|解約できないリースは「買った」扱いです
ディーラーの商談テーブルに、見積が3枚並んでいる。同じ軽バンで、1枚目は現金一括、2枚目は5年ローン、3枚目は「月々定額・税金も車検も込み」の5年リース。営業担当は3枚目を指して言う。「個人事業の方は、リース料をそのまま経費にできますから」。
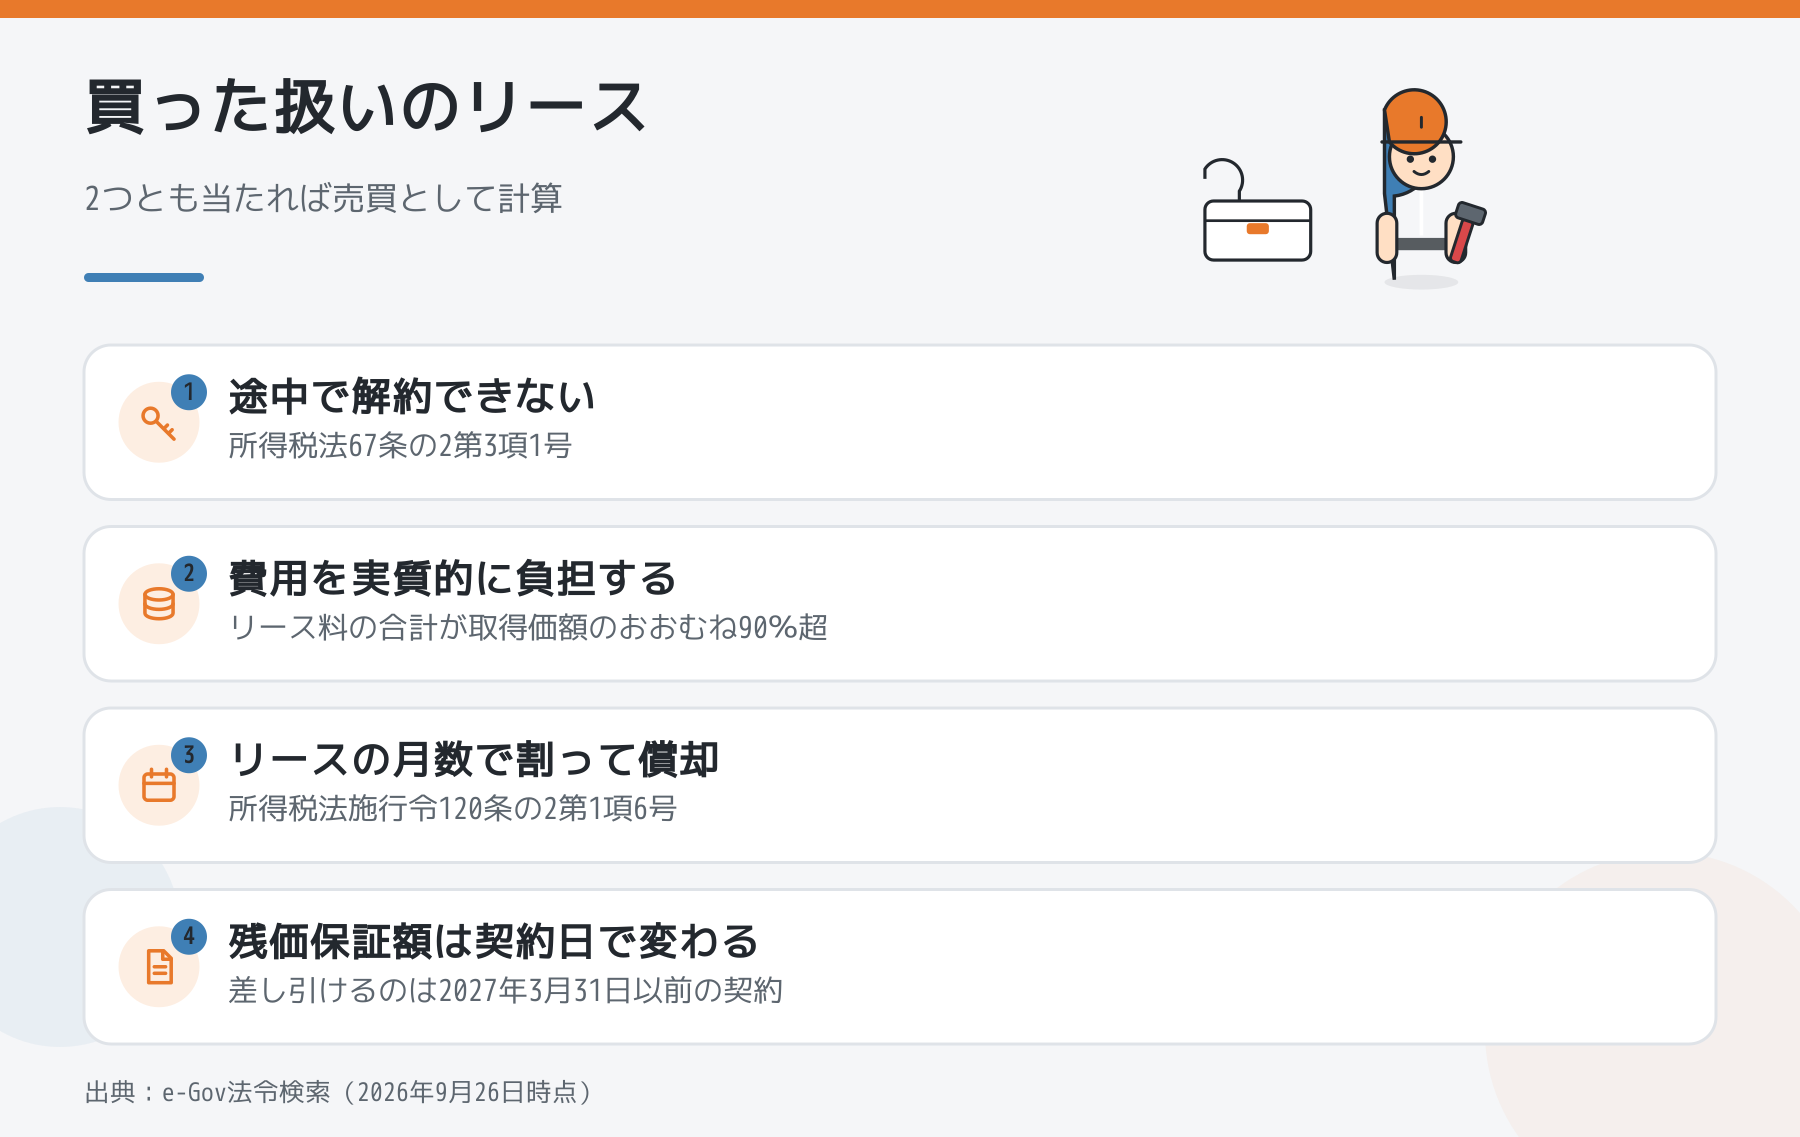
結論からお伝えすると、途中で解約できず、支払う総額が車の値段のおおむね9割を超えるリースは、所得税の上では「借りた」ではなく「買った」として扱われます。所得税法67条の2第1項は、リース取引を行ったときは、引渡しの時にそのリース資産の売買があったものとして所得を計算する、と定めています。経費になるのは月々のリース料そのものではなく、リース期間で割った償却費です。3枚の見積を比べるときは、まず「どの枠の話か」を揃えます。
どんなリースが「買った」扱いになるのか
所得税法67条の2第3項は、リース取引に当たるのは次の2つを満たす資産の賃貸借だとしています。
- 中途解約ができないこと(またはこれに準ずるもの)
- 借りる側がその資産の経済的な利益を実質的に受けられ、かつ、使用に伴う費用を実質的に負担すること
2つ目の「費用を実質的に負担」の目安は、所得税法施行令197条の2第2項にあります。解約できない期間に払う賃借料の合計が、その資産を取得するのに通常かかる価額(使えるようにするための費用を含む)のおおむね100分の90を超えるなら、これに当たるとされています。
「買った」扱いになると、何年でどう落とすのか
所有権が移らないリース(所有権移転外リース取引)で取得したものとされる資産は、施行令120条の2第1項6号のリース期間定額法で償却します。取得価額をリース期間の月数で割り、その年の月数を掛けた額が、その年の償却費です。
なお、同じ号には「残価保証額」を取得価額から差し引く規定がありますが、2025年4月1日施行の改正で、差し引けるのは2027年3月31日以前に締結した契約に限られました。これから契約する人は、契約日によって計算が変わることを覚えておいてください。
ローンと現金では、何が経費になるのか?
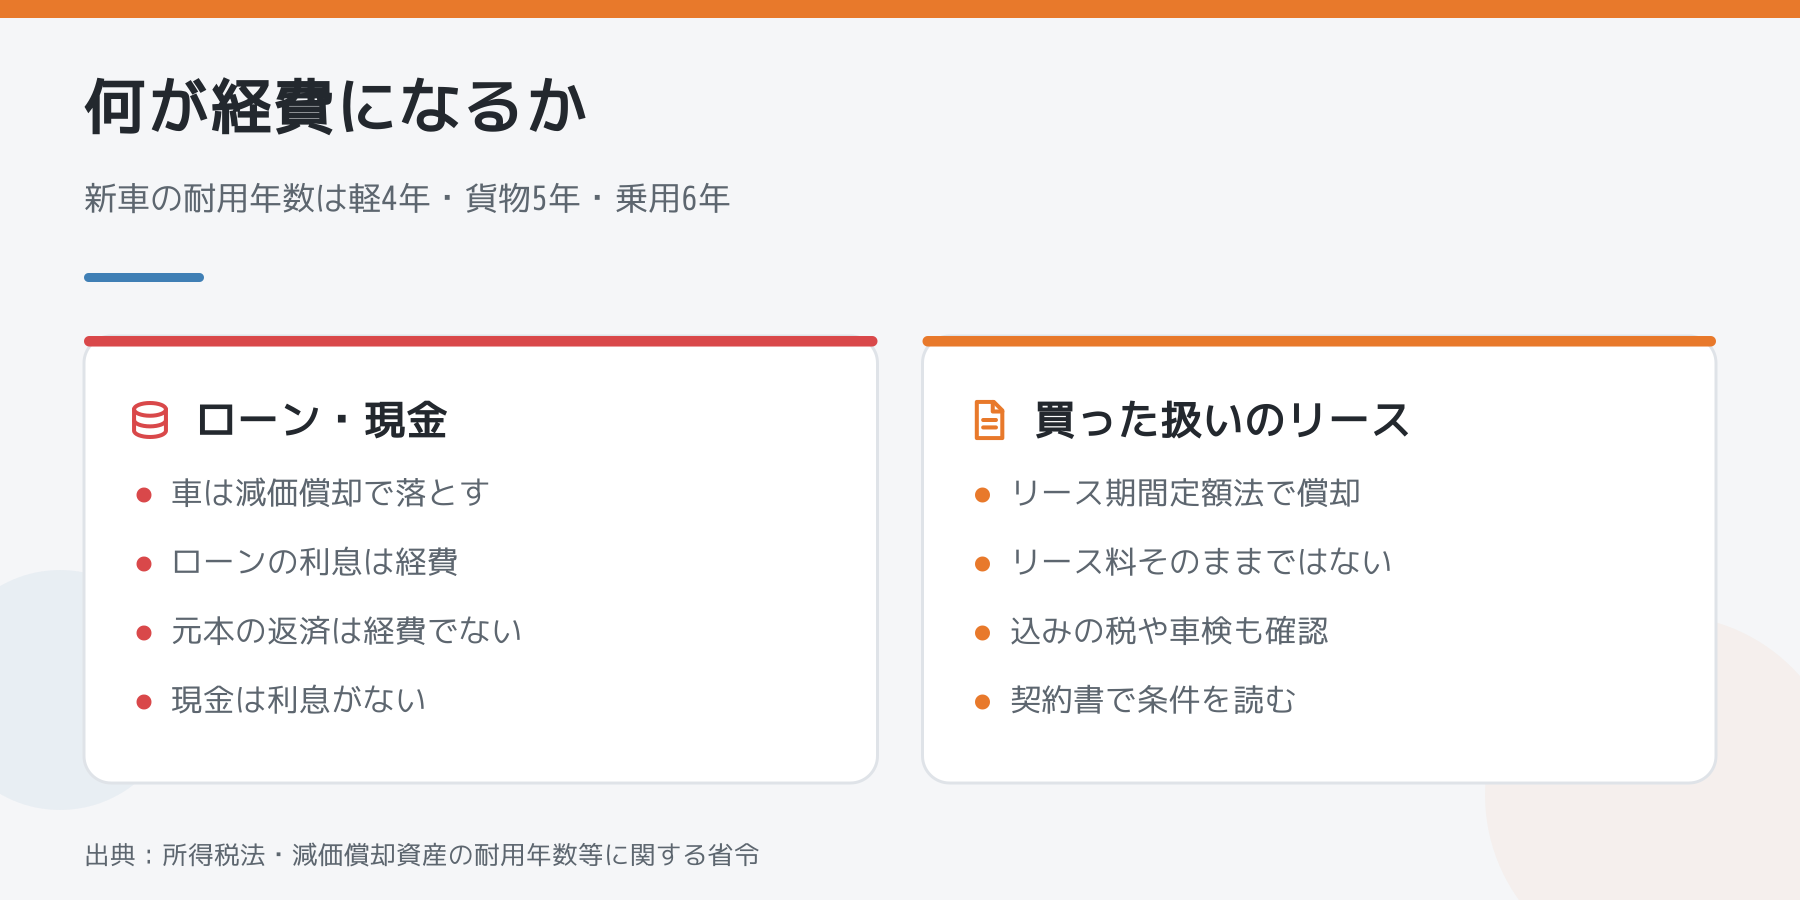
ローンでも現金でも、車そのものは減価償却で落とします。新車なら、減価償却資産の耐用年数等に関する省令の別表第一で、総排気量0.66リットル以下の小型車(軽自動車)は4年、貨物自動車は5年、それ以外の乗用車は6年です。中古車の年数の出し方は一人親方の車と工具はいつ経費になるかにまとめています。
- ローン:毎月の返済のうち、元本の部分は経費になりません。経費になるのは利息の部分と、車の償却費です
- 現金:払った日に全額が経費になるわけではなく、償却費として年数に分けて落とします。利息はありません
- リース:上の2つに当たるなら償却費。自動車税や車検代を込みにしている契約では、その分の扱いも契約書で確かめます
3枚の見積を比べる順番
- リースの契約書で、中途解約の条項を読む。解約できない、または解約すると残りを全部払う形なら1つ目に当たる
- リース料の総額を、同じ車の現金価格で割る。9割を超えるかを見る
- 3つとも「5年間で出ていくお金の合計」を出す。税金・保険・車検を込みにして揃える
- 最後に、手元の残高で決める。現金一括で残高が細るなら、利息を払ってでもローンやリースを選ぶ理由になります。独立直後のお金の動きは一人親方として独立した最初の3か月をどう乗り切るかを見てください
都合の悪いことも書いておきます
- 個人向けのカーリースは、残価の設定や途中解約の条件が商品ごとに違います。自分の契約がリース取引に当たるかどうかは、この記事だけでは決められません。契約書を持って、税務署か税理士に確認してください
- 休みの日にも使う車は、仕事の割合でしか経費にできません。割合の決め方は一人親方の家事按分で扱っています
- 消費税の課税事業者になっている人は、リースの消費税の扱いも別に確認が要ります
まとめ
- 中途解約できず、費用を実質的に負担するリースは、引渡しの時に「買った」扱い(所得税法67条の2)
- 費用負担の目安は、解約できない期間のリース料合計が取得価額のおおむね90%超(施行令197条の2第2項)
- 所有権が移らないリースは、リース期間定額法で償却(施行令120条の2第1項6号)。残価保証額を差し引けるのは2027年3月31日以前の契約
- ローンは利息と償却費が経費、元本は経費にならない。新車の耐用年数は軽4年・貨物5年・乗用6年
リース・ローン・現金のどれを選んで、何年目に何を感じたか。相談・雑談の掲示板に書き残してもらえると、これから車を選ぶ人の材料になります。
※ 本文の条文は2026年9月26日時点の e-Gov 法令検索で確認しています(所得税法施行令120条の2は2025年3月31日時点と4月1日時点の条文を突き合わせています)。
\ 最新情報をチェック /