一人親方の家事按分|自宅の家賃は、半分以下でも区分できれば経費にできる
2DKのアパートの奥の6畳に、スチールラックが2台。塗料の缶とビス箱、見積を書くノートパソコン。夜9時、一人親方はその部屋で翌日の段取りを組み、家賃8万円の引き落とし通知を見ながら考えます。「この部屋の分くらいは、経費にしていいんだよな」。
結論からお伝えすると、自宅の家賃や電気代は、仕事に使っている部分を「明らかに区分」できれば、その部分を必要経費にできます。国税庁の所得税基本通達45-2は、原則として仕事の部分が50%を超えるかで判定するとしつつ、50%以下でも明らかに区分できれば経費にしてよいと書いています。「半分を超えないと1円も落とせない」という話は、通達のただし書きを読み落としています。一方で、実家に住んで親に払っている家賃は、割合に関係なく経費になりません。
家事按分は、どの条文で決まっているのか
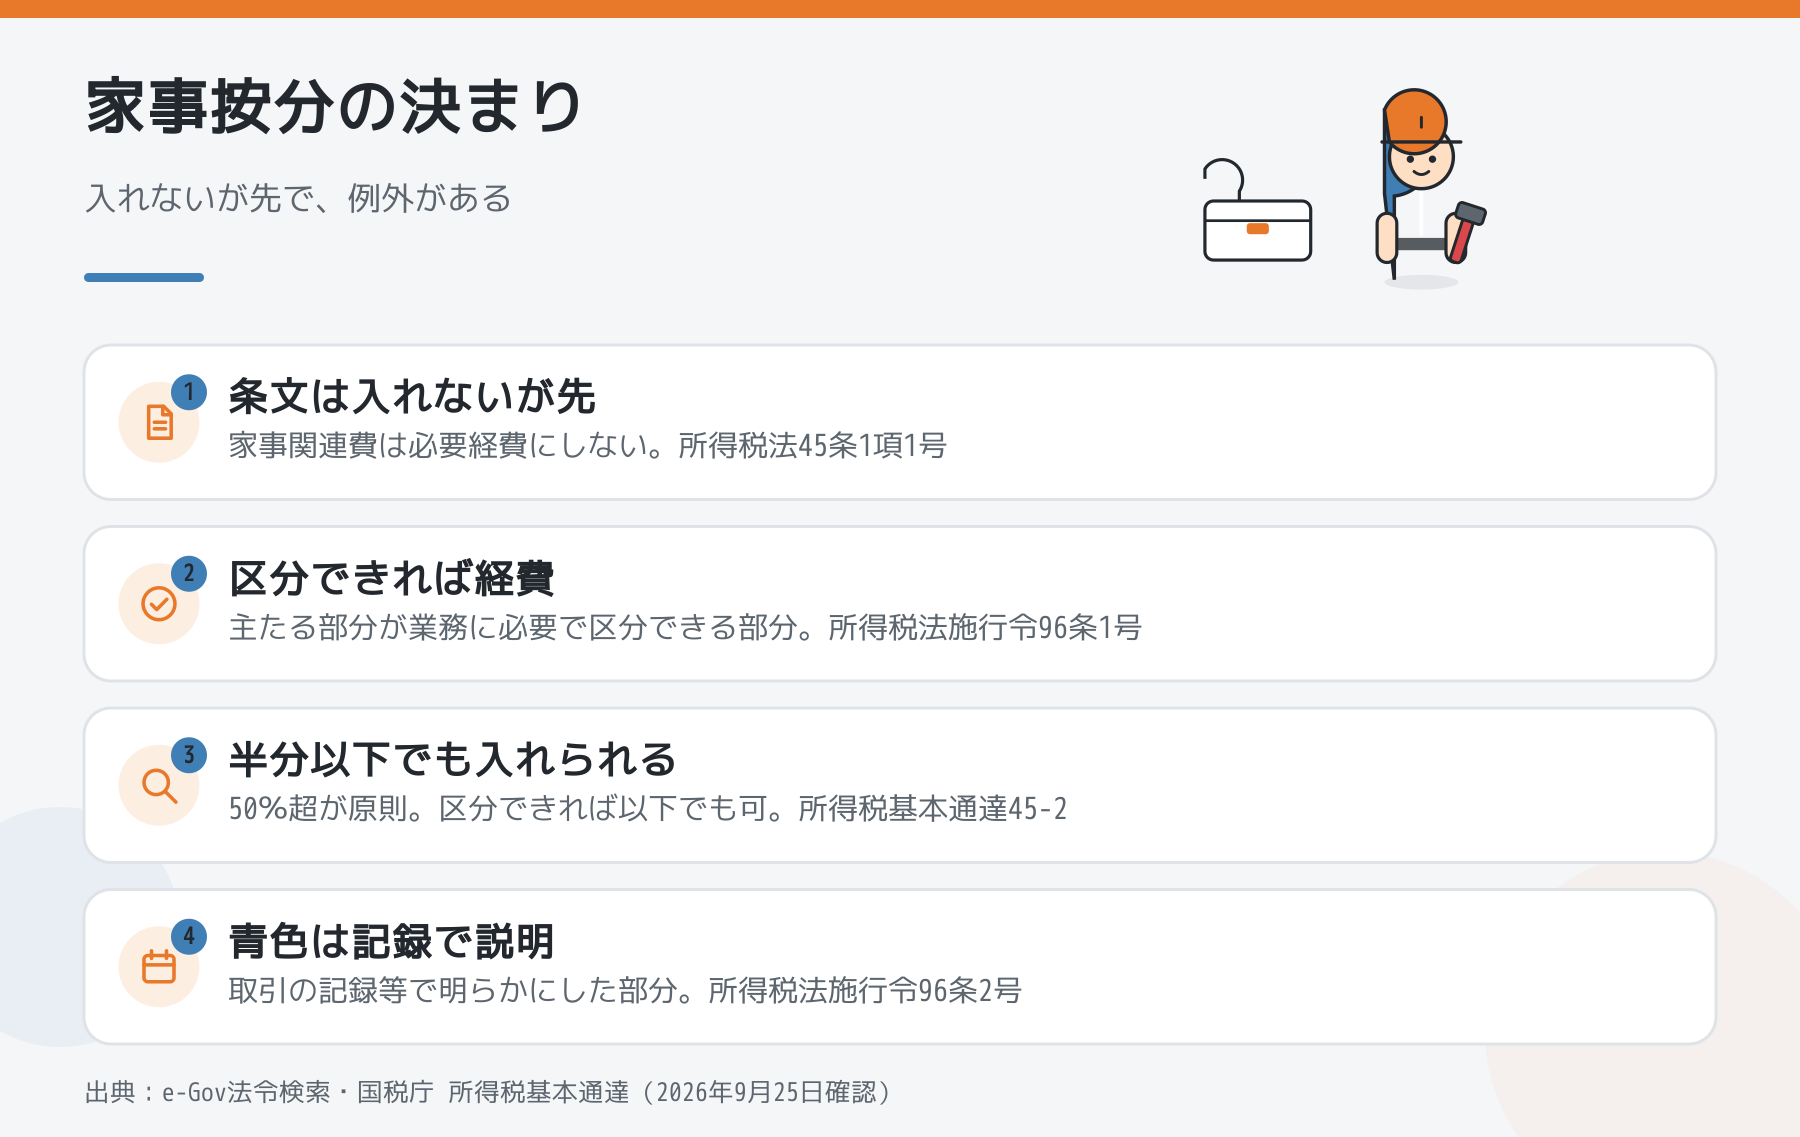
出発点は所得税法45条1項1号です。「家事上の経費及びこれに関連する経費で政令で定めるもの」は必要経費に入れない、と書いてあります。つまり、条文の建て付けは「入れてよい」ではなく「入れない」が先です。
その例外を決めているのが所得税法施行令96条で、経費にできるのは次の2つです。
- 1号:主たる部分が業務の遂行上必要で、かつ、その必要な部分を明らかに区分できる場合の、その部分
- 2号:青色申告の承認を受けている人が、取引の記録などにもとづいて、業務の遂行上直接必要だったことを明らかにした部分
1号の「主たる部分」をどう判定するかを書いたのが通達45-2です。支出のうち業務に必要な部分が50%を超えるかどうかで判定する。ただし、50%以下でも必要な部分を明らかに区分できるなら、その部分を必要経費に入れて差し支えない。結局、分かれ目は割合の大きさではなく「区分を説明できるか」になっています。
「明らかに区分」は、何で説明するのか?
通達45-1は、判定の材料として「業務の内容、経費の内容、家族及び使用人の構成、店舗併用の家屋その他の資産の利用状況等」を挙げています。職人の自宅なら、次のように数字を置くのが一般的です。
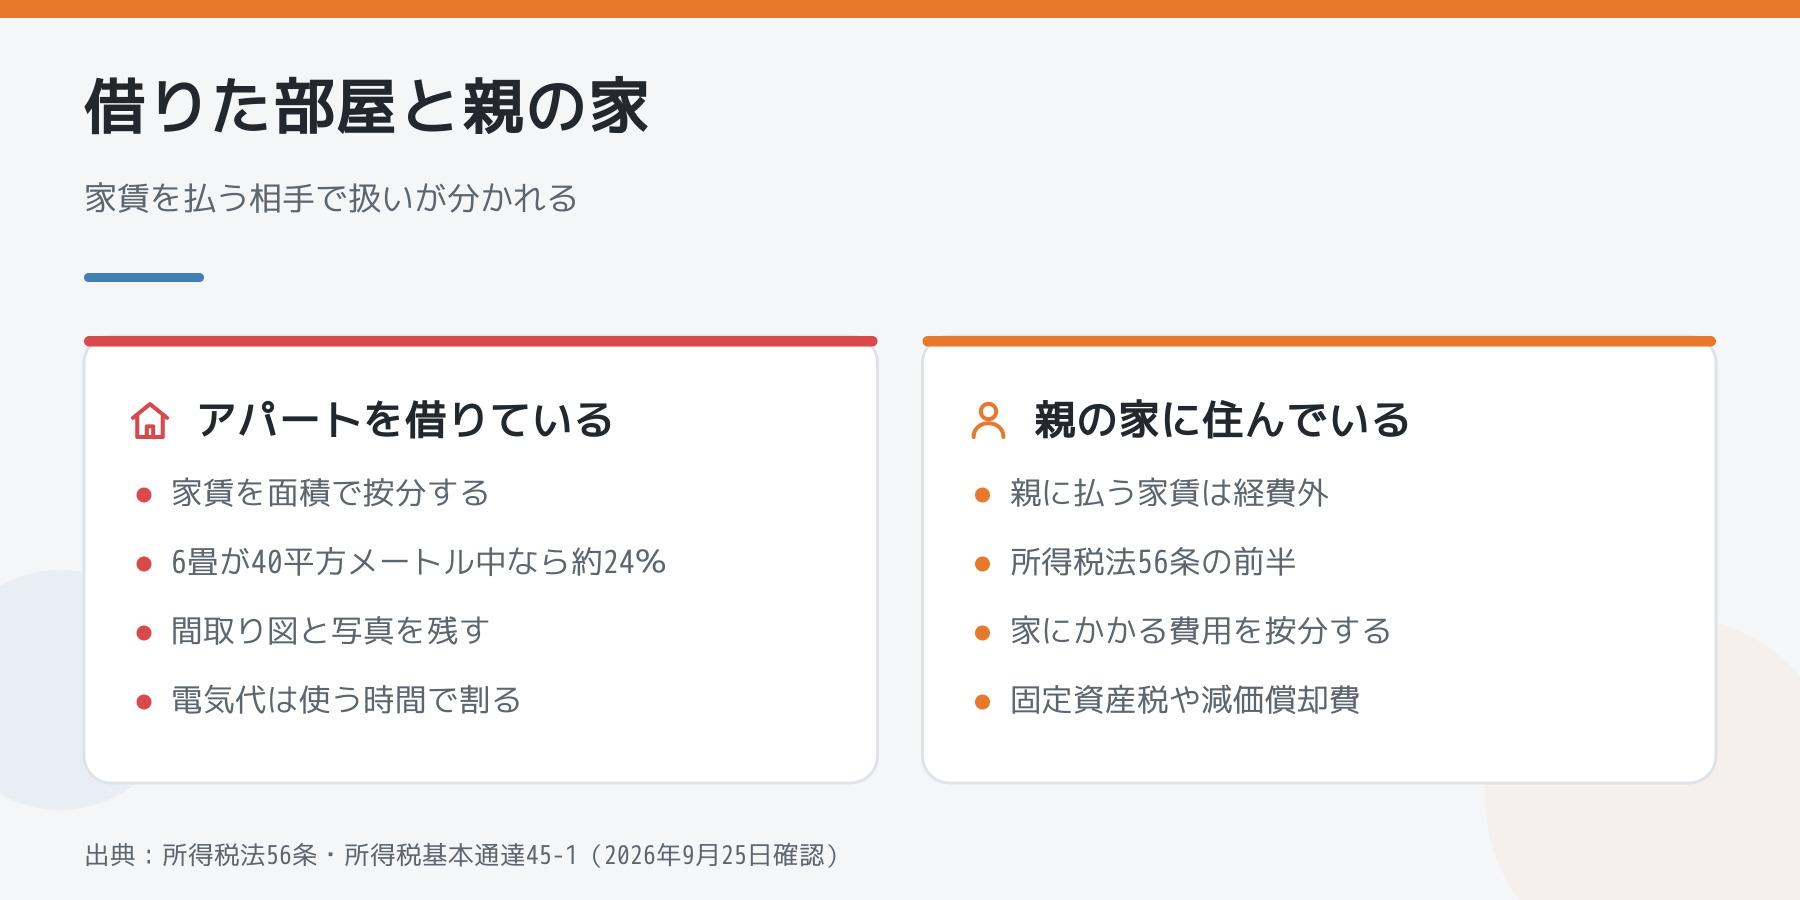
- 家賃:仕事に使う部屋の床面積÷住戸全体の床面積。2DK・40平方メートルのうち6畳(約9.7平方メートル)を資材と事務に専用で使っているなら、約24%
- 電気代:仕事に使う時間や機器で割る。充電器・パソコン・照明を仕事部屋で使う時間を、1日の使用時間の中で見積もる
- ネットと携帯:通話やデータのうち仕事に使う割合。仕事用の番号を分けていれば、その回線は按分しなくて済む
効くのは、その割合を決めた理由を紙で残しておくことです。間取り図に仕事部屋を囲んで面積を書く、部屋の写真を撮っておく。これだけで「なぜ24%なのか」に答えられます。逆に、家族がその部屋で寝起きしている、居間の一角で作業しているだけ、という使い方は「専用」と言いにくく、割合の説明が弱くなります。
青色申告だと何が変わるのか
施行令96条2号は、青色申告の人について「取引の記録等に基づいて」業務に直接必要だったことが明らかにされる部分を経費にできるとしています。帳簿で説明できる形になっていること自体が、区分の裏づけになるという組み立てです。白色でも1号と通達45-2で経費にできますが、青色で帳簿をつけていれば説明の材料が1つ多い、と考えてください。
実家に住んで親に家賃を払っていたら
ここは割合の話より手前で止まります。所得税法56条は、生計を一にする配偶者その他の親族が事業から対価の支払いを受ける場合、その対価は必要経費に入れない、と定めています。実家に住み、生活費を共にしている親に「仕事部屋の家賃」として月2万円払っても、その2万円は経費になりません。
その代わり、同じ56条の後半で、親の側でその対価に対応する経費になるはずだった金額は、一人親方の必要経費に入れる、とされています。家の持ち主である親が払っている固定資産税や、建物の減価償却費のうち仕事部屋に当たる部分が、これに当たるのが一般的な扱いです。家賃そのものではなく、家にかかっている費用のほうを按分する、と覚えておくと取り違えません。
都合の悪いことも書いておきます
- 按分の割合に、国が示した「何%まで」という上限の表はありません。割合を大きくすれば説明の負担も大きくなります。説明できない割合は、調べられたときに否認されると考えてください
- 持ち家で住宅ローン控除を受けている場合、仕事に使う割合との兼ね合いで控除の扱いが変わることがあります。家を買う・建てる前後は、税務署か税理士に確認してください
- 生計を一にしているかどうかは、同じ家に住んでいるかだけでは決まらず、生活費の出どころなどで判断されます。迷うときは税務署に確認してください
まとめ
- 家事按分の根拠は、所得税法45条1項1号と施行令96条
- 通達45-2は50%超が原則。ただし50%以下でも明らかに区分できれば経費にできる
- 区分は床面積・使用時間などの数字と、間取り図や写真で説明する
- 生計を一にする親に払う家賃は経費にならない。家にかかる費用のほうを按分する
車と工具をいつ経費にできるかは一人親方の車と工具はいつ経費になるか|10万・20万・30万の3つの線に、自宅を事業所にするときの住所の扱いは一人親方の事業所は自宅でいいのか|納税地は住所地が原則、公表されるのは法人だけにまとめています。
自分の按分をどう決めたか、税務署に何を聞かれたか。相談・雑談の掲示板に書き残してもらえると、これから独立する人の材料になります。
※ 本文の条文は2026年9月25日時点の e-Gov 法令検索で、通達は国税庁「所得税基本通達 第45条関係」(同日確認)で確認しています。
\ 最新情報をチェック /