一人親方の事業所は自宅でいいのか|納税地は住所地が原則、公表されるのは法人だけ
開業届の用紙には、住所を書く欄が2つあります。上が「納税地」、その下が「上記以外の住所地・事業所等」。事務所を借りていない人は、ここで手が止まります。上に自宅を書いていいのか、下は空欄でいいのか、そもそも自宅の住所がどこかに出てしまわないのか。
結論からお伝えすると、一人親方の納税地は、法律上まず住所地です。事務所を借りていないことは、届出でも建設業許可でも不利になりません。むしろ気にすべきなのは「どの住所が、どこまで人に見えるか」のほうで、こちらは書類ごとに違います。
納税地は、原則として住所地
所得税法15条が納税地を決めています。1号にこうあります。
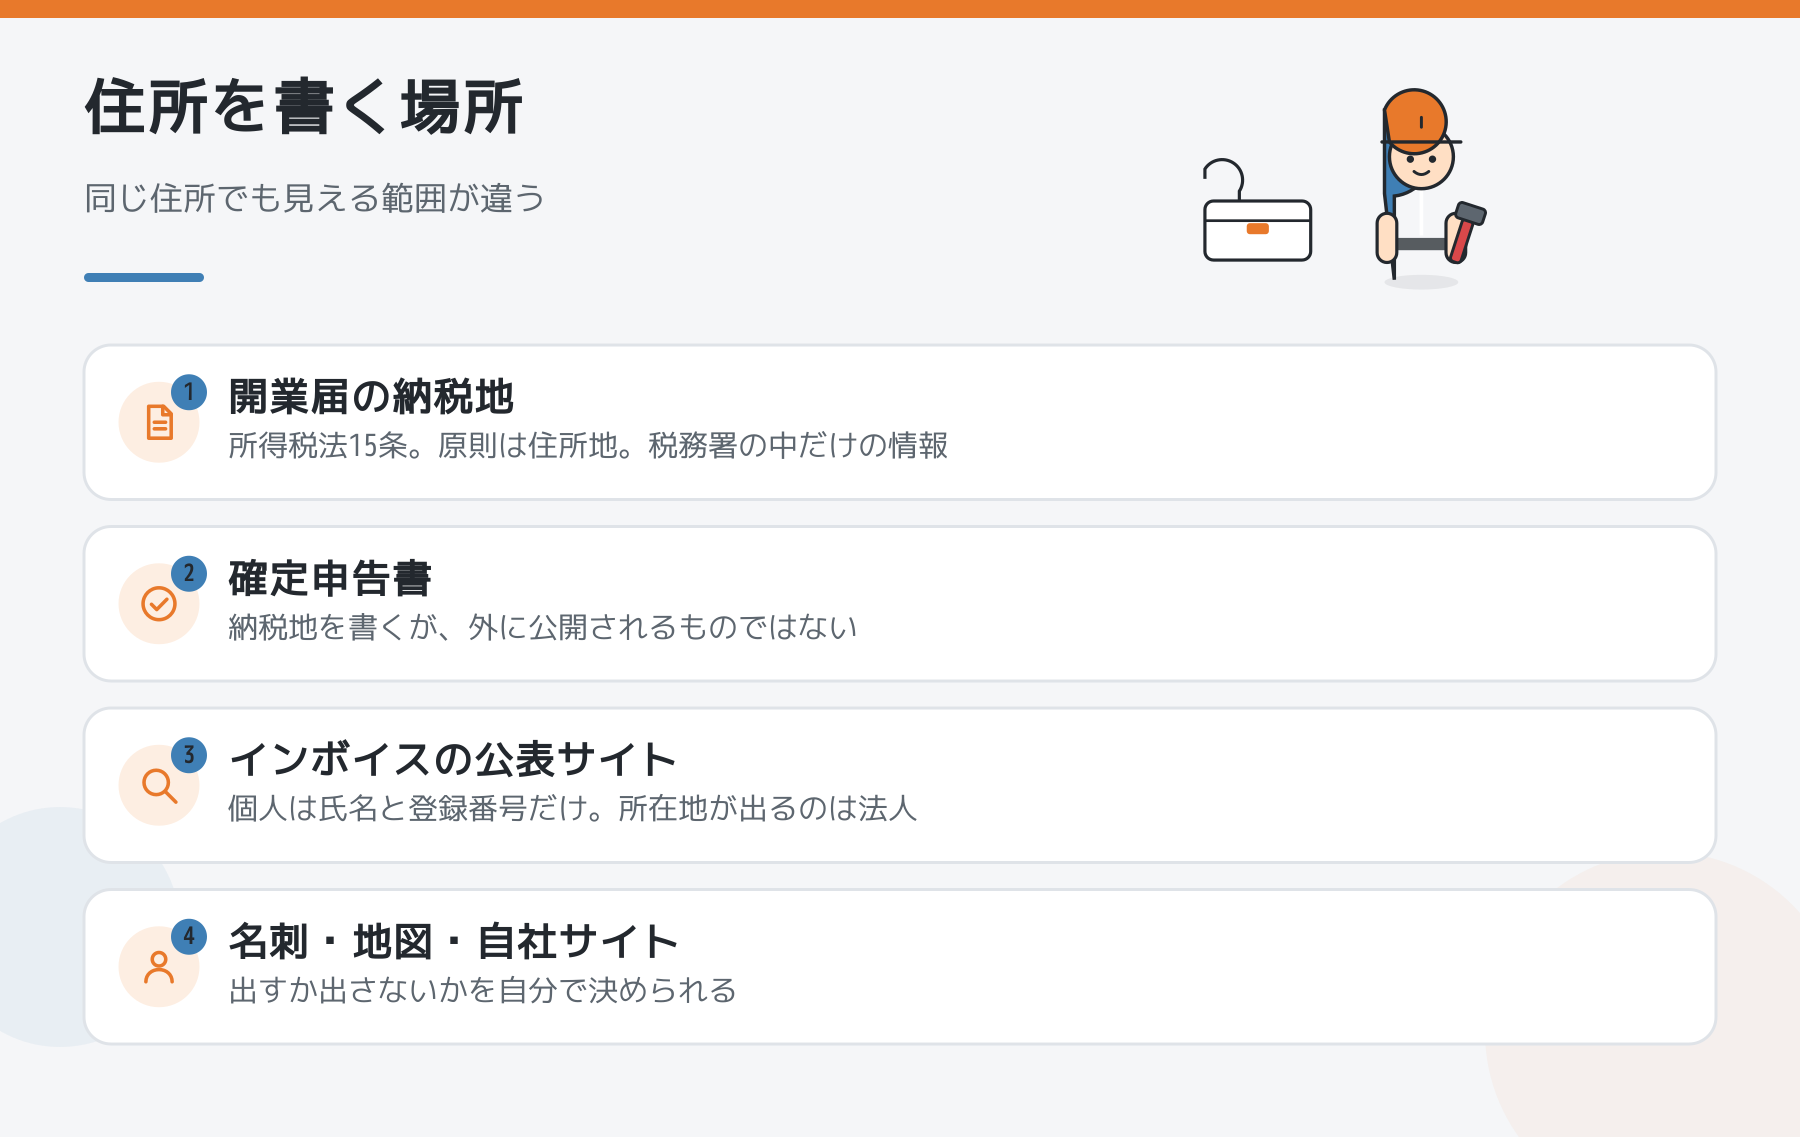
国内に住所を有する場合 その住所地(所得税法15条1号)
事業をしているかどうかは条件に入っていません。自宅しかないなら、納税地は自宅で確定します。開業届の「上記以外の住所地・事業所等」は、住所地と別に事業所がある人のための欄なので、なければ空欄で構いません。
開業届そのものの出し方と期限は一人親方の開業届|出すタイミングと書き方で扱っています。
事業所を納税地にすることもできる。ただし「できる」規定
倉庫や作業場を別に借りている人には、選択肢があります。所得税法16条2項です。
国内に住所又は居所を有し、かつ、その住所地又は居所地以外の場所にその営む事業に係る事業場その他これに準ずるもの…を有する納税義務者は、…その住所地又は居所地に代え、その事業場等の所在地…を納税地とすることができる(所得税法16条2項)
「できる」であって、義務ではありません。切り替えると所轄の税務署が変わります。申告も相談も問い合わせも、その税務署が窓口になります。作業場が別の市にあると、確定申告の時期に遠いほうへ行くことになりかねません。自宅と作業場が別の税務署の管内なら、切り替える前にどちらが通いやすいかを見てください。
自宅の住所は、どこまで人に見えるのか?
ここがいちばん不安に感じられるところですが、公開の範囲は書類ごとに決まっていて、勝手に広がりません。
インボイス(適格請求書発行事業者)の公表サイトを例にします。何を公表するかは消費税法57条の2第4項と、その委任を受けた施行令70条の5第1項が決めていて、中身は次の4つです。
- 氏名又は名称及び登録番号
- 登録年月日
- 法人にあっては、本店又は主たる事務所の所在地
- 国外事業者にあっては、国内の事務所等の所在地
3号を読んでください。所在地が公表されるのは法人だけで、個人事業者の住所は法令上の公表事項に入っていません。屋号や事務所の所在地を載せたい人は、国税庁の様式で申し出れば追加で公表してもらえますが、それは自分で選ぶ話です。屋号まわりの扱いは一人親方の屋号の決め方|登記は要るのか、請求書と公表サイトに何を書くかにまとめています。
自分から出す側の話も同じで、Googleマップは住所を出さずに「サービス提供地域」だけで登録できます。手順は一人親方がGoogleマップに載るとどう変わるかを見てください。名刺に住所を入れるかどうかも、義務ではありません。
借りている部屋で開業していいのか?
これは税ではなく、貸主との契約の話です。賃貸借では借りた人に用法遵守義務があり、民法616条が使用貸借の594条1項を準用して、契約または目的物の性質によって定まった用法に従って使うことを求めています。多くの居住用の契約書には「住居として使用する」という条項が入っています。
一般的には、自宅で事務と書類仕事をするだけなら問題にならないことが多く、次のような状態になると話が変わります。
- 不特定の人が出入りする(打ち合わせで人が来る、看板を出す)
- 材料や工具を大量に置く、共用部に資材を置く
- 塗料や溶剤など、契約や消防で扱いが決まっているものを保管する
- 車両を追加で停める
判断が要る領域なので、契約書の使用目的の条項を読んだうえで、貸主か管理会社に一度確認してください。「開業届の住所に使うだけです」と具体的に伝えると、たいていその場で答えが出ます。分譲マンションなら管理規約も見ることになります。
自宅を「営業所」にすると、建設業許可はどうなるか
建設業許可の話になると「事務所がないと取れない」と言われがちですが、条文はそう書いていません。建設業法3条1項は、営業所を「本店又は支店若しくは政令で定めるこれに準ずるもの」とし、その政令が施行令1条です。
法第三条第一項の政令で定める支店に準ずる営業所は、常時建設工事の請負契約を締結する事務所とする(建設業法施行令1条)
基準は「借りているかどうか」ではなく「そこで請負契約を締結しているかどうか」です。自宅で見積を出して契約を交わしているなら、その自宅が営業所にあたります。営業所が1つの都道府県の中だけなら知事許可、2以上の都道府県にまたがるなら大臣許可になります(同法3条1項)。
そもそも許可が要るかどうかも先に確認してください。同項ただし書と施行令1条の2により、1件の請負代金が500万円未満(建築一式は1,500万円未満、または延べ面積150平方メートル未満の木造住宅)の工事だけを請け負うなら、許可は要りません。なお同条2項で、同じ業者が工事を2以上の契約に分けて請け負うときは合計額で見るとされています。分ければ500万円未満になる、という考え方は通りません。
ただし営業所として認められるには、看板や電話、契約書類の保管、常勤の技術者といった実体の要件があり、細かい運用は許可を出す都道府県ごとに違います。申請の前に、都道府県の建設業許可の窓口で確認してください。
決める順番
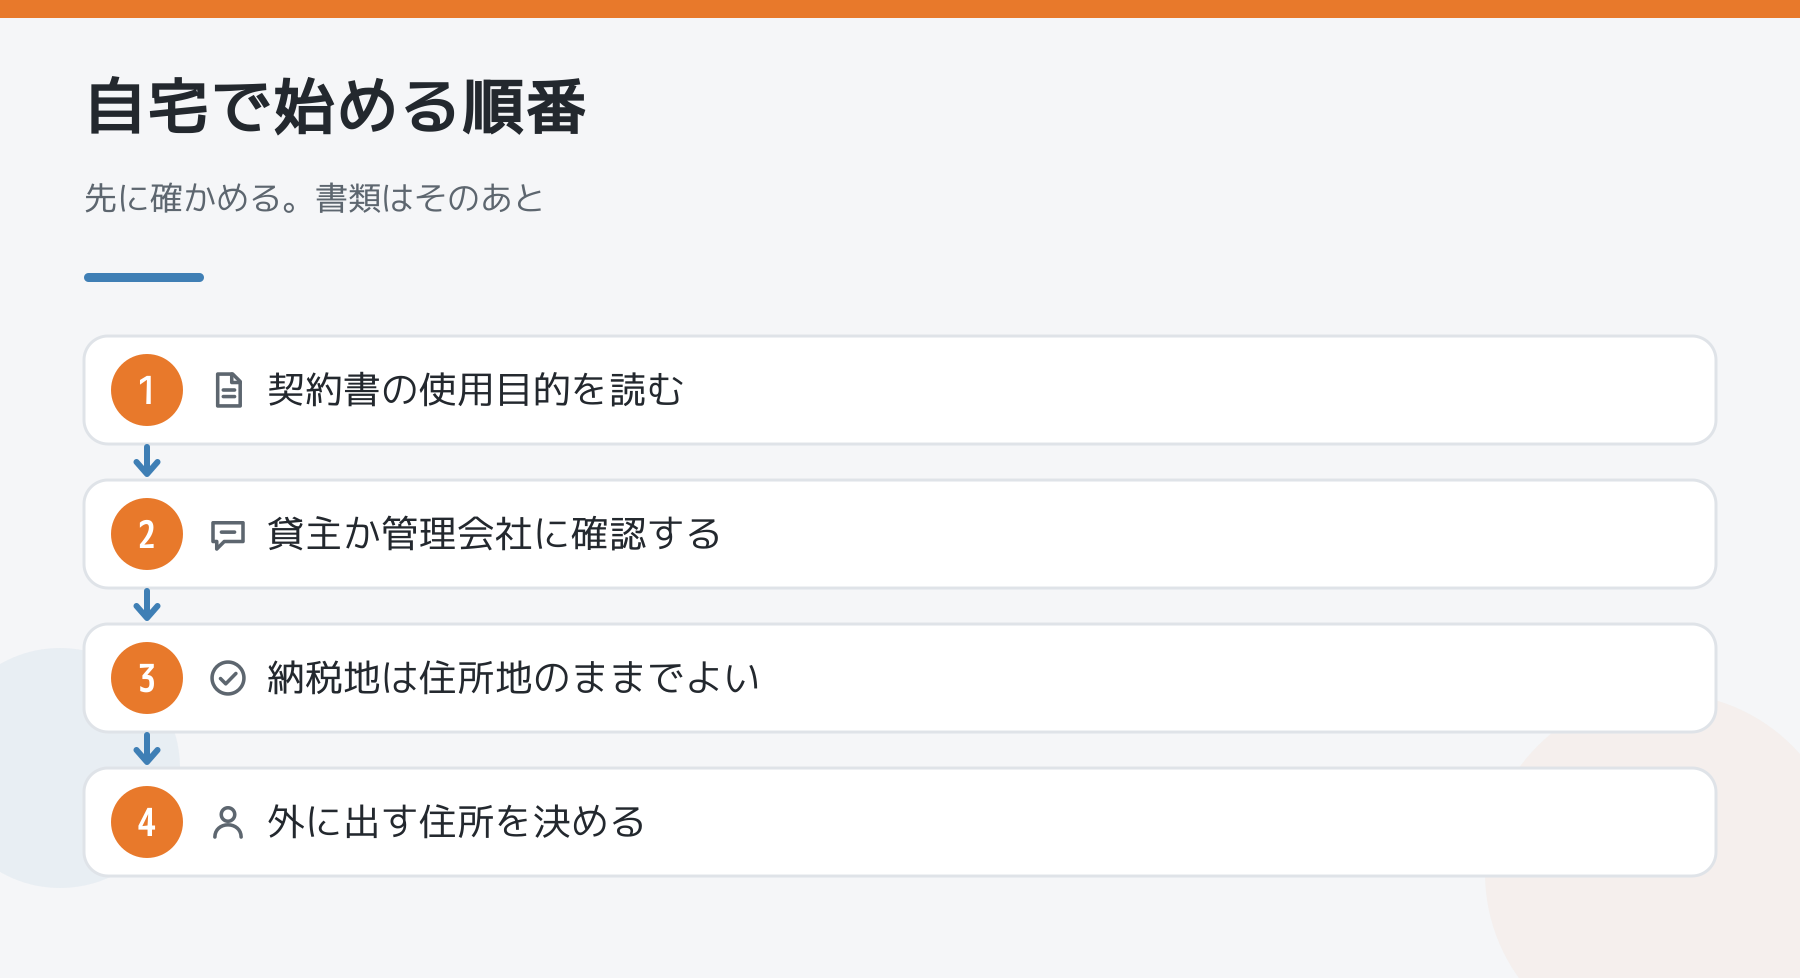
- 賃貸なら、契約書の使用目的の条項を読む
- 貸主か管理会社に、開業届の住所に使う旨を伝えて確認する
- 開業届の納税地は住所地のままでよい(別に事業場があり、そちらが通いやすいときだけ16条2項で切り替える)
- 外に出す住所を1つずつ決める(名刺・地図・サイト。出さないという選択もできる)
1と2を先に置いているのは、あとから住所を変えると、名刺も口座も取引先の登録も全部やり直しになるからです。
税務・許認可の扱いは事情によって変わります。実際の判断は税務署、都道府県の建設業の窓口、貸主・管理会社など、それぞれの窓口で確認してください。
大家さん側も住所の扱いで動いています。大家さんの住所変更登記が2026年4月から義務には、登記簿の住所が古いままの人が何をするかを整理したものです。相手方がどこまで住所を気にしているかの参考になります。
自宅で開業したときの実際の困りごとは、相談・雑談の掲示板にどうぞ。
\ 最新情報をチェック /