一人親方が工具を法人へ移すとき|タダで渡すと、売った扱いで税金がかかります
法人にした翌週、税理士から一枚の紙が返ってきます。「開業時の資産、何を入れますか」。手元にあるのは、独立のときに買ったインパクト、脚立、足場板、軽バン、それに名前を彫った鏝です。これまでは全部「自分のもの」で済んでいましたが、法人を作った日から、自分と会社は別の人になりました。
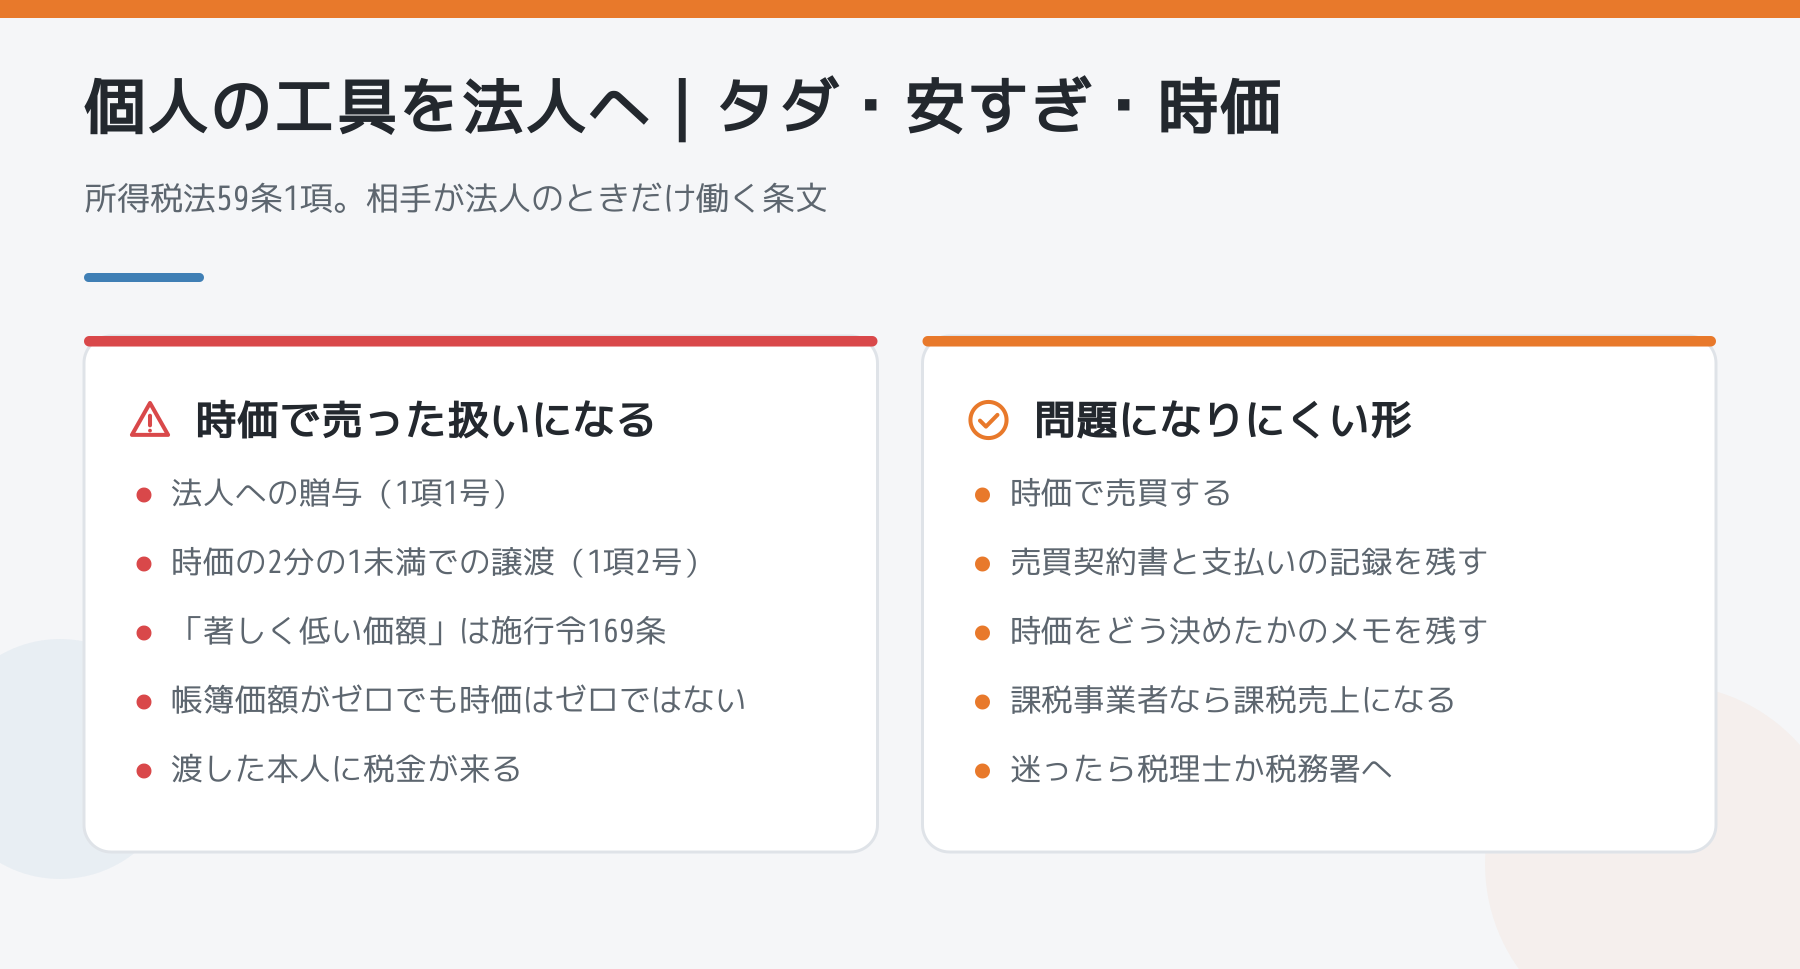
結論からお伝えすると、個人で使っていた工具を法人へ移すときは、タダで渡してはいけません。法人への贈与は、所得税法59条1項1号で「その時の価額で譲渡があったものとみなす」と決められています。渡した本人に、売った扱いの税金が来ます。安く売っても同じで、時価の半分を下回ると、やはり時価で売ったものとみなされます。
条文がどう書いてあるか
所得税法59条1項は、次の二つを「時価で譲渡があったものとみなす」と定めています(出典:e-Gov法令検索「所得税法」)。
- 1号 … 法人に対する贈与
- 2号 … 著しく低い価額の対価による譲渡で、法人に対するもの
2号の「著しく低い価額」がいくらなのかは、所得税法施行令169条に書いてあります。譲渡の時における価額の2分の1に満たない金額です。つまり、時価30万円のものを14万円で法人に売ると、30万円で売ったものとして計算されます。
ここで押さえておきたいのは、相手が法人のときだけこの条文が働くという点です。個人どうしの譲渡は1号にも2号にも入りません。自分で作った会社であっても、法人は法人です。
移し方は三つある
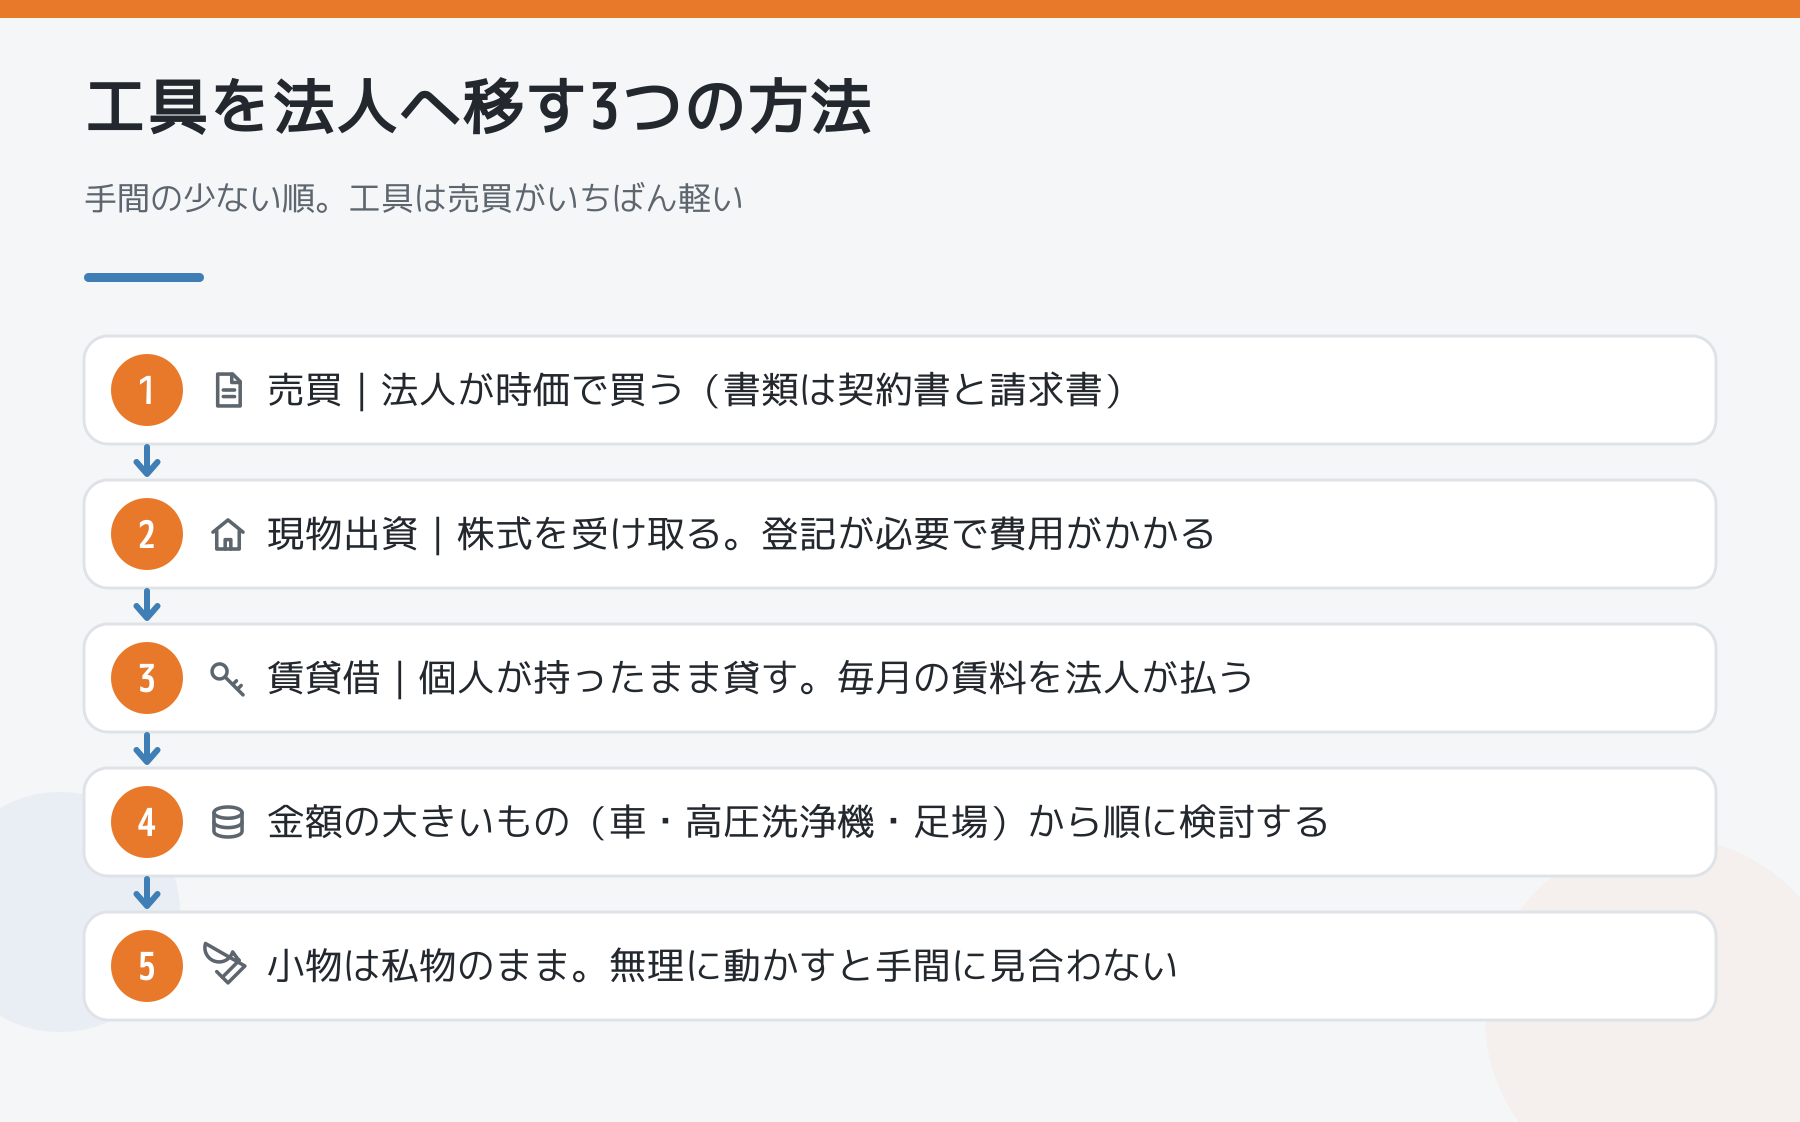
実務で使われる形は三つです。どれを選ぶかで、必要な手続きと、かかるお金の出方が変わります。
- 売買 … 法人が個人から時価で買う。いちばん単純で、書類も売買契約書と請求書で足りる
- 現物出資 … 物そのものを出資して株式を受け取る。資本金が増え、登記が必要になる
- 賃貸借 … 個人が持ったまま法人へ貸す。毎月の賃料を法人が払う
工具のように一つひとつの金額が小さく、数だけ多いものは、売買がいちばん手間が少なくなります。現物出資は登記が絡むぶん、司法書士の費用と時間がかかります。車のように名義そのものが登録されているものは、売買にしても名義変更の手続きが別に要ります。
時価はどうやって決めるのか?
新品の値段ではありません。中古として今いくらで売れるかが時価です。実務では、確定申告で使ってきた減価償却の帳簿価額を出発点にすることが多く、その年数だけ使い込んだ現物の状態を見て調整します。
ここで役に立つのが、独立してからの減価償却の記録です。10万円未満で一括して落としたもの、20万円未満で一括償却にしたもの、30万円未満の特例を使ったものでは、帳簿に残っている金額がまったく違います。その線引きは一人親方の車と工具はいつ経費になるかで整理しています。
すでに経費で落としきって帳簿価額がゼロのものでも、現物に価値が残っていれば時価はゼロになりません。3年使ったインパクトがまだ現役で動くなら、中古相場の値がつきます。ここを「帳簿がゼロだから0円で入れる」とやると、1号の贈与に近い形になります。
消費税と、書類の残し方
売買にした場合、個人の側が課税事業者であれば、その売却は課税売上になります。インボイスの登録をしている一人親方が法人成りしたときは、個人事業としての最後の申告にこの売上が乗ります。免税事業者なら、この点は気にしなくて済みます。
書類は、少なくとも次の三つを残してください。
- 売買契約書または譲渡の一覧表(品名・数量・金額・日付)
- 法人から個人への支払いの記録(振込が望ましい)
- 時価をどう決めたかのメモ(中古相場を見た日、参考にした価格)
三つ目を面倒がる人が多いのですが、後から聞かれたときに答えられるのはこのメモだけです。金額の根拠を残さずに「だいたいで入れた」となると、説明ができません。
法人にしたあとに増える手続き全体は一人親方が法人にしたあと増える手続きにまとめています。借入がある場合は、資産を移す前に金融機関の話が先に来ます。その順番は借入の引き継ぎに、銀行が入らない道はありませんが参考になります。
都合の悪いことも書いておきます
工具を法人へ移すと、買い替えの判断が自分ひとりでは終わらなくなります。会社の資産なので、帳簿に載り、決算で数えられ、処分するときも記録が要ります。「壊れたから捨てた」で済んでいたものが、除却の処理を伴うようになります。
また、全部を移す必要はありません。私物として使い続け、法人には貸さない、という選択もあります。持ち込み工具として個人のままにしておくほうが、身軽なことも多いはずです。移すかどうかは、金額の大きいもの(車、高圧洗浄機、足場)から順に考えて、小物は無理に動かさないほうが手間に見合います。
なお、ここに書いたのは条文と一般的な扱いです。実際にいくらで移すか、どの形を選ぶかは、その人の申告の状況で答えが変わります。顧問税理士か所轄の税務署に、現物の一覧を持って確かめてください。
まとめ
- 法人へのタダ渡しは、時価で売った扱いになる(所得税法59条1項1号)
- 時価の2分の1未満で売っても、時価で売った扱いになる(同2号・施行令169条)
- 移し方は売買・現物出資・賃貸借の三つ。工具は売買がいちばん手間が少ない
- 帳簿価額がゼロでも、現物に価値が残っていれば時価はゼロではない
- 時価をどう決めたかのメモを残す。後から答えられるのはこれだけ
\ 最新情報をチェック /