一人親方が法人にしたあと増える手続き|建設業許可は2020年10月から引き継げる
登記が終わって謄本が手元に届いた日、税理士から「では設立の届出を進めます」と言われた。そこまでは想像していた。想像していなかったのは、県税事務所と市役所と年金事務所と労働局に、それぞれ別の期限があったことです。
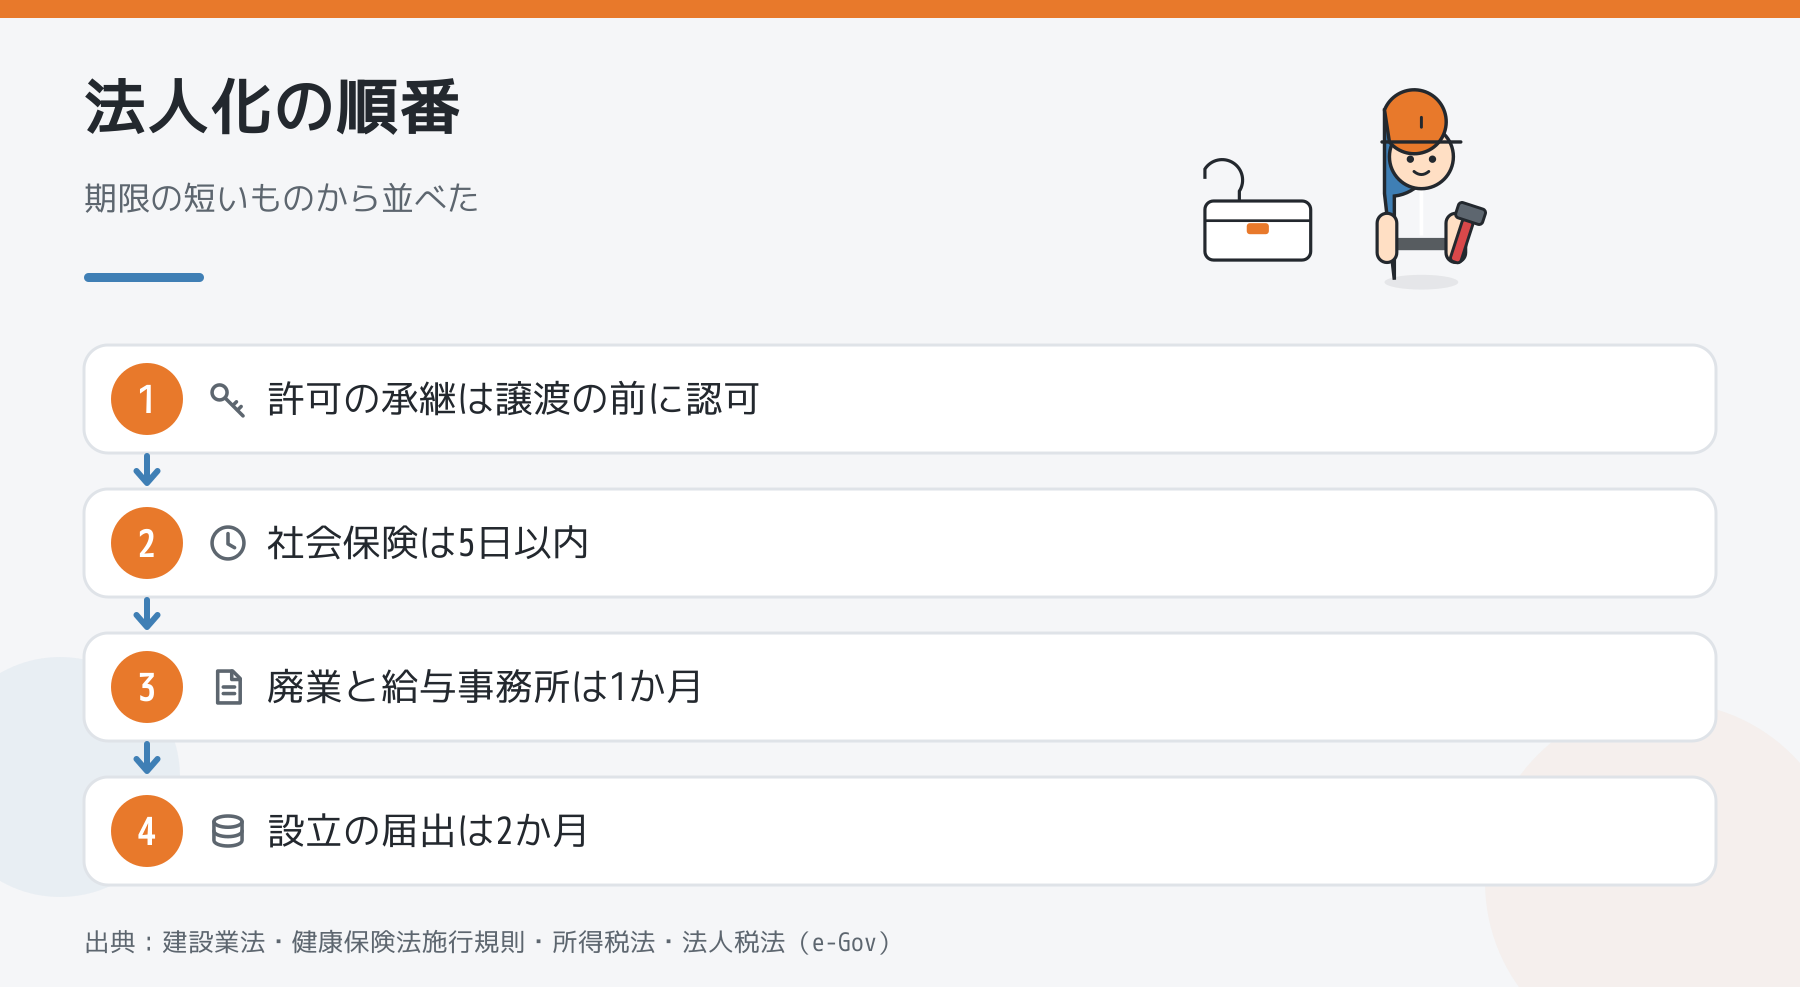
結論からお伝えすると、法人にしたあとに増える手続きは、期限の短い順に並べると建設業許可の承継(譲渡の前)、社会保険の新規適用(5日以内)、税務署の届出(1か月と2か月)の3段になります。いちばん取り返しがつかないのは1段目で、ここだけは登記のあとでは間に合いません。法人化そのものの損得は一人親方から法人化する目安にありますので、この記事は「決めたあと」に絞ります。
建設業許可は、2020年10月から引き継げるようになった
個人事業で取った建設業許可を、新しく作った法人へ引き継ぐ。いまはこれができます。建設業法17条の2第1項が、建設業の全部を譲渡する場合について、譲渡人と譲受人があらかじめ認可を受けたときは「譲受人は、当該譲渡及び譲受けの日に、譲渡人のこの法律の規定による建設業者としての地位を承継する」と定めています。
この条文は昔からあったものではありません。e-Gov法令検索の時点指定で確かめると、2020年9月30日時点の建設業法に17条の2は存在せず、2020年10月1日時点の版から現れます(改正法は令和元年法律第30号、2019年6月12日公布)。それ以前は、個人の許可を法人が引き継ぐ道がなく、法人で新規に取り直すしかありませんでした。許可番号が変わり、申請から許可までの間は500万円以上の工事を請けられない空白ができていたわけです。
読みどころは「あらかじめ」の3文字
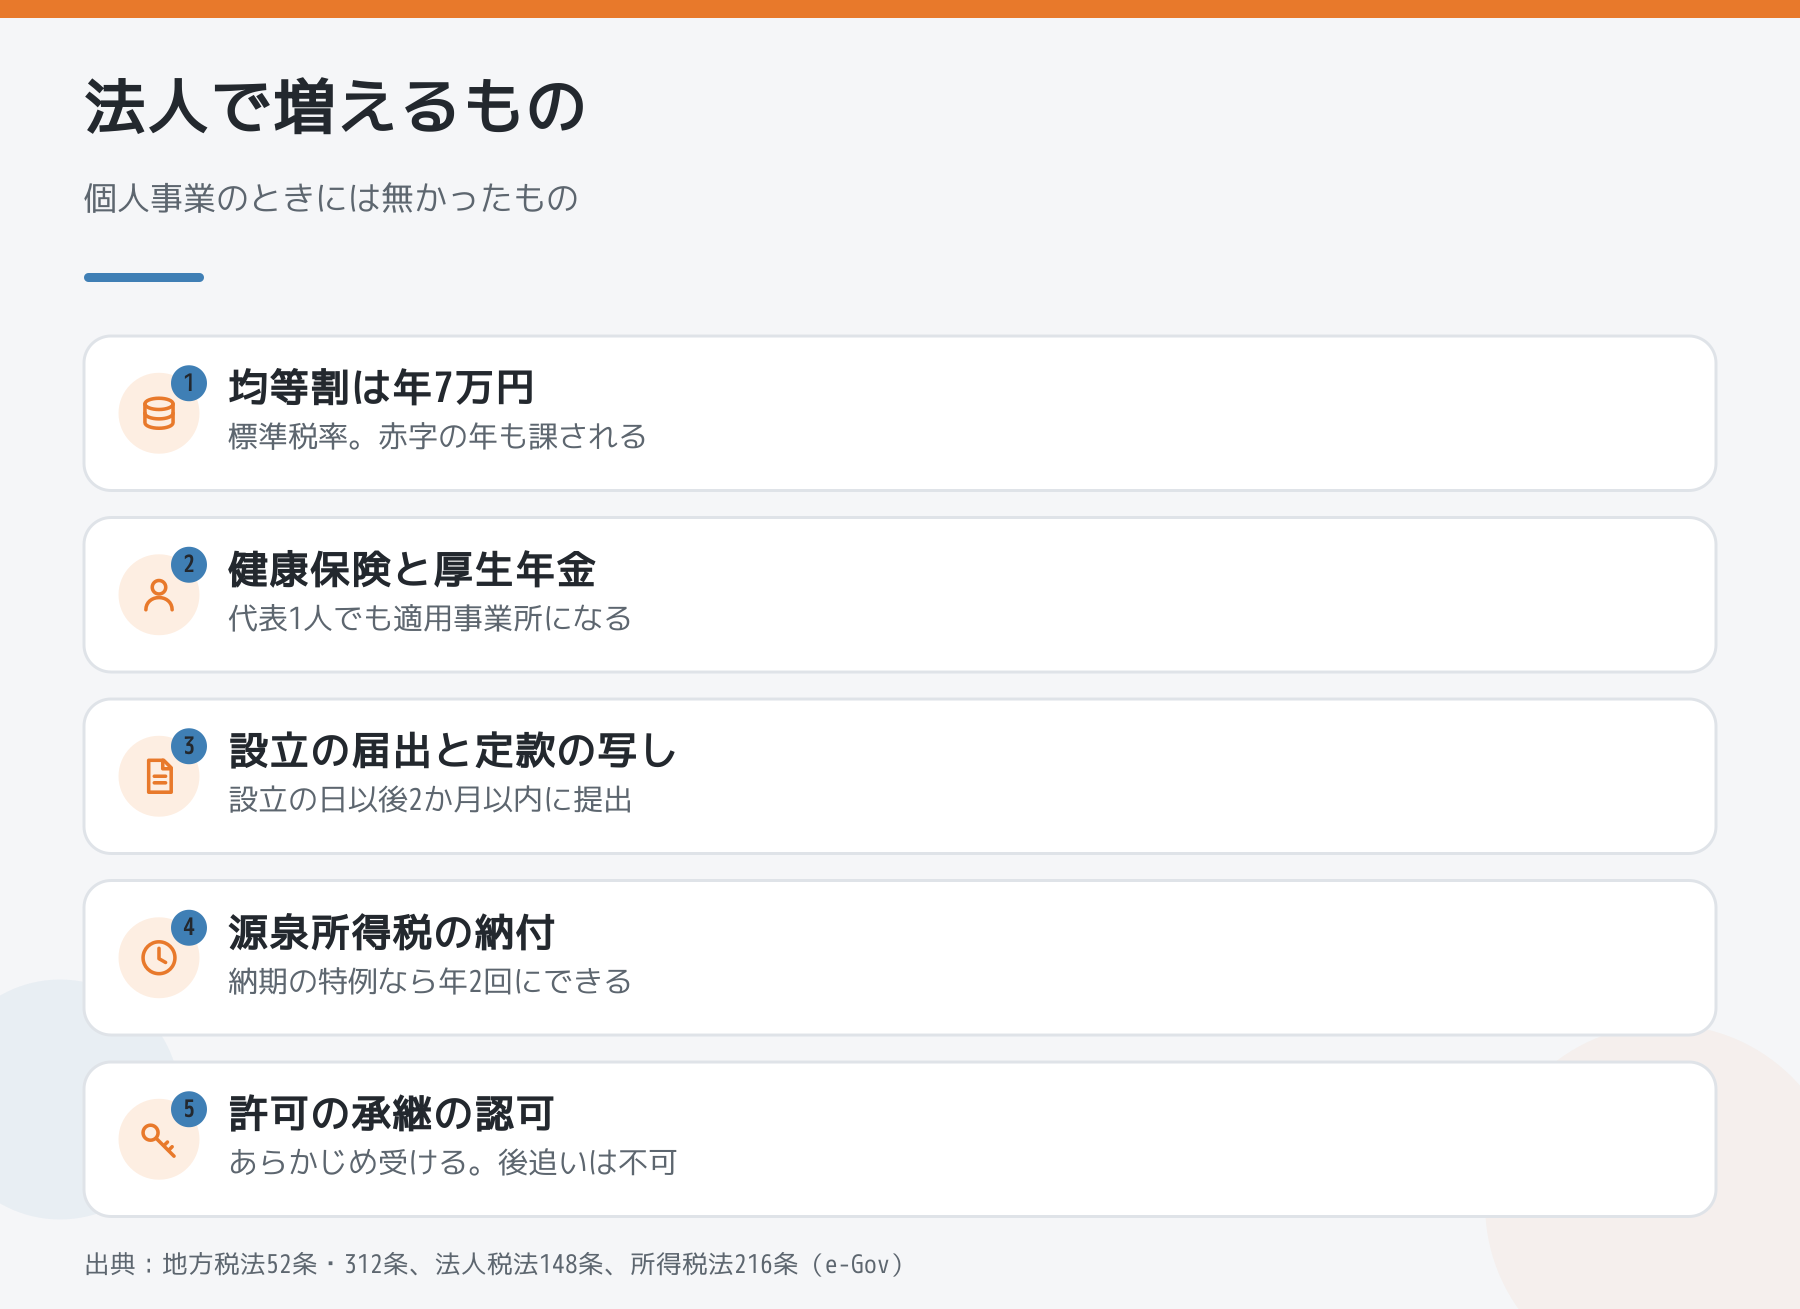
承継が認められるのは、事前に認可を受けたときだけです。先に事業を法人へ移してしまってから申請しても、17条の2の承継にはなりません。段取りは「認可の申請 → 認可 → 認可の日に承継」の順で、逆にはできない条文になっています。
ついでに書いておくと、同じ改正で入った17条の3は相続の話で、こちらは被相続人の死亡後30日以内に認可を申請しなければならないと期限が切られています。申請さえしておけば、認可または不認可の通知を受ける日までは、亡くなった人への許可が相続人へしたものとみなされます(同条2項)。
(出典:e-Gov法令検索「建設業法」17条の2・17条の3/2026年9月5日時点の現行条文、および同法の2020年9月30日・2020年10月1日各時点の版)
社会保険は5日以内。1人でも対象になる
法人になると、代表者ひとりでも健康保険と厚生年金の適用事業所になります。この条文の中身は社会保険がない会社は、法律で入らなくてよい形があるで詳しく書きましたので、ここでは期限だけ。
健康保険法施行規則19条1項は「初めて……適用事業所となった事業所の事業主は、当該事実があった日から五日以内に」届書を提出しなければならないとしています。この記事に出てくる期限のなかで、いちばん短いものです。設立の日が事実のあった日になるので、登記が完了した週のうちに動くことになります。
(出典:e-Gov法令検索「健康保険法施行規則」19条/2026年9月5日時点の現行条文)
税務署に出す紙は、思っているより多い
期限が違うものが並ぶので、条文ごとに分けます。
- 設立の届出=設立の日以後2か月以内(法人税法148条1項)。納税地、事業の目的、設立の日を書き、定款の写しなどを添える
- 個人事業の廃業の届出=1か月以内(所得税法229条)。法人にしたら、個人の側は閉じる
- 給与支払事務所等の開設の届出=その事実があった日から1か月以内(所得税法230条)。自分ひとりの会社でも、役員報酬を出せば給与の支払事務所になる
- 源泉所得税の納期の特例=承認を受ければ年2回(所得税法216条)。給与の支払を受ける者が常時10人未満の事務所が対象で、1月から6月分は7月10日まで、7月から12月分は翌年1月20日までにまとめて納付できる
最後の納期の特例は、承認を受けなければ毎月10日が納付期限です。ひとりの会社で毎月これをやるのは負担なので、開設の届出と一緒に出しておく形が現実的です。個人のときに同じ手続きをしていれば流れは同じで、一人親方の開業届|出すタイミングと書き方で扱った紙の法人版だと考えてください。
(出典:e-Gov法令検索「法人税法」148条、「所得税法」229条・230条・216条/2026年9月5日時点の現行条文)
赤字でも払う税金があるのか?
あります。法人住民税の均等割です。地方税法52条1項は道府県民税の均等割の標準税率を定めていて、資本金等の額が1千万円以下の法人は年額2万円。312条1項は市町村民税の均等割で、資本金等の額が1千万円以下かつ市町村内の従業者数の合計が50人以下なら年額5万円です。合わせて標準税率で年7万円になります。
均等割は所得を課税標準にしていないので、赤字の年でも消えません。個人事業の側にはなかった固定費が、ここで毎年立ちます。資本金を1千万円以下にしておく理由の1つがこれです。実際の税率は自治体が条例で定めるので、営業所を置く市町村の税務課で確かめてください。発注する側の大家さんも同じ計算をしていて、大家の法人化は所得900万円が目安なのかで3つの固定費として扱われています。
(出典:e-Gov法令検索「地方税法」52条・312条/2026年9月5日時点の現行条文)
期限の短い順に並べ直すと
- 建設業許可の承継の認可……譲渡の前。認可の日に承継されるので、後追いはできない(建設業法17条の2第1項)
- 健康保険・厚生年金の新規適用……事実のあった日から5日以内(健康保険法施行規則19条1項)
- 個人事業の廃業、給与支払事務所等の開設……1か月以内(所得税法229条・230条)
- 法人設立の届出……設立の日以後2か月以内(法人税法148条1項)
登記の日を起点に、この4つをカレンダーへ先に書き込んでおくのが確実です。屋号のまま法人名にするかどうかは一人親方の屋号の決め方、本店をどこに置くかは一人親方の事業所は自宅でいいのかを先に読んでおくと、登記のときに迷いません。
まとめ
- 建設業許可は2020年10月1日から承継できる。2020年9月30日時点の条文に17条の2は存在しない
- 承継はあらかじめ認可が条件。事業を移してからでは17条の2に乗らない
- 社会保険の新規適用は5日以内。この記事でいちばん短い期限
- 税務署は2か月(設立)と1か月(廃業・給与支払事務所)。納期の特例は常時10人未満なら年2回
- 法人住民税の均等割は標準税率で年7万円。赤字でも消えない
税務と許認可の扱いは、事業の規模や契約の実態によって変わります。この記事は条文の本文を示したもので、個別の判断は税務署、年金事務所、都道府県の建設業許可担当窓口に確認してください。実際に法人にした人がどの順で動いたかは、相談・雑談のフォーラムで名前を出さずに聞けます。
\ 最新情報をチェック /