一人親方が小規模企業共済に入るとき|掛金は月1,000円〜7万円で全額が所得控除、12か月未満でやめると何も戻りません
確定申告の書類を広げて、控除の欄を上から見ていく。社会保険料控除は国民年金と国保の領収書で埋まった。その下に「小規模企業共済等掛金控除」という欄があって、ここだけ毎年0円のまま。独立して3年目、所得が少し増えてきて、この欄が気になり始めた。
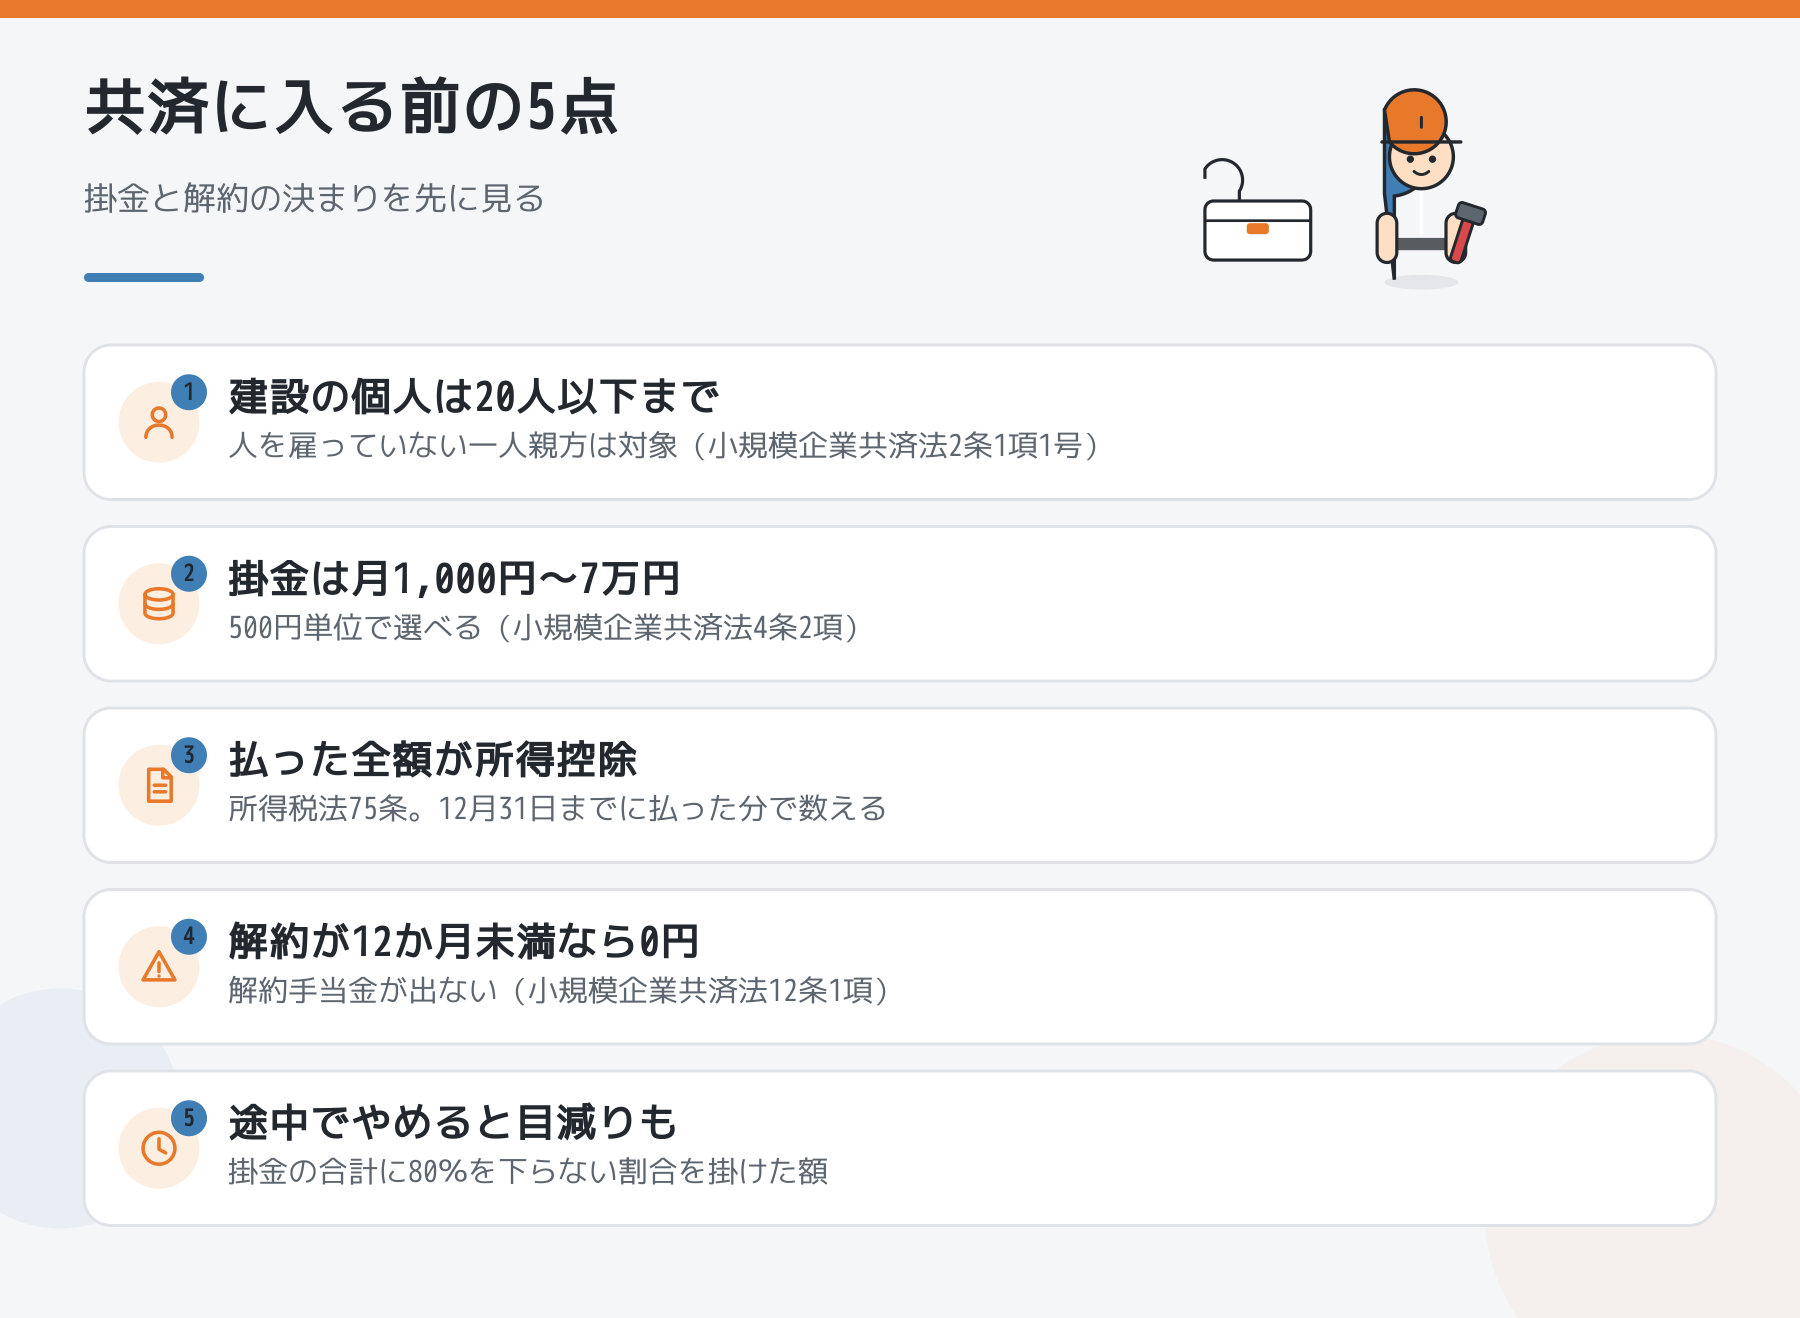
結論からお伝えすると、一人親方は小規模企業共済に入れます。掛金は月1,000円から7万円までの500円刻みで(小規模企業共済法4条2項)、払った掛金は全額がその年の所得から差し引かれます(所得税法75条)。ただし、加入して12か月未満で自分からやめると、戻ってくるお金は1円もありません(小規模企業共済法12条1項)。「節税になるから」だけで月7万円にすると、手元の運転資金が足りなくなります。
一人親方は、そもそも入れるのか?
入れます。小規模企業共済法2条1項1号は、加入できる「小規模企業者」を次のように決めています。
- 常時使用する従業員の数が20人以下の個人
- 工業、鉱業、運送業その他の業種に属する事業を主たる事業として営むもの
商業とサービス業は「5人以下」(同2号)ですが、建設の請負は1号の側に入ります。従業員がいない一人親方は、人数の条件をそのまま満たします。奥さんが事業を手伝っている場合も、「事業の経営に携わる個人」として別に入れることがあります(同4号)。どこまでが該当するかは、窓口の金融機関や中小企業基盤整備機構で確かめてください。
掛金はいくらで、何が戻ってくるのか
条文で決まっている数字を並べます。
- 掛金:月1,000円以上・500円単位・1人につき月7万円まで(4条2項)
- 増やす・減らす:申し込めば機構は承諾しなければならない(8条1項)
- 共済金が出るとき:事業をやめたときなど。掛金を6か月以上払っていることが条件(9条1項)
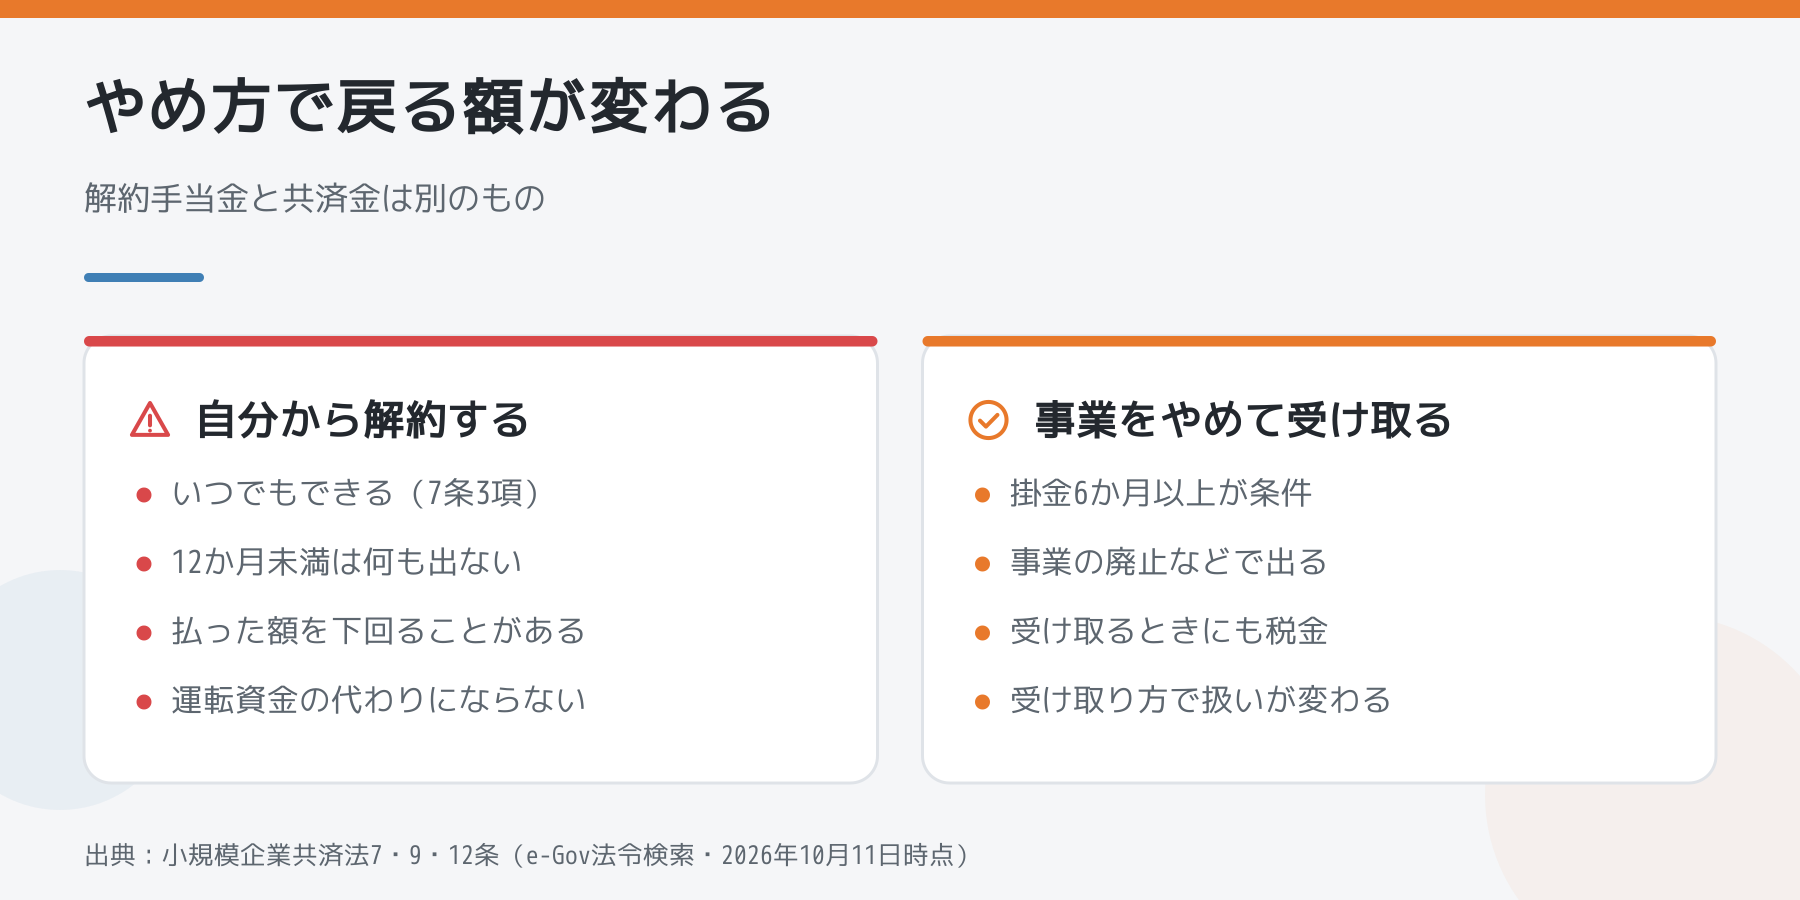
- 自分からやめるとき:いつでも解約できる(7条3項)。ただし払った月数が12か月未満なら解約手当金は出ない(12条1項)
- 12か月以上でやめたとき:払った掛金の合計に「80%を下らない政令で定める割合」を掛けた額(12条3項1号)
いちばん大事なのは最後の2行です。廃業したときに受け取る「共済金」と、途中で自分からやめたときの「解約手当金」は別物で、解約のほうは払った額を下回ることがあります。積み立てたお金を、仕事が減った月に崩す口座として使うと、その分だけ目減りします。
全額が所得控除、とはどういうことか
所得税法75条1項は、小規模企業共済の掛金を「その支払つた金額を、その者のその年分の総所得金額……から控除する」と書いています。上限の金額は決まっておらず、払った全額です。
たとえば課税される所得が300万円前後の人が、月1万円(年12万円)を掛けたとします。一般的には、所得税(税率10%)と住民税(10%)を合わせて、年2万4,000円ほど税金が軽くなる計算です。月7万円なら年84万円が所得から引かれます。ただし、税率は所得の段で変わり、復興特別所得税もあるので、実際の金額は税務署や税理士に確かめてください。
注意したいのは、この控除は12月31日までに払った分で数えることです。年末にまとめて払うつもりなら、払い方(月払い・半年払い・年払い)を早めに決めておきます。確定申告の準備の流れは、一人親方の確定申告は12月に準備するにまとめています。
建退共とは、何が違うのか
同じ「共済」でも、建設業退職金共済(建退共)は仕組みがまったく違います。一人親方が建退共に入る場合、掛金は必要経費にならないという落とし穴がありました(一人親方も建退共に入れるのか)。小規模企業共済は、事業の経費ではなく「本人の所得控除」として引かれます。どちらに入るかではなく、何のためのお金かで分けて考えると整理しやすくなります。
都合の悪いことも書いておきます
- 12か月未満で解約すると何も戻らない。最初の1年は、やめない金額で始める
- 途中解約は元本を割ることがある。運転資金のかわりにはならない
- 受け取るときにも税金がかかる。受け取り方(一括・分割)で扱いが変わるので、一般的には税務署か税理士に確認が要る
- 法人にするときは扱いが変わる。同じ事業を続ける会社を作るために個人事業をやめた場合、契約は解除されたものとみなされます(7条4項1号)。法人化を考えているなら、先に窓口で引き継ぎ方を確かめる
まとめ
小規模企業共済は、従業員20人以下の建設の個人事業主が入れる制度で、一人親方も対象です。掛金は月1,000円〜7万円、払った全額がその年の所得から引かれます。一方で、12か月未満の解約では1円も戻らず、途中でやめると目減りすることもあります。最初は「1年間やめずに払える額」から始め、所得が安定してから増やすのが無理のない入り方です。加入できるかどうか、税金がいくら軽くなるかは、金融機関の窓口や税務署・税理士にご確認ください。条文は2026年10月11日にe-Gov法令検索で確認しました。
(出典:小規模企業共済法2・4・7・8・9・12条、所得税法75条(e-Gov法令検索の現行条文))
お金の備え方について話したい方は、相談・雑談の掲示板もあります。年金の上乗せ全体の考え方は一人親方の年金と将来の備えもどうぞ。
\ 最新情報をチェック /