一人親方に個人事業税の通知が来たとき|前年の所得から290万円を引いた残りに5%で、納期は8月と11月です
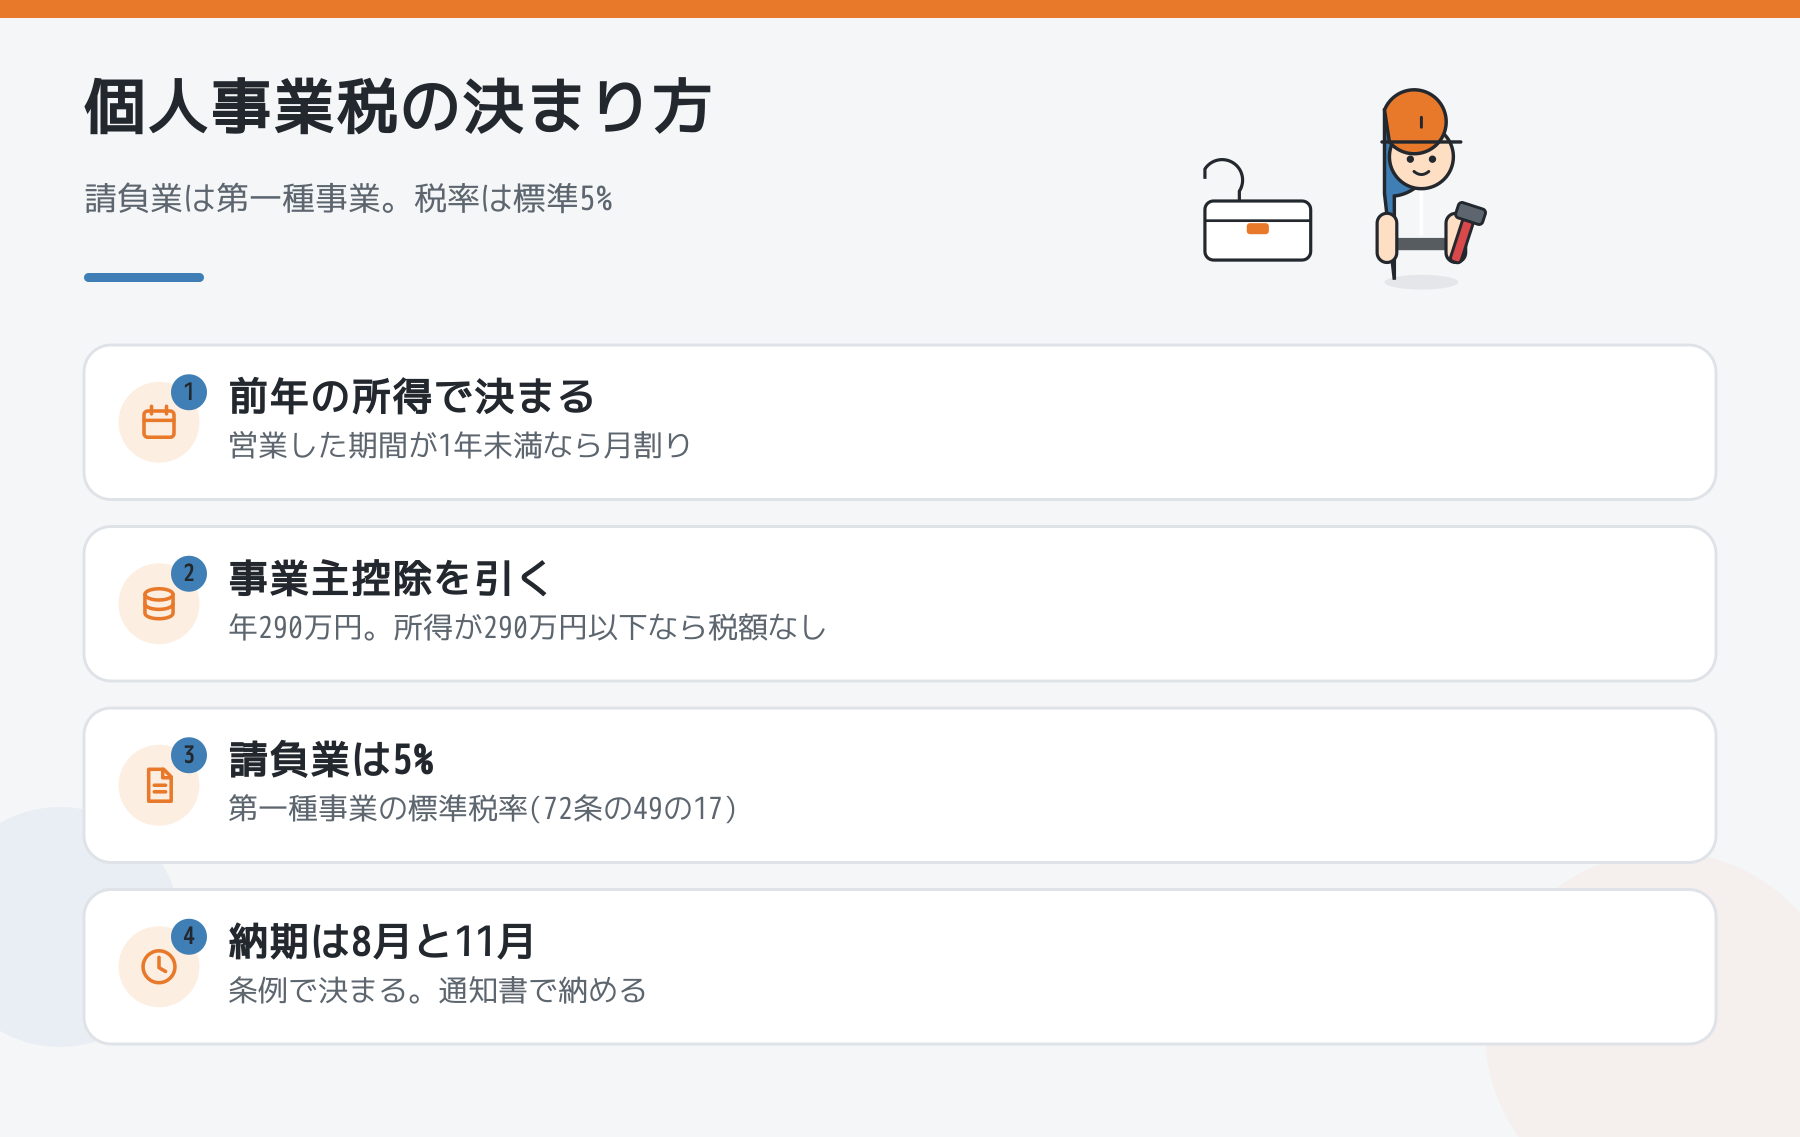
結論からお伝えすると、一人親方に届く個人事業税は、前年の事業の所得から290万円を引いた残りに、税率5%をかけて決まります。内装や大工のような請負の仕事は、地方税法で「第一種事業」の請負業にあたり、標準税率は5%です。所得が290万円以下なら、税額は出ません。通知は8月ごろに届き、納期は8月と11月の2回に分かれているのが一般的です。届いたら、まず所得の欄と控除の欄を見てください。
どの条文で決まるのか
- 課税標準は、前年中の事業の所得(地方税法72条の49の11)
- 所得は、総収入金額から必要な経費を引いて、所得税法の事業所得の計算の例で出す(72条の49の12)
- 事業主控除は年290万円(72条の49の14)
- 第一種事業の標準税率は5%(72条の49の17)
- 徴収は普通徴収、つまり納税通知書で納める(72条の49の18)
請負業は、72条の2第8項14号が第一種事業として挙げています。
計算の例
前年の事業の所得が500万円だった場合です。
- 500万円−290万円=210万円
- 210万円×5%=10万5,000円(年額)
前年の所得が290万円以下なら、引いた残りがなく、税額は出ません。事業を始めた年など、営業した期間が1年に満たないときは、控除額は290万円に営業した月数をかけて12で割った額になります(72条の49の14第2項)。月数は暦で数え、端数は1か月に切り上げます。
確定申告の所得と、金額が違うのはなぜか?
72条の49の12の条文は、所得税法26条・27条の計算の例によるとしているだけで、青色申告特別控除(租税特別措置法の規定)には触れていません。一般的には、個人事業税では青色申告特別控除は使われず、確定申告の事業所得より大きな所得から計算されます。青色事業専従者給与や、事業専従者控除(配偶者86万円、それ以外50万円)は、事業税の計算でも経費として扱われます(同条2項・3項)。ただし、事業専従者控除には、所得を専従者の数+1で割った額との比較もあります(3項2号)。具体的な数字は、通知書の記載で確かめてください。
家族の給与の扱いは、独立する職人が家族に説明する材料|増えるのは自分の分ではなく、配偶者と子の保険料ですにあります。
納期はいつか
72条の51第1項は、個人の事業税の納期を、8月および11月中において都道府県の条例で定めるとしています。税額が条例で定める金額以下なら、どちらか1回で全額を納めることもできます(同条2項)。納期の日付は、通知書に書かれています。埼玉県、千葉県、栃木県でも、条例で決まります。
申告は必要なのか?
72条の55第1項は、事業の所得が事業主控除(290万円)を超える人に、翌年の3月15日までに、都道府県知事へ申告するよう求めています。申告が済んだものとして扱われる場合や様式は、都道府県税事務所の案内で確かめてください。所得が290万円以下の人にとっても、損失の繰越控除を使いたいときは、申告が条件になる場合があります(同条2項、72条の49の12第6項)。
経費にできるのか
納めた事業税は、所得税の計算で、事業の必要経費にできるのが一般的です。確定申告での扱いは、一人親方の確定申告|経費にできるものを見てください。廃業した年の事業税は、一人親方が廃業する日の手続き|税務署の廃業届は2026年から確定申告期限までにまとめています。
通知が来たときに見る3つ
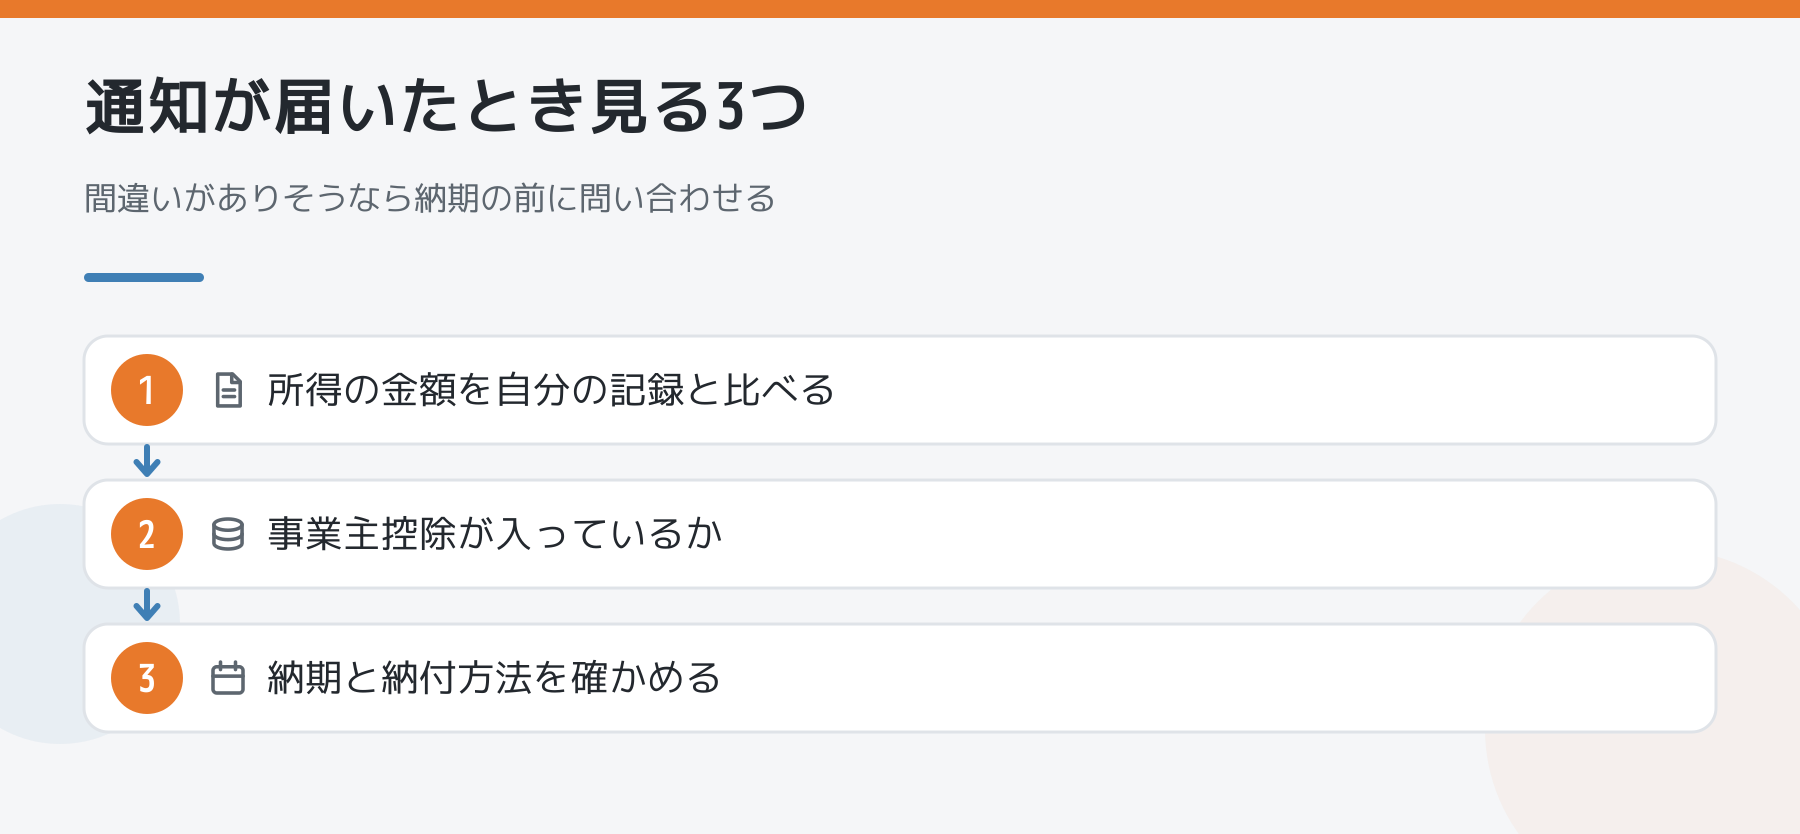
- 所得の金額:自分の帳簿の事業所得と、青色特別控除の分を足した額が近いか
- 控除の欄に、事業主控除が入っているか
- 納期と納付方法:8月と11月に分かれているか
間違いがありそうなときは、通知書に書かれた都道府県税事務所に、納期の前に問い合わせてください。
まとめ
個人事業税は、前年の事業の所得から290万円を引いた額に、請負業なら5%をかけて決まります(地方税法72条の49の14・72条の49の17)。納期は8月と11月で、通知書で納めます。条文は2026年10月5日にe-Gov法令検索で確認しました。税額や申告の扱いは、都道府県税事務所や税理士にご確認ください。
働き方の相談をしたい方は、相談・雑談の掲示板もご活用ください。
\ 最新情報をチェック /