一人親方が仲間の借入れで保証人を頼まれたとき|公証役場で本人が口で意思を述べなければ、保証は効力を生じません
同じ現場に入っている職人仲間から「銀行から事業資金を借りる。保証人に名前を貸してくれないか。迷惑はかけない」と頼まれた。判子を押せば済むと思っていたら、公証役場に行ってくれと言われた。返事をする前に、頼まれた側の一人親方が押さえておきたい点をまとめます。
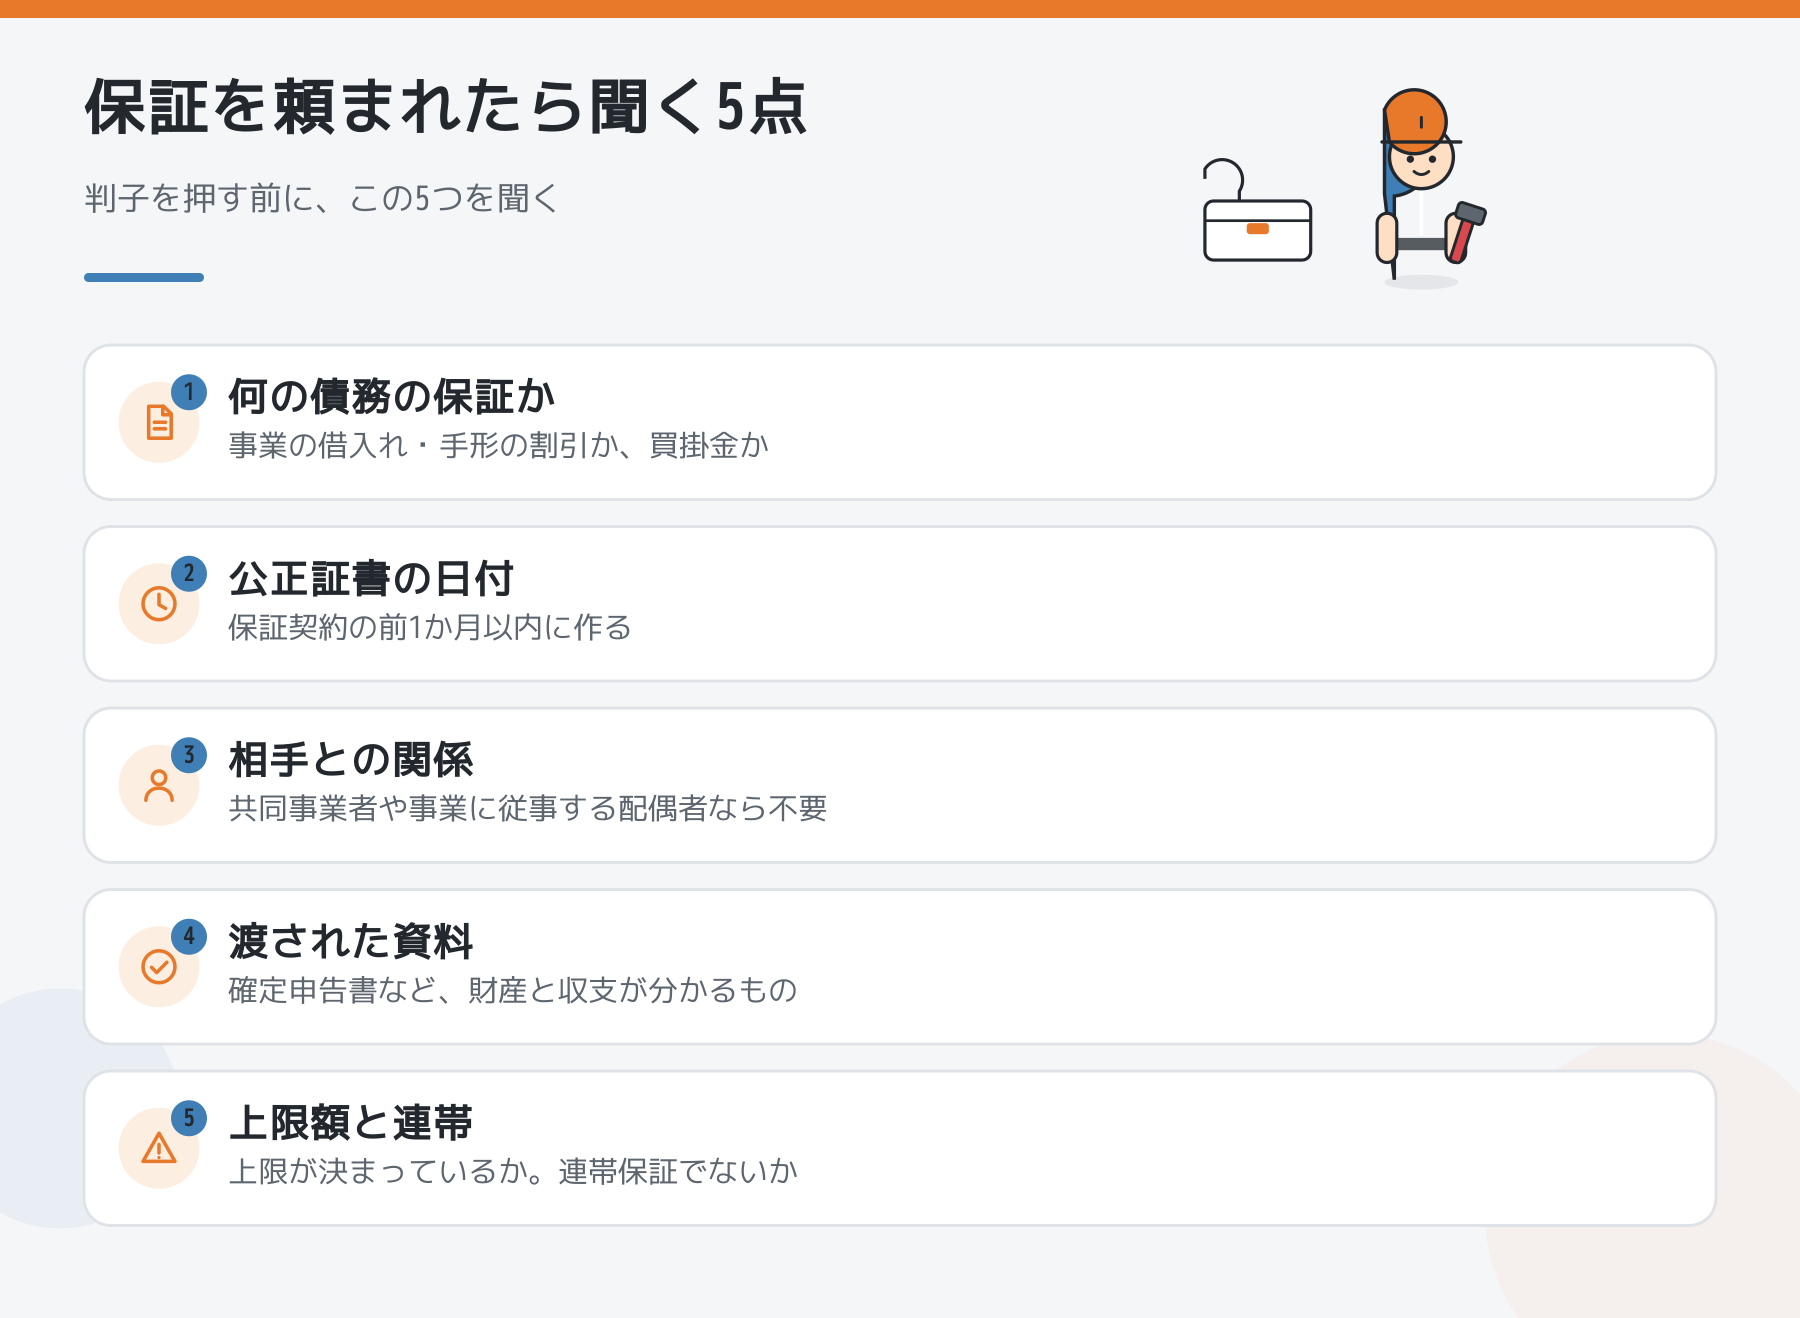
結論からお伝えすると、事業のための借入れ(貸金等債務)の保証は、保証契約を結ぶ前の1か月以内に、保証人になる本人が公証人の前で意思を述べた公正証書がなければ、効力を生じません(民法465条の6第1項)。判子を押した保証契約書があっても、この公正証書がなければ保証は成立しません。ただし、頼んだ側が個人で、頼まれたのが事業に現に従事している配偶者や共同事業者なら、この手続きは要りません(同法465条の9)。頼まれたら、次の3つを先に確かめます。
- 何の債務の保証か:金銭の貸付けか、手形の割引か。材料代などの買掛金は、この手続きの対象外です
- 自分と相手の関係:共同で事業をしている仲間か、ただの知り合いか。除外に当たるかどうかが変わります
- 相手から資料をもらったか:確定申告書や他の借入れの一覧。頼む側には、渡す決まりがあります
保証人は、払えなくなった本人の代わりに払う人です
民法446条1項は、保証人は、主たる債務者(借りた本人)が債務を履行しないときに、その履行をする責任を負うと定めています。同条2項は、保証契約は書面でしなければ効力を生じないとしています。
連帯保証になると、さらに重くなります。連帯保証人には、まず本人に請求しろと言える権利(催告の抗弁)も、本人の財産から先に取れと言える権利(検索の抗弁)もありません(同法454条)。日本公証人連合会も、連帯保証では、債権者が本人に催告したかどうか、他に保証人がいるかどうかにかかわらず、全額を請求される場合があると説明しています。「迷惑はかけない」という言葉に、法律上の意味はありません。
公正証書が要るのは、事業の「貸金等債務」の保証だけです
公正証書が必要になるのは、事業のために負担した貸金等債務を主たる債務とする保証です。貸金等債務とは、金銭の貸渡しまたは手形の割引を受けることによって負担する債務のことです(日本公証人連合会)。手形の割引については、一人親方が手形で払うと言われたときに書いています。
- 対象になるもの:事業資金の借入れの保証。一定の範囲の借入れをまとめて保証する「根保証」も含まれます
- 対象にならないもの:材料屋への買掛金の保証や、生活費のための借入れの保証
買掛金のように対象外でも、一定の範囲の債務をまとめて保証する根保証で、保証人が個人のときは、上限額(極度額)を決めなければ効力を生じません(民法465条の2第2項)。この点は見習いが入社日に出す書類の身元保証書でも同じです。
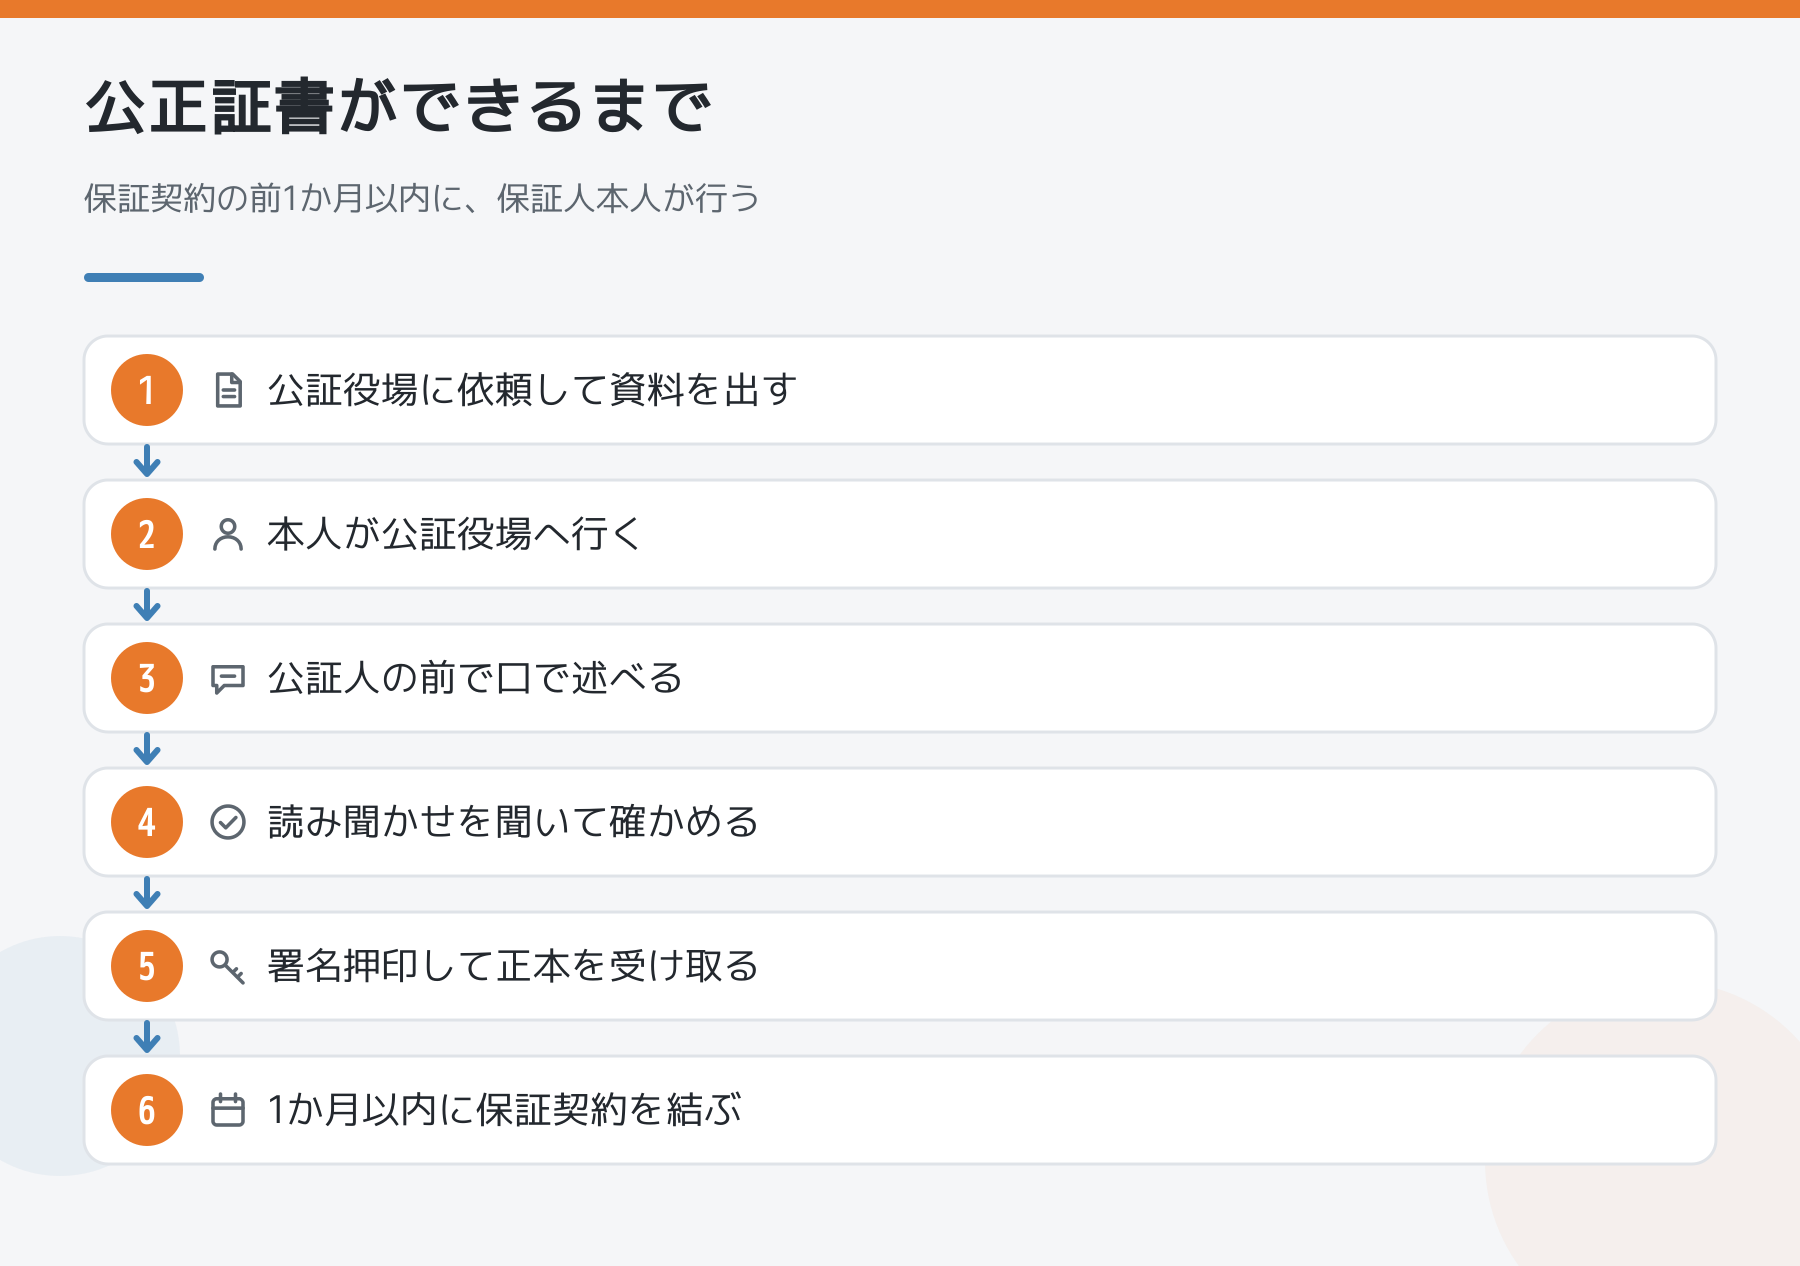
公証役場では、本人が口で述べなければなりません
手続きの要点は、日本公証人連合会の説明と民法465条の6第2項で次のとおりです。
- 保証人になる本人が行く:代理人は認められず、ウェブ会議での作成もできません
- 債権者と借りる本人は同席させない:保証人になる人が干渉を受けないようにするためです
- 口で述べる内容:債権者と債務者、借りる額と利息・違約金などの定め、本人が払わないときは全額払う意思があること。連帯保証なら、催告の有無や他の保証人の有無にかかわらず全額払う意思があること
- 公証人の確認:読み聞かせか閲覧のあと、保証人が署名押印します。保証の意思を確認できなければ、公証人は作成を断ります
- 手数料:保証契約1件につき、原則1万3,000円です(日本公証人連合会)
この公正証書は、保証契約を結ぶ日の前1か月以内に作る必要があります。作ってから時間が空くと、使えません。
配偶者や共同事業者は、公正証書が要りません
民法465条の9は、公正証書の規定を適用しない人を挙げています。借りる本人が法人のときは、理事・取締役や議決権の過半数を持つ人などです。借りる本人が個人のときは、次の2者です。
- 借りる本人と共同して事業を行う人
- 借りる本人が行う事業に現に従事している配偶者
親や友人、元請けの社員は入りません。現場で組んでいる職人どうしでも、それぞれが独立した一人親方なら、共同して事業を行う人と言えるかは、条文からは読み取れません。迷うときは、公証役場に聞くのがいちばん確実です。
頼む側は、財産と収支を渡さなければなりません
民法465条の10第1項は、事業のための債務の保証を個人に頼むとき、借りる本人は、次の3つを伝えなければならないと定めています。
- 財産と収支の状況
- 他に負っている債務の有無、金額、返済の状況
- その借入れのために他に出す担保があれば、その内容
個人事業主なら、確定申告書や財産債務調書などが当たります(日本公証人連合会)。本人がこれらを伝えず、または事実と違うことを伝えたため、保証人が思い違いをして保証を引き受けた場合、貸す側がそれを知っていたか知ることができたときは、保証人は保証契約を取り消せます(同条2項)。ただし、取り消すには、貸す側がその事情を知っていたか、知ることができたことが条件です。引き受ける前に、確定申告書を見せてもらうほうが確実です。
引き受けたあとは、残高と滞納を貸す側に聞けます
本人に頼まれて保証人になった場合、保証人が求めれば、貸す側は遅滞なく、元本や利息などの不履行の有無、残額、期限が来ている額を教えなければなりません(民法458条の2)。また、本人が分割払いの期限の利益を失ったときは、貸す側は知った時から2か月以内に保証人へ通知する必要があります。通知がなければ、失った時から通知までの遅延損害金は、保証人に請求できません(同法458条の3)。遅延損害金の考え方は、一人親方が遅れた代金に遅延損害金を付けるときに書いています。
頼まれた保証は、断ってもよいのか
保証は、頼まれただけでは成立しません。書面に署名し、事業の借入れなら公証役場で意思を述べて、はじめて責任が生まれます。頼まれた時点では、何の責任も生じていません。引き受けるなら、その人の収支で返せる見込みがあるか、返せなければ自分の仕事の資金繰りがどうなるかを、先に見ます。自分の資金繰りの見方は一人親方が独立1年目に作る資金繰り表に書いています。
まとめ|保証人を頼まれたとき確かめる5つ
- 保証する債務:事業の借入れ(手形の割引を含む)か。買掛金か
- 公正証書:契約の前1か月以内に、自分が公証役場で作れるか
- 相手との関係:共同事業者や事業に従事する配偶者か。それ以外なら公正証書が要る
- 渡された資料:確定申告書など、財産と収支が分かるものを受け取ったか
- 上限と連帯:保証する範囲が決まっているか。連帯保証になっていないか
判断に迷うときは、公証役場、弁護士、取引銀行の窓口に確認してください。保証を頼まれたときの対応を、同じ立場の職人どうしで話したいときは、相談・雑談の掲示板にどうぞ。
(出典:民法446条・454条・458条の2・458条の3・465条の2・465条の6・465条の9・465条の10(e-Gov法令検索の現行条文)/日本公証人連合会「公証事務 5-2 保証意思宣明公正証書」)
\ 最新情報をチェック /