一人親方は住宅ローンを組めるか|見られる年収は売上ではなく所得金額
独立して2年目の春。確定申告の控えを持って住宅ローンの窓口に座ると、担当者が指でなぞるのは売上の欄ではなく、その少し下の「所得金額」の欄です。去年の売上は720万円。でも欄に書いてある数字は310万円でした。
結論からお伝えすると、一人親方でも住宅ローンは組めます。ただし、見られる「年収」は売上ではなく、確定申告書に書いた所得金額です。住宅金融支援機構のフラット35は、自営業の人の年収を「前年の所得金額」で見ると公表しており、経費を多く入れて税金を抑えた年ほど、借りられる額も小さくなります。勤めていたころの額面で考えていると、ここで数百万円の差が出ます。
「年収」は、どの数字で見られるのか?
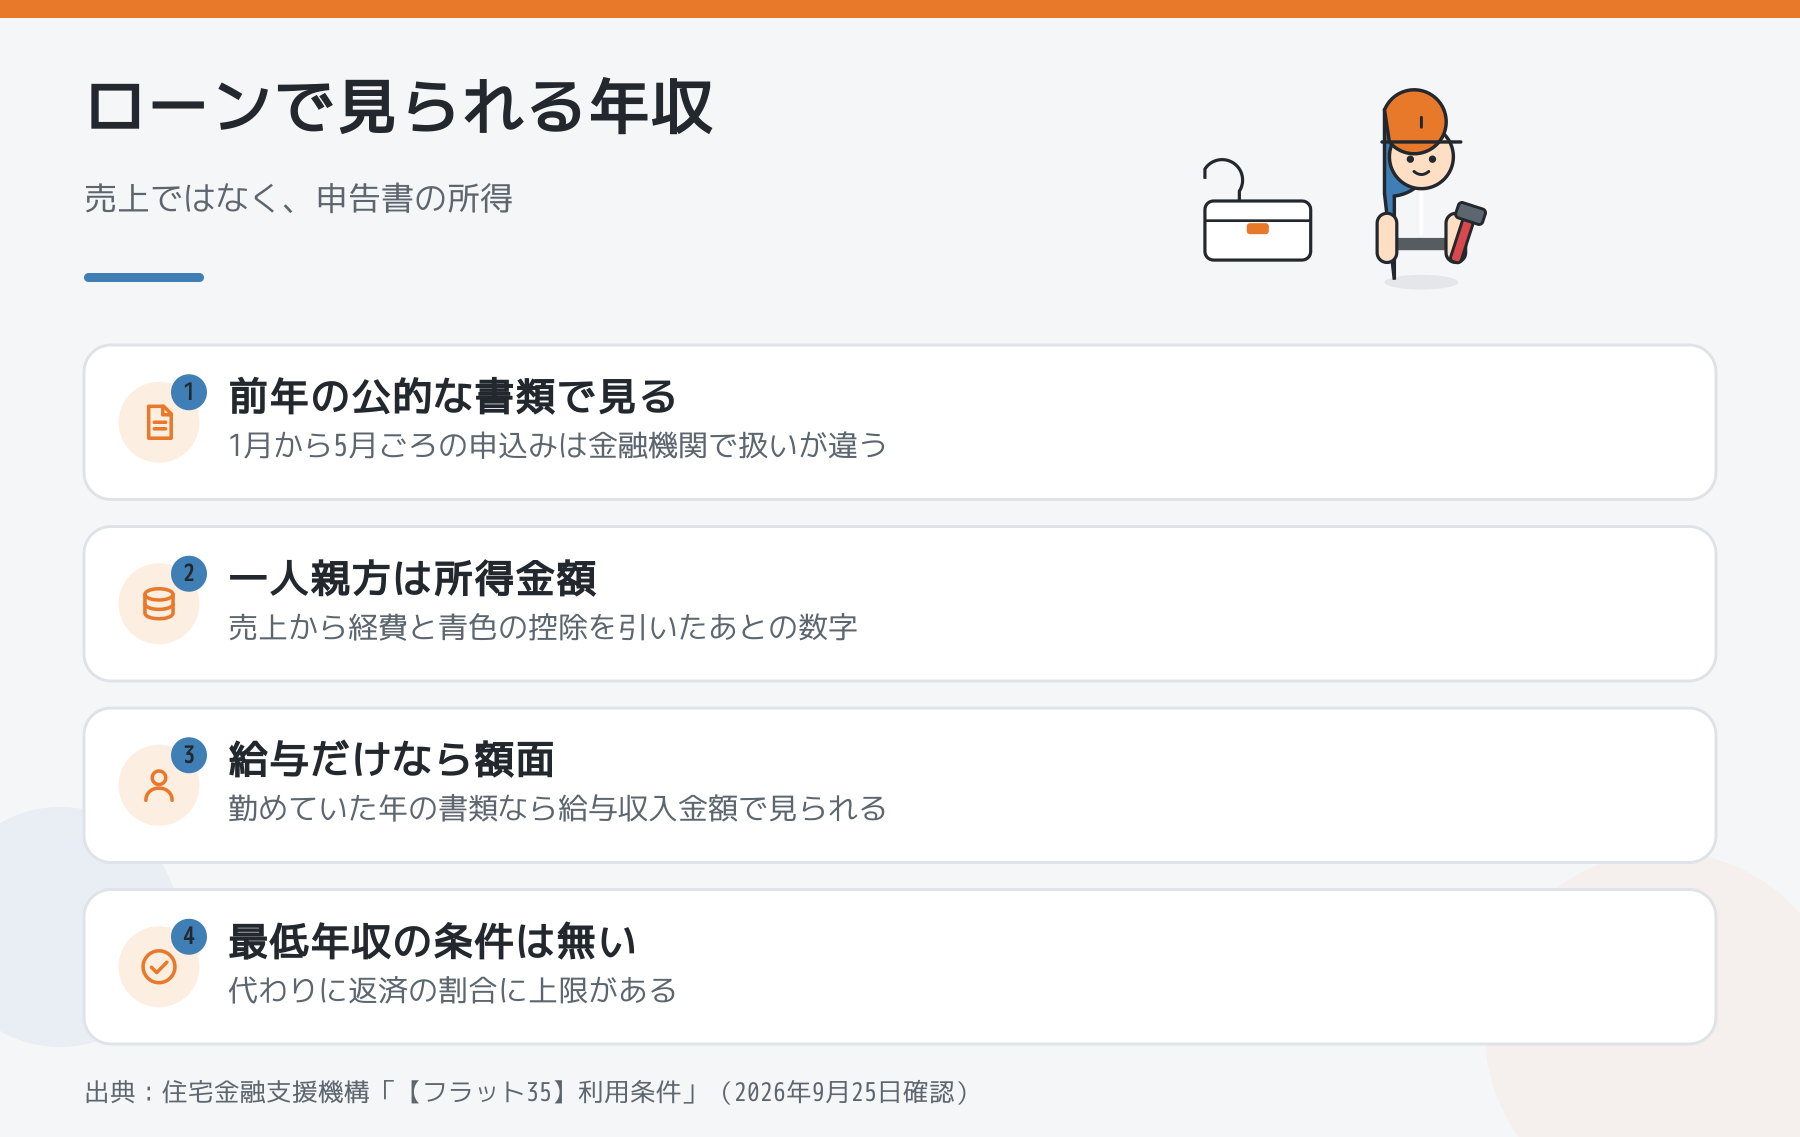
フラット35の利用条件のページには、年収は「原則として、申込年の前年の収入を証する公的証明書に記載する」金額だと書かれています。そのうえで、中身が2つに分かれています。
- 給与収入のみの人:給与収入金額(いわゆる額面)
- それ以外の人:所得金額(事業所得、不動産所得、利子所得、配当所得、給与所得の所得金額の合計)
一人親方は2つ目です。事業所得の金額は、所得税法27条2項で「総収入金額から必要経費を控除した金額」と決まっています。青色申告なら、租税特別措置法25条の2で青色申告特別控除を引いたあとの金額が事業所得の金額になります。材料代、車の費用、道具、青色の控除。どれも引いたあとの数字が「年収」として扱われるわけです。
冒頭の例なら、売上720万円ではなく310万円で見られます。勤めていたころの「額面450万円」とも違う数字です。
借りられる額は、ほかのローンも合わせた割合で決まる
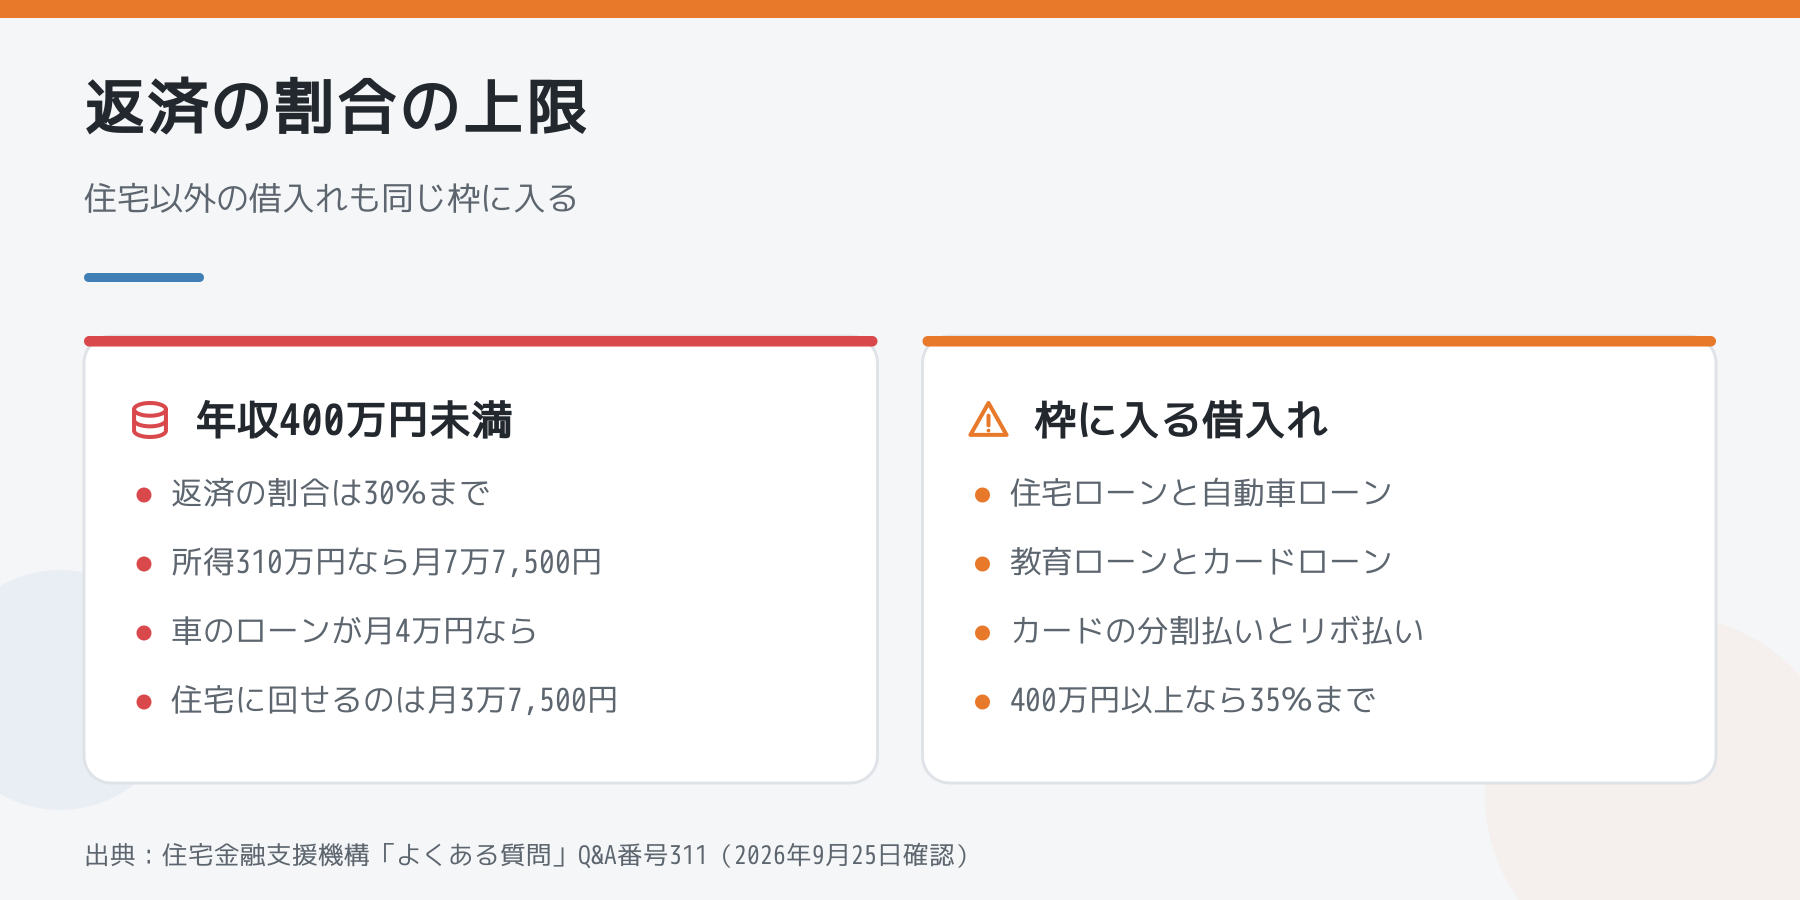
フラット35には最低年収の条件はありません(住宅金融支援機構「よくある質問」Q&A番号311)。代わりに、年収に占めるすべての借入れの年間返済額の割合(総返済負担率)に上限があります。
- 年収400万円未満:30%以下
- 年収400万円以上:35%以下
冒頭の310万円なら、30%で年93万円、月にすると7万7,500円が返済の上限です。ここで職人にとって大きいのが「すべての借入れ」の範囲です。機構の説明では、住宅ローンのほかに自動車ローン、教育ローン、カードローン、クレジットカードの分割払い・リボ払いによる購入まで含むとされています。
仕事の車をローンで買っていて月4万円払っているなら、住宅に回せるのは月3万7,500円ほどになります。工具をカードの分割で買っている分も、同じ枠を使っています。
独立する前と後で、何が変わるのか
同じ人でも、どの年の書類を出すかで見られる数字が変わります。
- 勤めていた年の書類で申し込む:給与収入だけなら額面で見られる。いちばん大きい数字になりやすい
- 独立した年の翌年に申し込む:前年に勤め分と独立後の分が混ざっていれば、給与所得(給与所得控除のあと)と事業所得の合計で見られる
- 独立して丸1年以上たってから申し込む:事業所得だけ。経費と青色の控除を引いたあとの数字
もう1つ、時期の注意があります。機構は、前年の公的証明書が出る前の1月から5月ごろに申し込む場合は「金融機関により取扱いが異なることがあります」としています。確定申告が終わってすぐに動くと、窓口によっては前々年の書類で見られることがあります。
なお、ここで書いた数字はフラット35の基準です。銀行が独自に出す住宅ローンは、自営業の人に何年分の申告書を求めるか、所得をどう見るかを金融機関ごとに決めていて、多くは公表されていません。実際の条件は窓口で確かめてください。
経費を減らして所得を大きく見せればいいのか?
申告書の所得を大きくすれば、借りられる額は増えます。ただし、そのぶん所得税・住民税・国民健康保険料・個人事業税も増えます。住宅ローンのためだけに、入れられる経費を入れずに申告するのは、毎年の支出を確実に増やして借入枠を買っているのと同じです。
本当に効くのは、借りる前の1〜2年で次を整えることです。
- 車と工具の分割払いを、申込みの前に終わらせておく(返済負担率の枠が空く)
- クレジットカードのリボ払いをやめる(これも「すべての借入れ」に入る)
- 申告書と帳簿を毎年きちんと残す(どの金融機関でも最初に見られる書類)
- 家族に収入があれば、収入合算ができるか窓口で聞く(フラット35は条件つきで合算できる)
都合の悪いことも書いておきます
- 返済負担率の上限まで借りられても、それで毎月の暮らしが回るとは限りません。一人親方は仕事が切れた月も返済日が来ます。上限の7〜8割で組んでおくと、閑散期に慌てずに済みます
- フラット35は、自分や親族が住む家のための借入れです。作業場や資材置き場として使う部分は融資の対象から外れることがあります(店舗・事務所など非住宅部分は購入価額から除かれる)
- 審査に通るかどうかは、所得だけで決まりません。個別の判断は金融機関に確認してください
まとめ
- 一人親方の「年収」は売上ではなく、確定申告書の所得金額で見られる
- フラット35の上限は、年収400万円未満で30%、400万円以上で35%
- 車・工具のローンやカードの分割も「すべての借入れ」に入る
- 所得を大きく見せるより、借りる前に分割払いを終わらせるほうが効く
独立する年によって手続きの期限が変わる話は一人親方が独立する時期は何月がいいか|2026年1月から開業届の期限が変わったに、独立1年目と2年目に来る支払いは一人親方が独立1年目に払うお金のカレンダー|きついのは1年目ではなく2年目にまとめています。
独立してから家を買った人、断られた人の話は、後から続く人の材料になります。相談・雑談の掲示板に書き残してもらえると助かります。
※ フラット35の基準は、住宅金融支援機構「【フラット35】利用条件」「よくある質問 Q&A番号311」(2026年9月25日確認)によります。条文は同日時点の e-Gov 法令検索で確認しています。
\ 最新情報をチェック /