一人親方は請求書に通し番号を振るべきか|法律が求めているのは番号ではなく3項目です
独立して2年目、元請けの経理から電話が来ます。「先月の請求書、番号が前の月と同じなんですけど」。手元の控えを見ると、テンプレートの「No.1」を消し忘れたまま3か月出していた——請求書まわりでいちばん多い連絡が、この番号の話です。
結論からお伝えすると、請求書に通し番号を振ることは、法律ではどこにも求められていません。インボイス(適格請求書)の記載事項にも番号は入っていません。一方で、帳簿と控えの側には「日付・金額・取引先」の3つで探せる状態にしておく、という条文があります。番号は、その3つを楽に探すための道具でしかありません。
インボイスに書く6つに、番号は入っていない
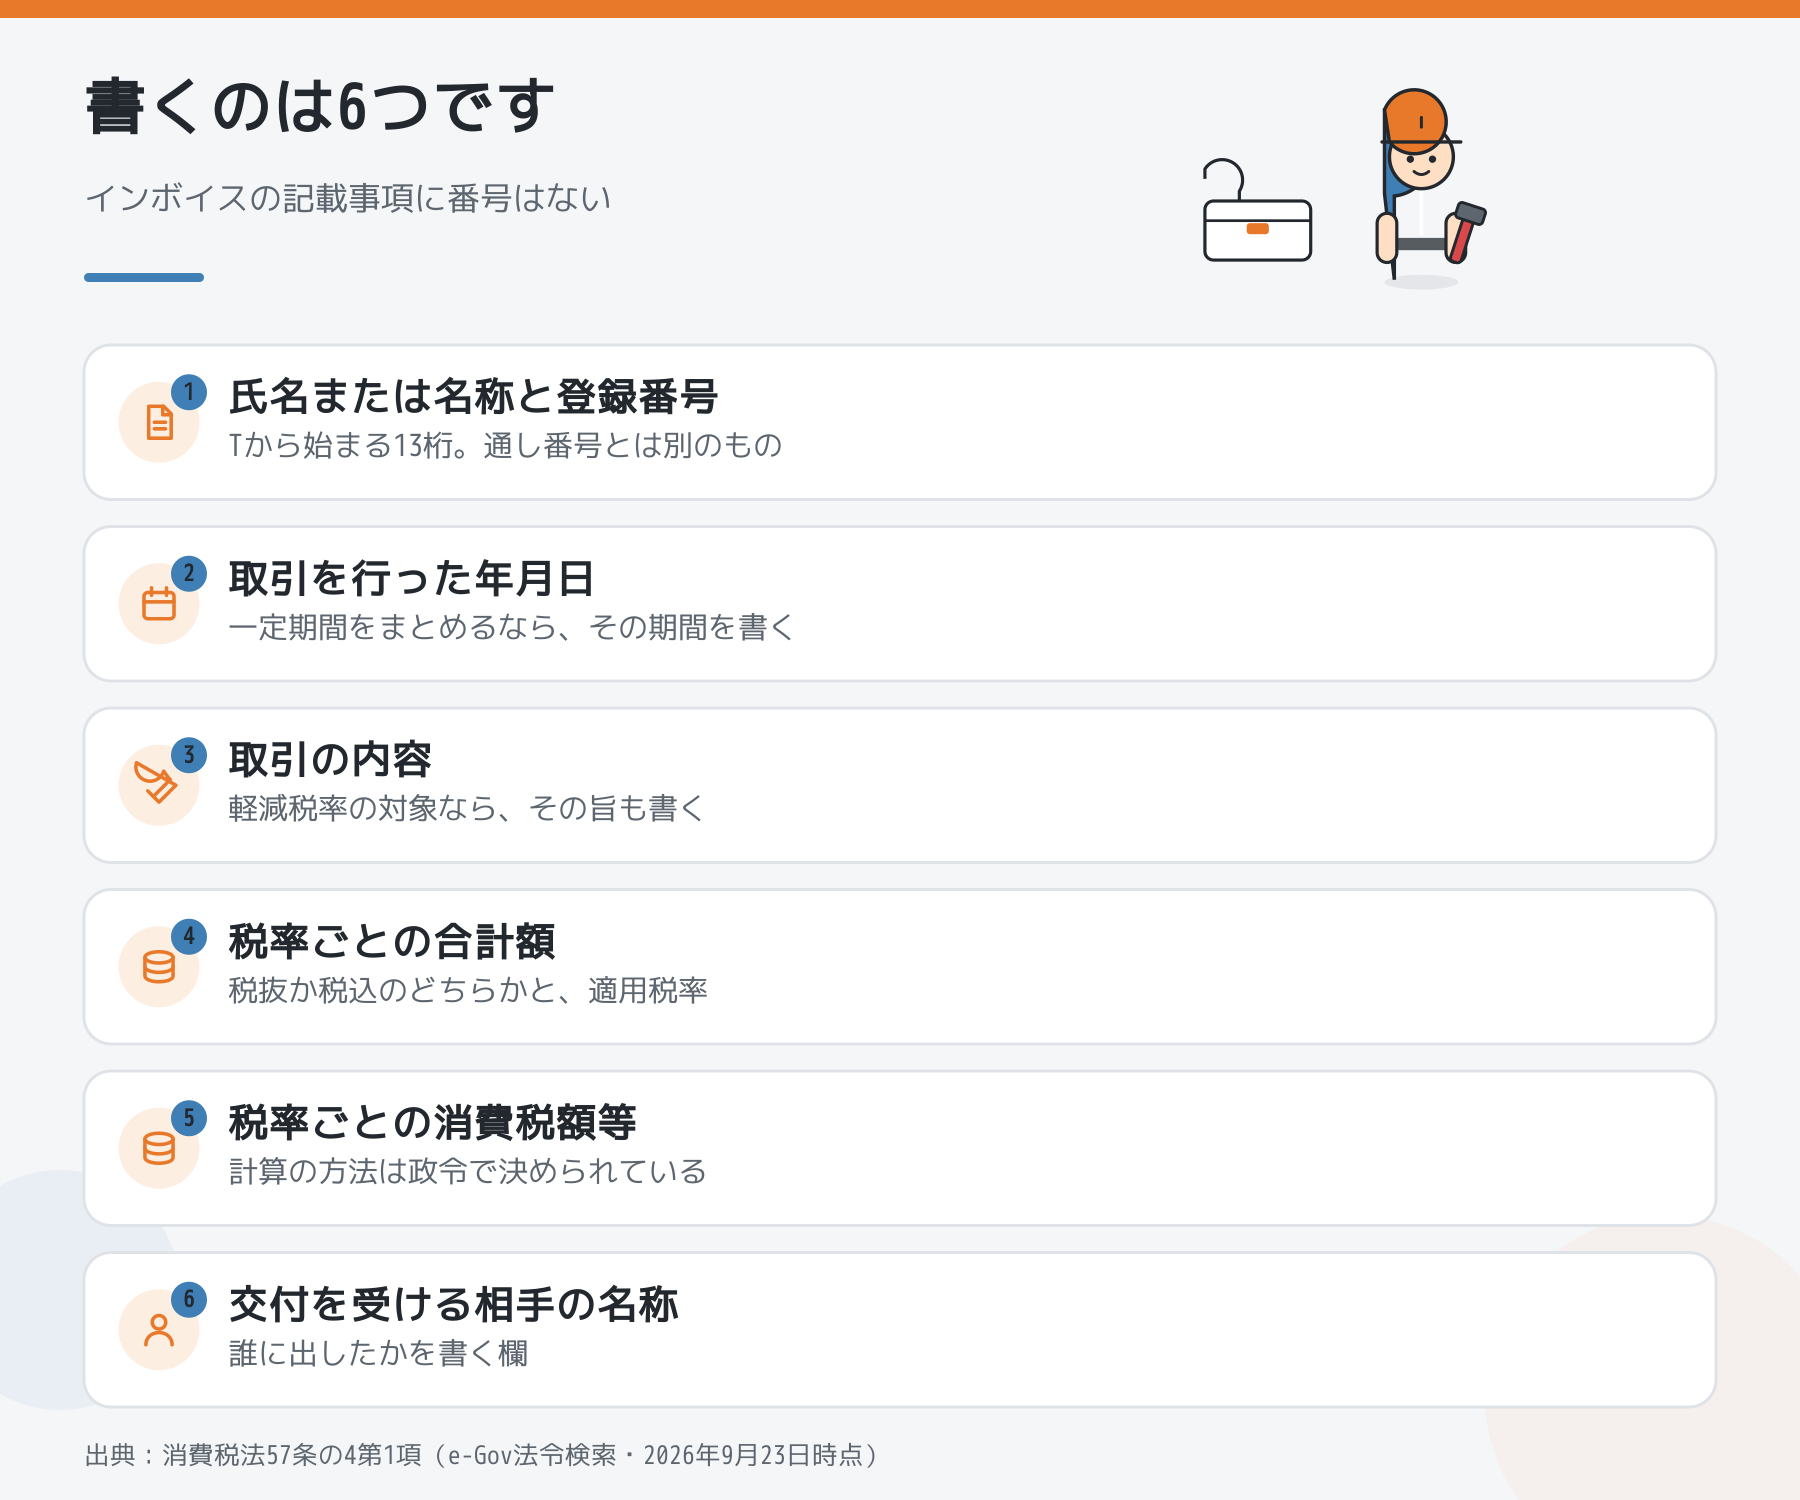
消費税法第57条の4第1項が、適格請求書に書く事項を6つ並べています。並びはこうです。
- 発行する事業者の氏名または名称と、登録番号
- 取引を行った年月日(一定期間をまとめるなら、その期間)
- 取引の内容(軽減税率の対象ならその旨)
- 税率ごとに区分して合計した税抜または税込の金額と、適用税率
- 税率ごとに区分した消費税額等
- 書類の交付を受ける事業者の氏名または名称
1番の「登録番号」は、Tから始まる13桁のあの番号です。請求書の通し番号とは別物です。ここを混同して「Tの番号を書いたから通し番号も要る」と考えてしまう人がいますが、条文に並んでいるのは上の6つだけです。
そもそもインボイスを出す義務があるのは、登録している事業者が、相手から求められたときです。免税事業者のままなら出す義務はありません。自分がどちら側かで書き方が変わるので、判断がつかないときは見積書・注文請書・納品書・請求書の使い分けで4枚の役目を確かめてから決めてください。
では、法律は何を求めているのか?
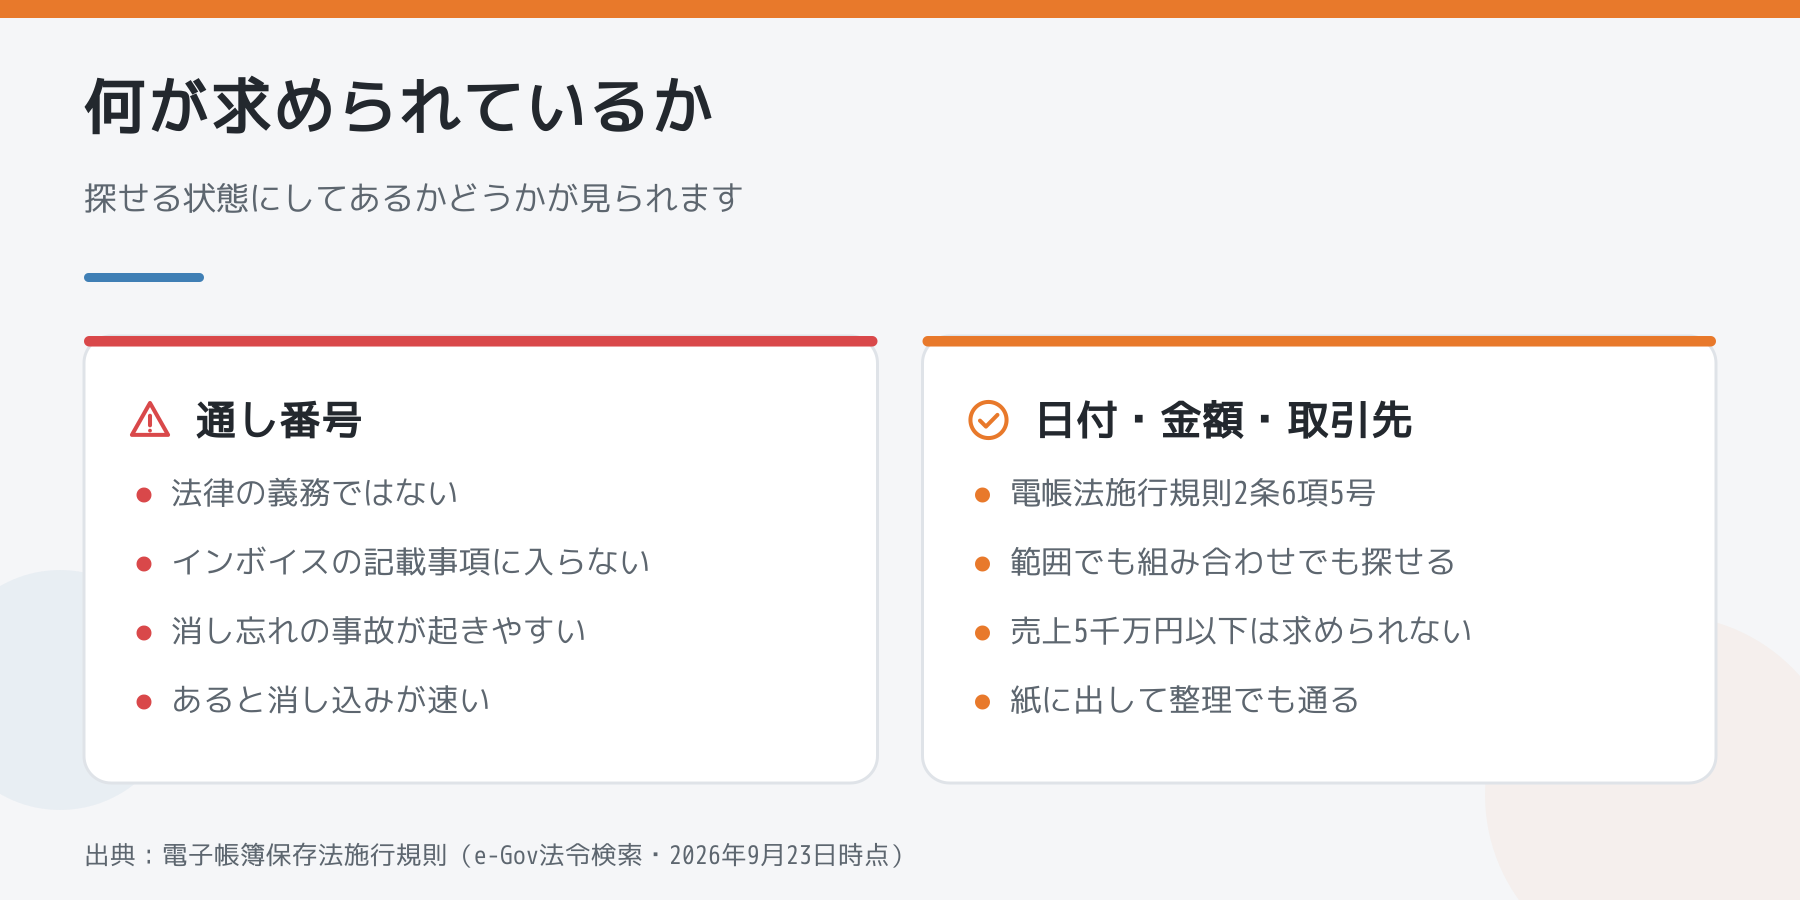
求められているのは「探せること」です。電子帳簿保存法の施行規則第2条第6項第5号イが、検索できる条件を3つ挙げています。
取引年月日その他の日付、取引金額及び取引先(中略)を検索の条件として設定することができること
日付・金額・取引先。この3つだけです。ここにも番号はありません。さらにロとハで「日付や金額は範囲で指定できること」「2つ以上を組み合わせられること」が続きます。
そして、ここからが一人親方に効く話です。同規則第4条第1項は、次のどちらかに当てはまる人について、この検索の要件を求めないと書いています。
- 2年前(基準期間)の売上が5,000万円以下で、税務署からデータの提示・提出を求められたら応じられるようにしている場合
- データを紙に印刷して、取引年月日その他の日付と取引先ごとに整理したものを出せるようにしてあり、あわせてデータの提示・提出にも応じられる場合
売上5,000万円以下の一人親方は、ほぼ前者に入ります。専用ソフトも、ファイル名のルールも、要らないということです。メールやLINEで届いた請求書・領収書のデータを消さずに残しておいて、聞かれたら出せる。検索の要件については、それで足ります。ただし、同じ第4条第1項は、データを勝手に直したり消したりしないための措置も求めています。タイムスタンプ、訂正・削除の記録が残るシステム、または「訂正・削除の防止に関する事務処理の規程」を定めて備え付けることのどれか1つです。一人親方なら事務処理の規程がいちばん手軽で、国税庁がひな形を公開しています。この点はLINEでのやりとりを扱ったLINEで受ける仕事の残し方にも書いています。
帳簿のほうは、条文が別にある
請求書の控えとは別に、帳簿そのものの条文が所得税法にあります。
- 第232条…不動産所得・事業所得・山林所得を生む業務を行う人(青色の承認を受けている人を除く)は、帳簿を備え付けて、総収入金額と必要経費に関する事項を、省令で定める簡易な方法で記録し、保存する
- 第148条…青色申告の承認を受けている人は、省令で定めるところにより帳簿書類を備え付けて記録し、保存する
白色でも記帳と保存の義務があることが、第232条にそのまま書いてあります。「青色にしていないから帳簿は要らない」は通りません。手を動かす量を減らす方法は帳簿づけを月1時間で終わらせる手順にまとめています。
それでも番号を振ったほうがいい理由
義務ではない、と3回書きましたが、実務では振っておいたほうが楽です。理由は3つあります。
- 入金の消し込みが速くなる。振込明細の摘要に番号が入っていれば、どの請求に対する入金か1秒で分かります
- 再発行したときに区別がつく。金額を直して出し直した請求書が2枚あると、どちらが生きているのか後で分かりません
- 相手の経理が助かる。問い合わせが「9月分の」ではなく「26-0912の」になると、往復が1回で済みます
振り方は、日付を含めた形がいちばん事故が少ないです。たとえば「2609-01」のように、年月2桁+その月の連番。月が変われば01に戻るので、テンプレートの消し忘れも起きにくくなります。
都合の悪いことも書いておきます
番号を振っても、飛び番(欠番)があると説明を求められることがあります。出しかけてやめた請求書の番号を空けたままにするより、書き損じの控えも「取消」と書いて残しておくほうが手間がかかりません。
また、消費税や所得税の扱いは、事業の形や売上の規模で変わります。ここに書いたのは条文の骨格までで、自分の場合にどう当てはまるかは、一般的には、所轄の税務署か税理士に確かめてから決めてください。税務署は電話相談センターで無料の相談を受け付けています。
まとめ
- 請求書の通し番号は法律の義務ではない。インボイスの記載事項6つ(消費税法57条の4第1項)にも入っていない
- 法律が求めているのは日付・金額・取引先の3つで探せること(電子帳簿保存法施行規則2条6項5号イ)
- 売上5,000万円以下なら、この検索の要件は求められない(同規則4条1項)
- 帳簿の記帳と保存は白色でも義務(所得税法232条)
- 番号は義務ではないが、消し込み・再発行・問い合わせの3か所で効く
同じような手続きの話は、掲示板の相談・雑談の板にも並んでいます。相談・雑談の掲示板をのぞいてみてください。
(出典:消費税法、電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律施行規則、所得税法/e-Gov法令検索・2026年9月23日時点)
\ 最新情報をチェック /