一人親方が帳簿づけを月1時間で終わらせる|入金と支払いだけで申告できる制度が条文にあります
結論からお伝えすると、一人親方の帳簿づけには「入金と支払いだけを書けばいい」制度が条文にあります。所得税法67条1項の現金主義です。前々年の所得が300万円以下なら選べます(所得税法施行令195条1号)。ただし3月15日までに届出が要り(同令197条1項)、65万円・55万円の青色申告特別控除は使えなくなります(租税特別措置法25条の2第3項のかっこ書)。使うかどうかは、この2つを天秤にかける話です。
2月の夜、現場から帰って封筒に押し込んだレシートを床に広げる。ガソリンスタンドの感熱紙は文字が薄い。振込の入金が請求額と1円合わない。3時間やって12月分が終わらない。毎年これを繰り返しているなら、やり方ではなく、選んでいる制度が合っていない可能性があります。
まず、白色でも記帳は義務です
所得税法232条1項は、事業所得などを生ずべき業務を行う人(青色の承認を受けている人を除く)に対して、帳簿を備え付けて、総収入金額と必要経費に関する事項を財務省令で定める簡易な方法により記録し、保存することを求めています。
その「簡易な方法」の中身は所得税法施行規則102条にあり、2項で財務大臣の定める記録の方法とされています。同条3項は、保存する書類として棚卸表その他の決算書類と、その年に作成し、または受領した請求書・納品書・送り状・領収書その他これらに類する書類を挙げています。
「白色だから帳簿は要らない」は条文にありません。青色の場合は148条1項が同じように帳簿書類の備付け・記録・保存を求めています。違うのは義務の有無ではなく、精度と、見返りの控除額です。
現金主義とは何か
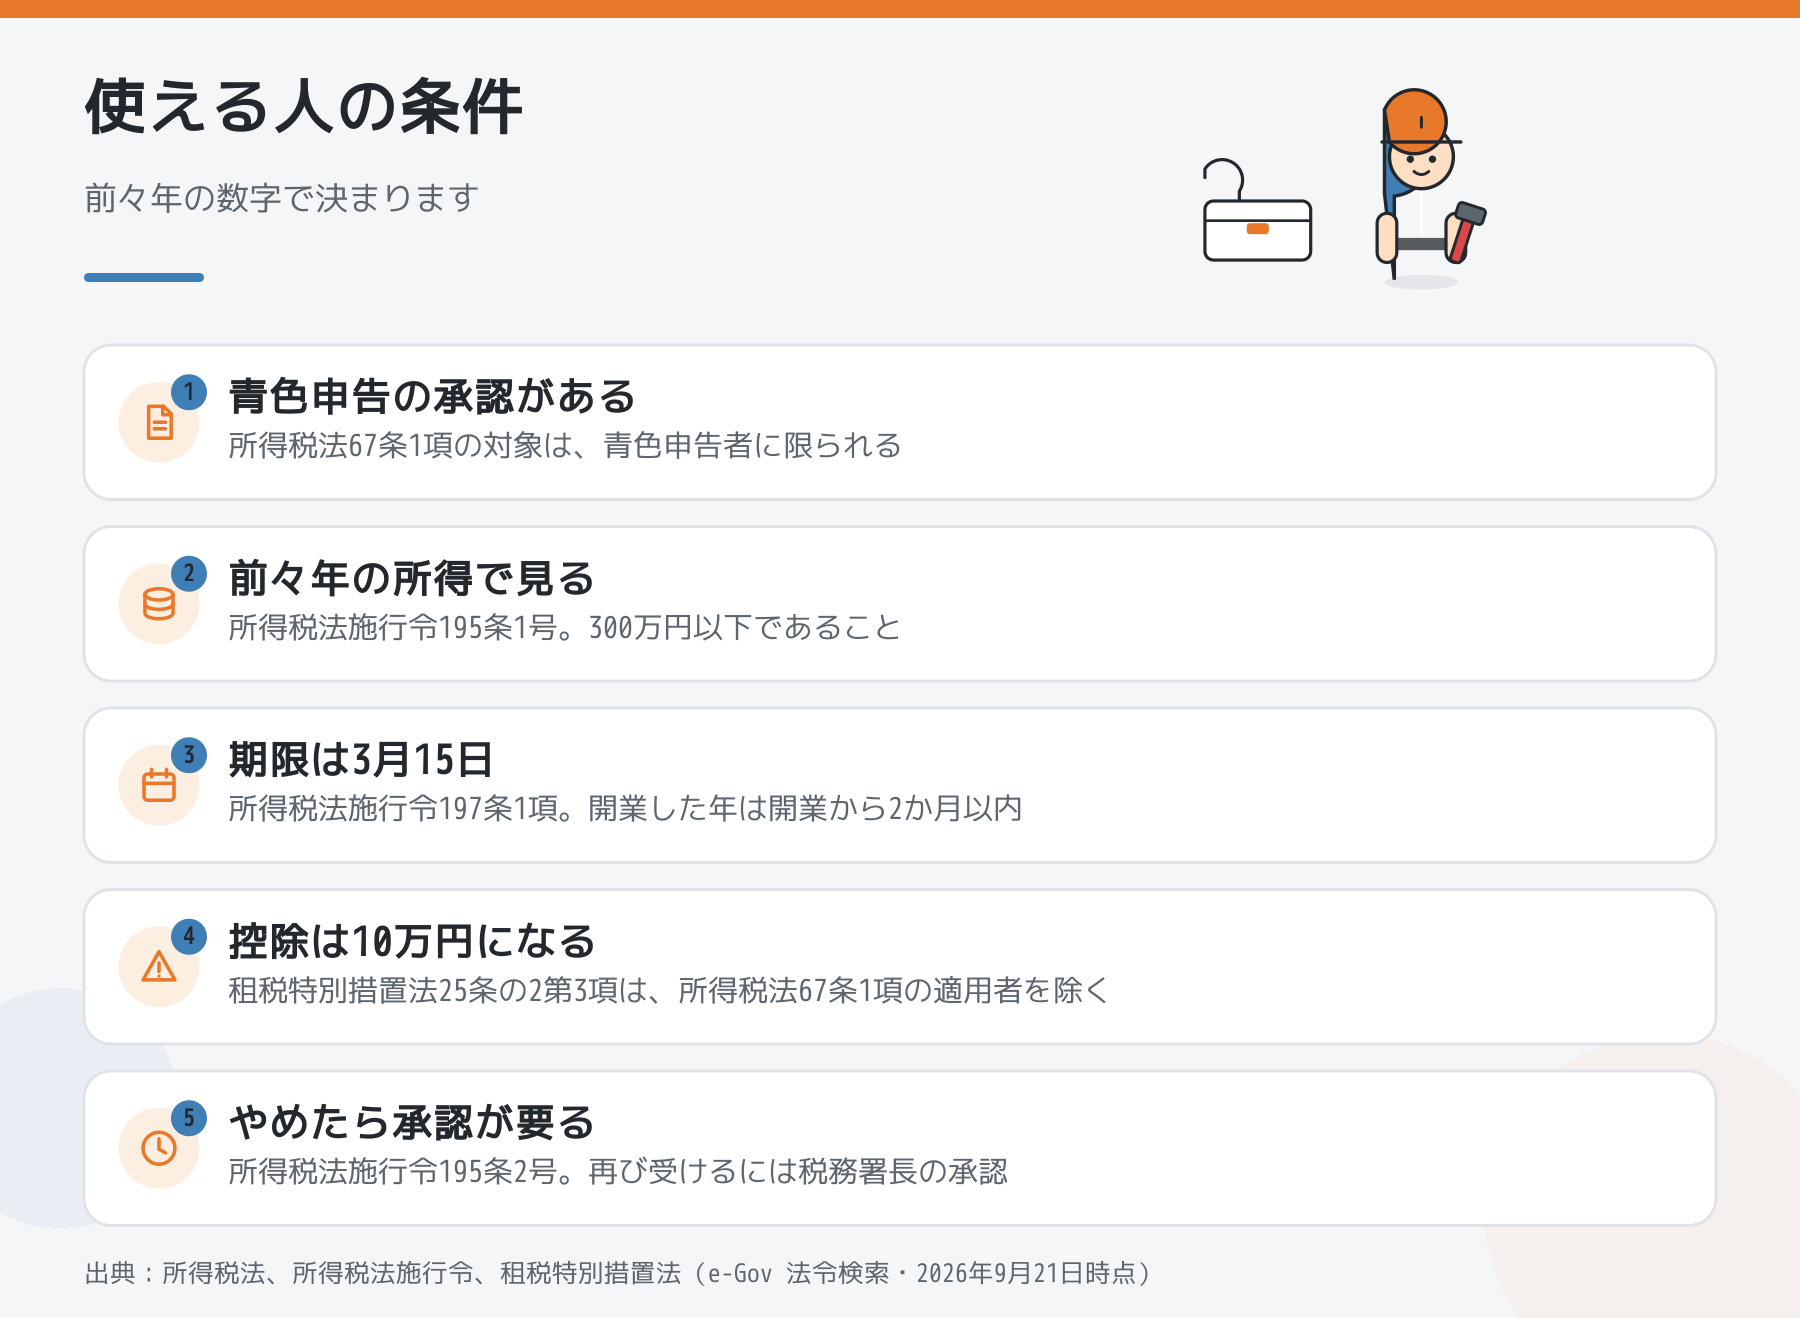
所得税法67条1項は、青色申告の承認を受けていて小規模事業者として政令で定める要件に該当する人は、その年の総収入金額と必要経費をその年に収入した金額と支出した費用の額にできる、と定めています。
要件は施行令195条1号です。
その年の前々年分の不動産所得の金額及び事業所得の金額(専従者給与の特例を適用しないで計算した金額)の合計額が三百万円以下であること
「前々年」です。今年の売上ではありません。手続きは施行令197条1項で、その年の3月15日まで(その年の1月16日以後に新しく事業を始めた場合は開業の日から2か月以内)に届出書を出します。やめるときも3月15日までに届出です(同条2項)。
何が変わるか。12月に納品して1月に入金された工事代金を、今年の売上に立てなくてよくなります。売掛の管理が申告のためには要らなくなるので、通帳とカード明細だけで数字が固まります。
現金主義にすると、いくら損をするのか?
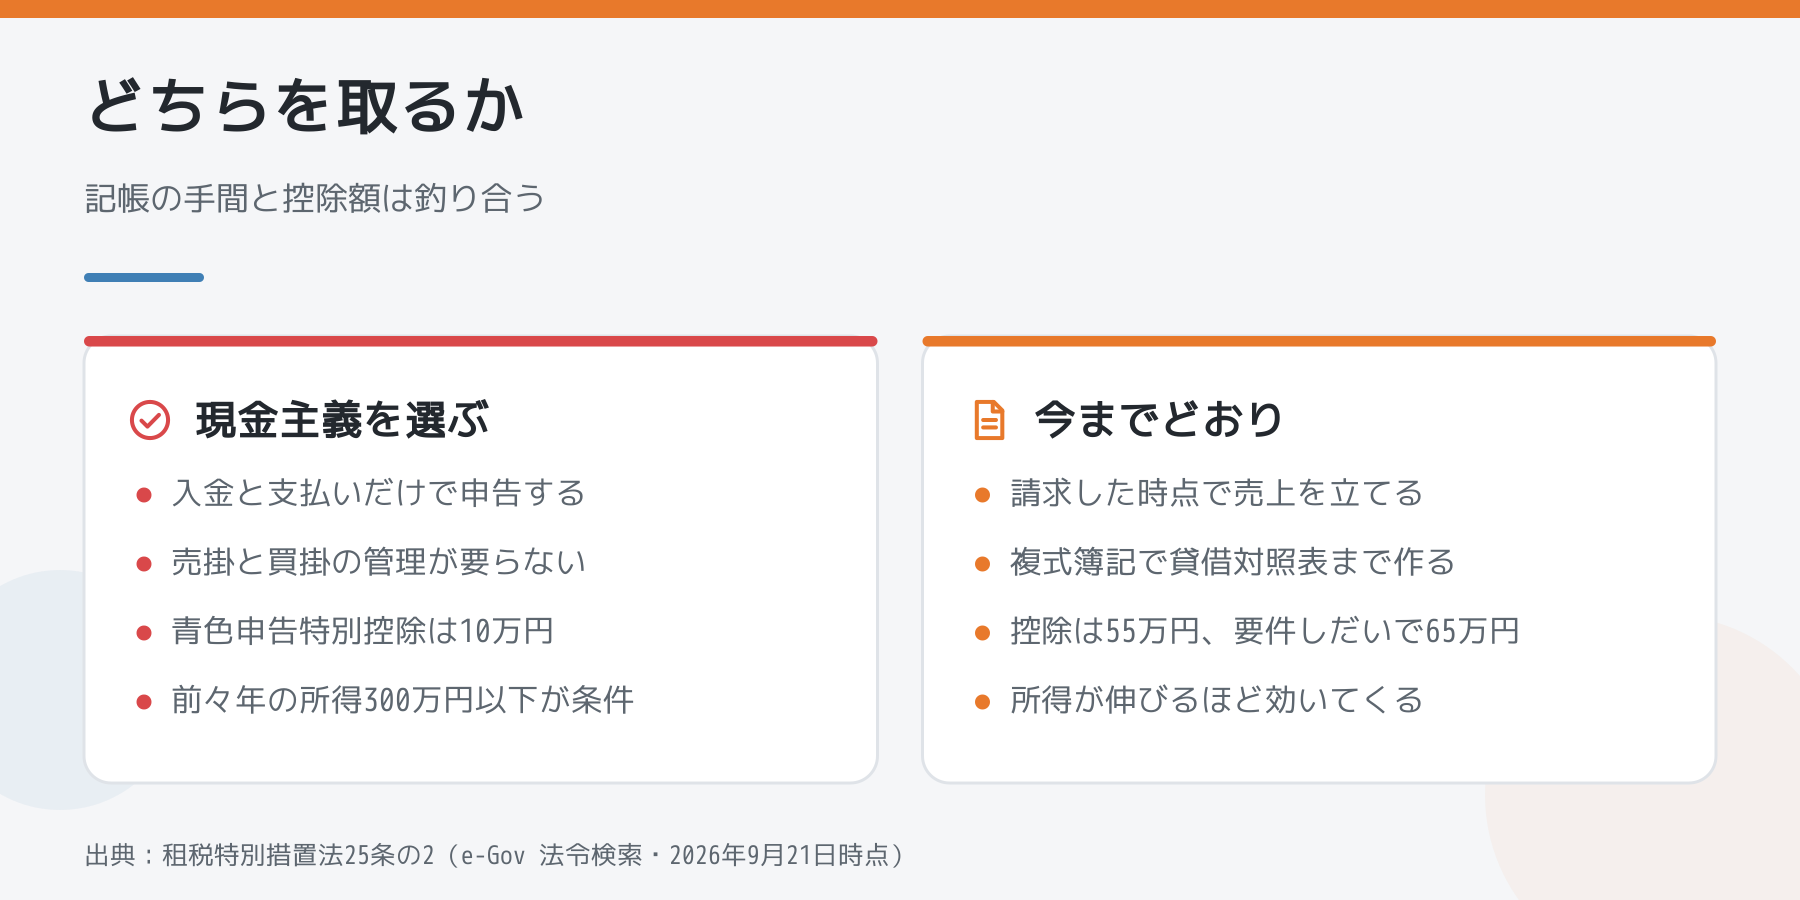
租税特別措置法25条の2第3項は、55万円の青色申告特別控除の対象から「所得税法第六十七条第一項の規定の適用を受ける者を除く」とかっこ書きで外しています。4項は、電子帳簿保存かe-Taxでの提出という要件を満たせば55万円を65万円に読み替える規定です。現金主義を選ぶと、この3項・4項のルートに乗れません。残るのは1項の10万円です。
差は55万円分の所得です。一般的には、課税所得330万円以下の層で所得税率5〜10%に住民税10%が乗るため、年間で数万円から十数万円の税負担の差になります。実際の税額は所得や控除の中身で変わるので、金額の見込みは税務署または税理士へ確認してください。
判断の線引きは単純です。前々年の所得が300万円以下で、記帳が続かずに毎年ぎりぎりまで手をつけられていないなら、10万円の控除で確実に出すほうが早い。売上が伸びていて来年以降も伸びる見込みなら、55万円・65万円を取りにいく形に整えるほうが得です。
月1時間で終わらせる型
- 入口を絞る。入金は事業用の口座1本、支払いはカード1枚と現金1つに寄せる。理由は事業用の口座とカードを分ける理由にまとめています
- 週1回15分。日曜の朝に、その週のレシートを日付順に並べて撮る。月末にまとめない
- 現場名を書く。金額と日付だけでは、後から「どの現場の材料か」が分からなくなる。レシートの余白に現場名を1つ
- 月末に通帳と突き合わせる。入金額と請求額が合わない理由は数が決まっています
領収書とインボイスの保存については1万円未満は帳簿だけ、カード明細だけでは通らないを、経費にできるものの線引きは一人親方の確定申告を合わせて読んでください。
都合の悪いことも書いておきます
- 現金主義は一度やめると、再び適用を受けるのに税務署長の承認が必要です(施行令195条2号)。行ったり来たりはできません
- 入金ベースなので、売掛が膨らんでいる年ほど所得が小さく出ます。融資や住宅ローンの審査で見られるのはその数字です
- 現金主義を選んでも、記帳と保存の義務そのものは消えません(148条1項)。楽になるのは売掛・買掛の管理の部分です
- インボイスの登録をしている場合、消費税の計算は所得税とは別の手順です。ここは混ぜないでください
まとめ
今日できるのは、前々年の確定申告書を出してきて、所得金額が300万円以下かどうかを1つ確かめることです。該当するなら、次の3月15日が期限です。該当しないなら、現金主義の話は忘れて、55万円・65万円を取りにいく形に整えるほうが早い。
適用の可否と届出の書き方は、所轄の税務署に電話で聞けば教えてもらえます。税額の見込みは税理士へ確認してください。
同じところでつまずいている職人は多いはずです。相談・雑談の掲示板で聞いてみてください。
\ 最新情報をチェック /