一人親方の2割特例は令和8年分で終わり|来年は3割特例で、納める額は1.5倍になります
インボイスの登録をして、消費税の申告を売上の消費税の2割で済ませてきた一人親方は多い。年の終わりが近づくと、「来年も同じ計算でいいのか」が気になってくる。答えは、今年分(令和8年分)で2割特例が終わる、だ。
結論からお伝えすると、2割特例が使えるのは令和8年分まで。令和9年分と令和10年分は「3割特例」に変わり、納める消費税は売上の消費税の2割から3割に上がります。ただし、3割特例を使えるのは個人事業者だけで、令和11年分からはありません。使える条件と、使えない人の線引きを順に確かめます。
2割特例はいつまで使えるのか?
国税庁は、2割特例の対象を「令和5年10月1日から令和8年9月30日までの日の属する課税期間」としています。個人の課税期間は1月1日から12月31日までなので、個人では令和8年分(2026年1月〜12月)が最後です。申告の期限は令和9年3月31日(水)です。
使うのに事前の届出は要りません。申告書の所定の欄に「2割特例を受ける」と書くだけです。仕入れや経費の消費税を集計する必要もなく、売上の消費税額が分かれば納める額が決まります。
来年から何が変わるのか?
令和8年度の税制改正で、2割特例のあとに「3割特例」が作られました。国税庁の資料(令和8年4月)では次のとおりです。
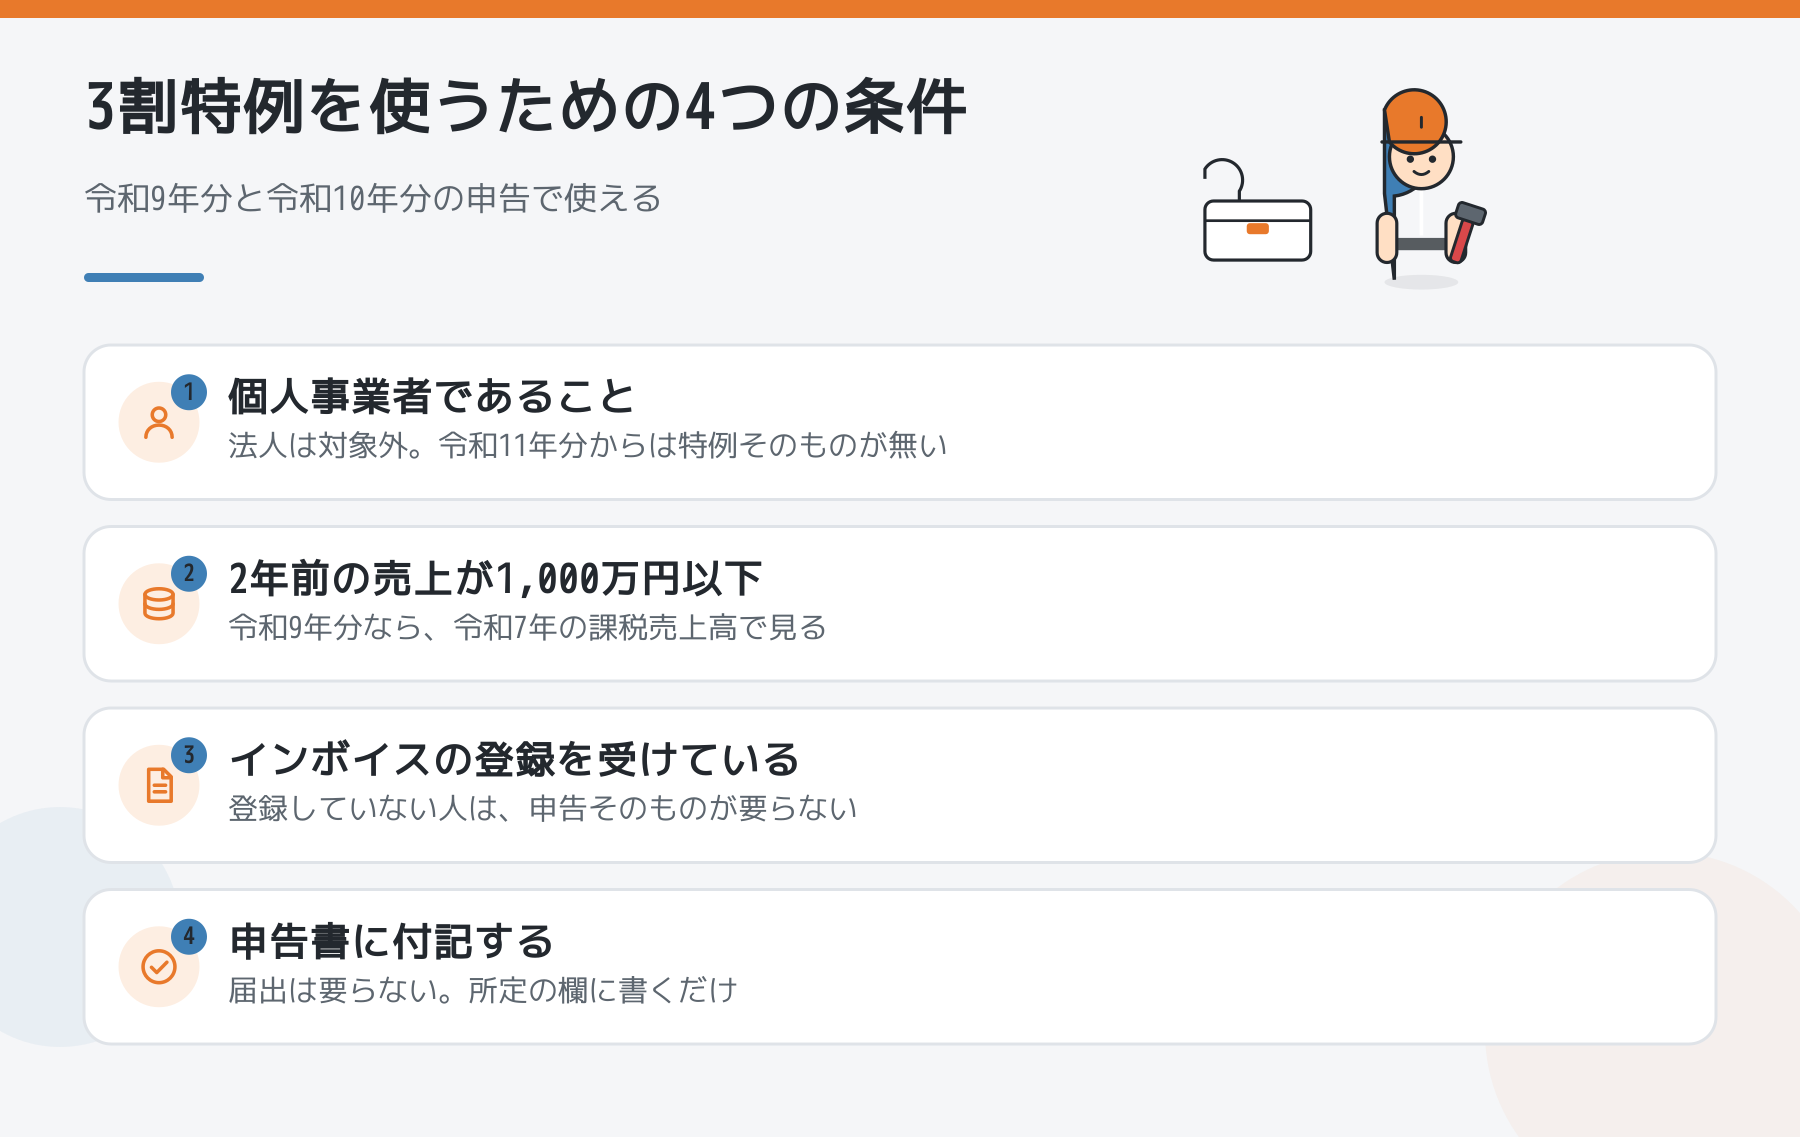
- 期間:令和9年分と令和10年分の2年だけ。令和11年分は使えません
- 対象:個人事業者のみ。法人は対象外です
- 要件:個人事業者であること/基準期間(2年前)の課税売上高が1,000万円以下/インボイスの登録を受けていること
- 手続き:2割特例と同じく届出なし。申告書に付記する
基準期間は2年前です。令和9年分なら令和7年、令和10年分なら令和8年の課税売上高で見ます。
同じ売上だと、納める額はいくら変わるのか?
手間請けで、税抜600万円(消費税60万円)を1年に受け取る一人親方で計算します。
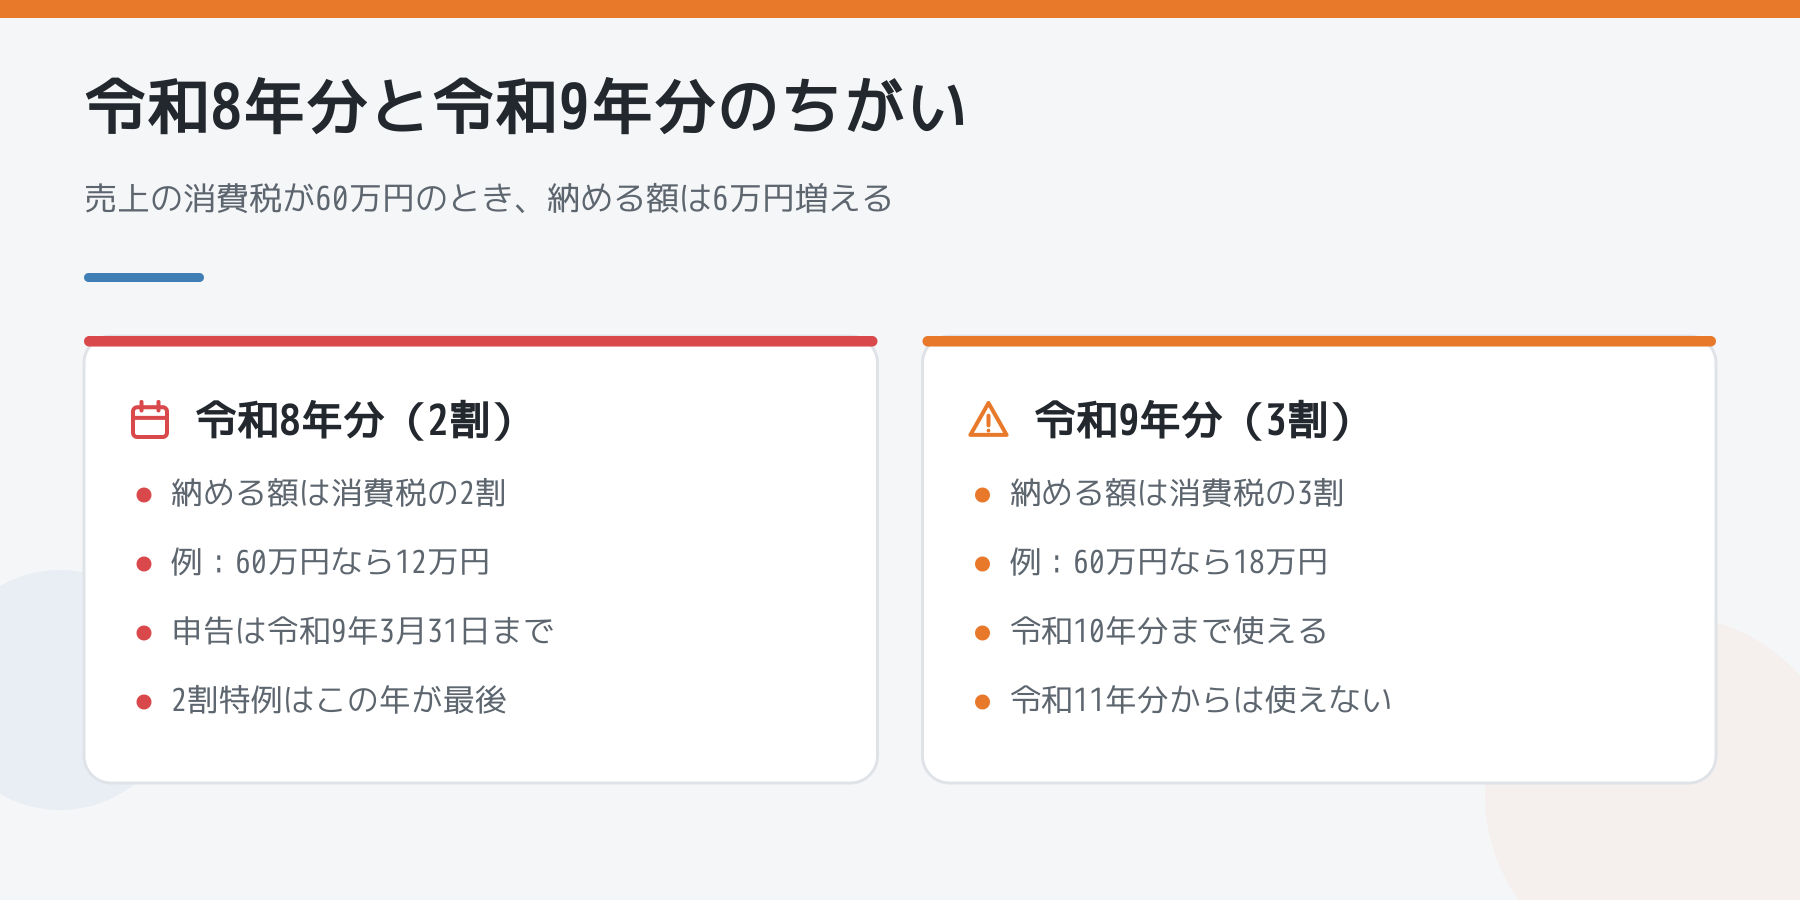
- 令和8年分(2割特例):60万円 × 20% = 12万円
- 令和9年分(3割特例):60万円 × 30% = 18万円
売上が同じでも、納める額は6万円増え、1.5倍になります。申告のときに一括で払うので、月に直すと5,000円ずつ別に取っておけば足ります。年が明けてから慌てないよう、令和9年の1月から積み立てを始めるのが現実的です。
3割特例が使えない人はいるのか?
国税庁の適用可否フローチャートとQ&Aによると、次の人は使えません。
- インボイスの登録をしていない課税事業者(登録していない免税事業者は、そもそも申告が要りません)
- 基準期間の課税売上高が1,000万円を超える人など、登録と関係なく課税事業者になっている人
- 前年の1月〜6月の課税売上高(または給与の支払額)が1,000万円を超えて、課税事業者になる人
- 調整対象固定資産や高額特定資産を買ったことで、免税に戻れない年の人
- 届出で課税期間を短くしている人
詳しい線引きは、国税庁のインボイスQ&A問115-2にまとめられています。自分が当たりそうなら、申告の前に税務署か税理士に聞いてください。
簡易課税に変えたほうが得なのか?
2割特例や3割特例を使った年の翌年なら、その年の申告期限までに「簡易課税制度選択届出書」を出せば、その年から簡易課税で申告できます。国税庁の例では、令和8年分で2割特例を使った人は、令和9年分の申告期限(令和10年3月31日)までに出せば、令和9年分から簡易課税にできます。
簡易課税の納める額は、売上の消費税に(1-みなし仕入率)をかけて決まります。みなし仕入率は第三種事業で70%、第四種事業で60%です(消費税法施行令57条1項、消費税法37条1項)。つまり第三種なら3割特例と同じ3割、第四種なら4割で、3割特例のほうが軽くなります。手間請けがどちらの区分になるかは、一人親方の見積・請求アプリの選び方|材料を持たない工事は建設業でも第4種ですで扱っています。
都合の悪いことも書いておきます
- 3割特例が一番安いとは限りません。経費の消費税が売上の消費税の7割を超える年は、通常の方法(一般課税)のほうが少なくなることがあります。ただし、一般課税はインボイスの保存と集計が必要です
- 2割特例の根拠は平成28年改正法の附則ですが、この記事ではその条文の原文までは確かめられていません。数字と要件は国税庁の資料(令和8年4月・9月)に基づいています
- 登録をやめれば申告が要らなくなる、という話ではありません。やめる場合の期限と残る申告は一人親方がインボイスの登録をやめるとき|来年1月から外すなら12月17日まで、2年は申告が残る人もに書きました
まとめ|今のうちにやる3つ
- 令和8年分の申告(令和9年3月31日まで)で、2割特例を申告書に付記する
- 令和9年分から納める額が1.5倍になる前提で、毎月の積み立てを決める
- 自分が3割特例の対象か(基準期間・登録・特定期間)を、申告の前に税務署か税理士に確認する
税額の最終判断は、あなたの売上や事業区分で変わります。一般的には、令和8年分の申告書を手元に置いて相談すると話が早く進みます。
来年の消費税の準備を、同じ立場の職人どうしで話したいときは、相談・雑談の掲示板にどうぞ。
(出典:国税庁「令和8年度税制改正特集」(令和8年4月・9月)、国税庁インボイスQ&A問115-2、消費税法9条・37条、同法施行令57条/e-Gov法令検索・2026年10月23日時点)
\ 最新情報をチェック /