一人親方が入院したときの国保の高額療養費|上限は世帯の前年の所得で決まり、210万円以下なら6万1,500円です
結論からお伝えすると、国民健康保険に入っている一人親方が入院したとき、1か月の自己負担の上限は「世帯の前年の所得」で決まります。70歳未満で、世帯の基準所得額の合計が210万円以下なら上限は6万1,500円、210万円を超え600万円以下なら8万5,800円に、医療費が28万6,000円を超えた分の1パーセントを足した額です(国民健康保険法施行令29条の3第1項)。この金額は2026年8月1日に引き上げられています。
足場から落ちたのではなく、腰の手術が決まった。10日の入院で、病院の窓口で示された見込みは3割負担で30万円。仕事は止まり、請求書の入金は来月末。会社員なら給料の額で上限が決まると聞いたことはあっても、国保の場合は何で決まるのか、すぐには分からないものです。この記事では、政令の原文を開いて、国保の上限の決まり方を整理します。
会社員の健康保険と、どこが違うのか
高額療養費の仕組みそのものは、国民健康保険法57条の2にあります。市町村と国民健康保険組合は、一部負担金などが著しく高額なとき、世帯主または組合員に高額療養費を支給する、という条文です。違いは次の3つです。
- 決める物差し:会社員の健康保険は標準報酬月額、国保は世帯の「基準所得額」の合計(施行令29条の3第1項)
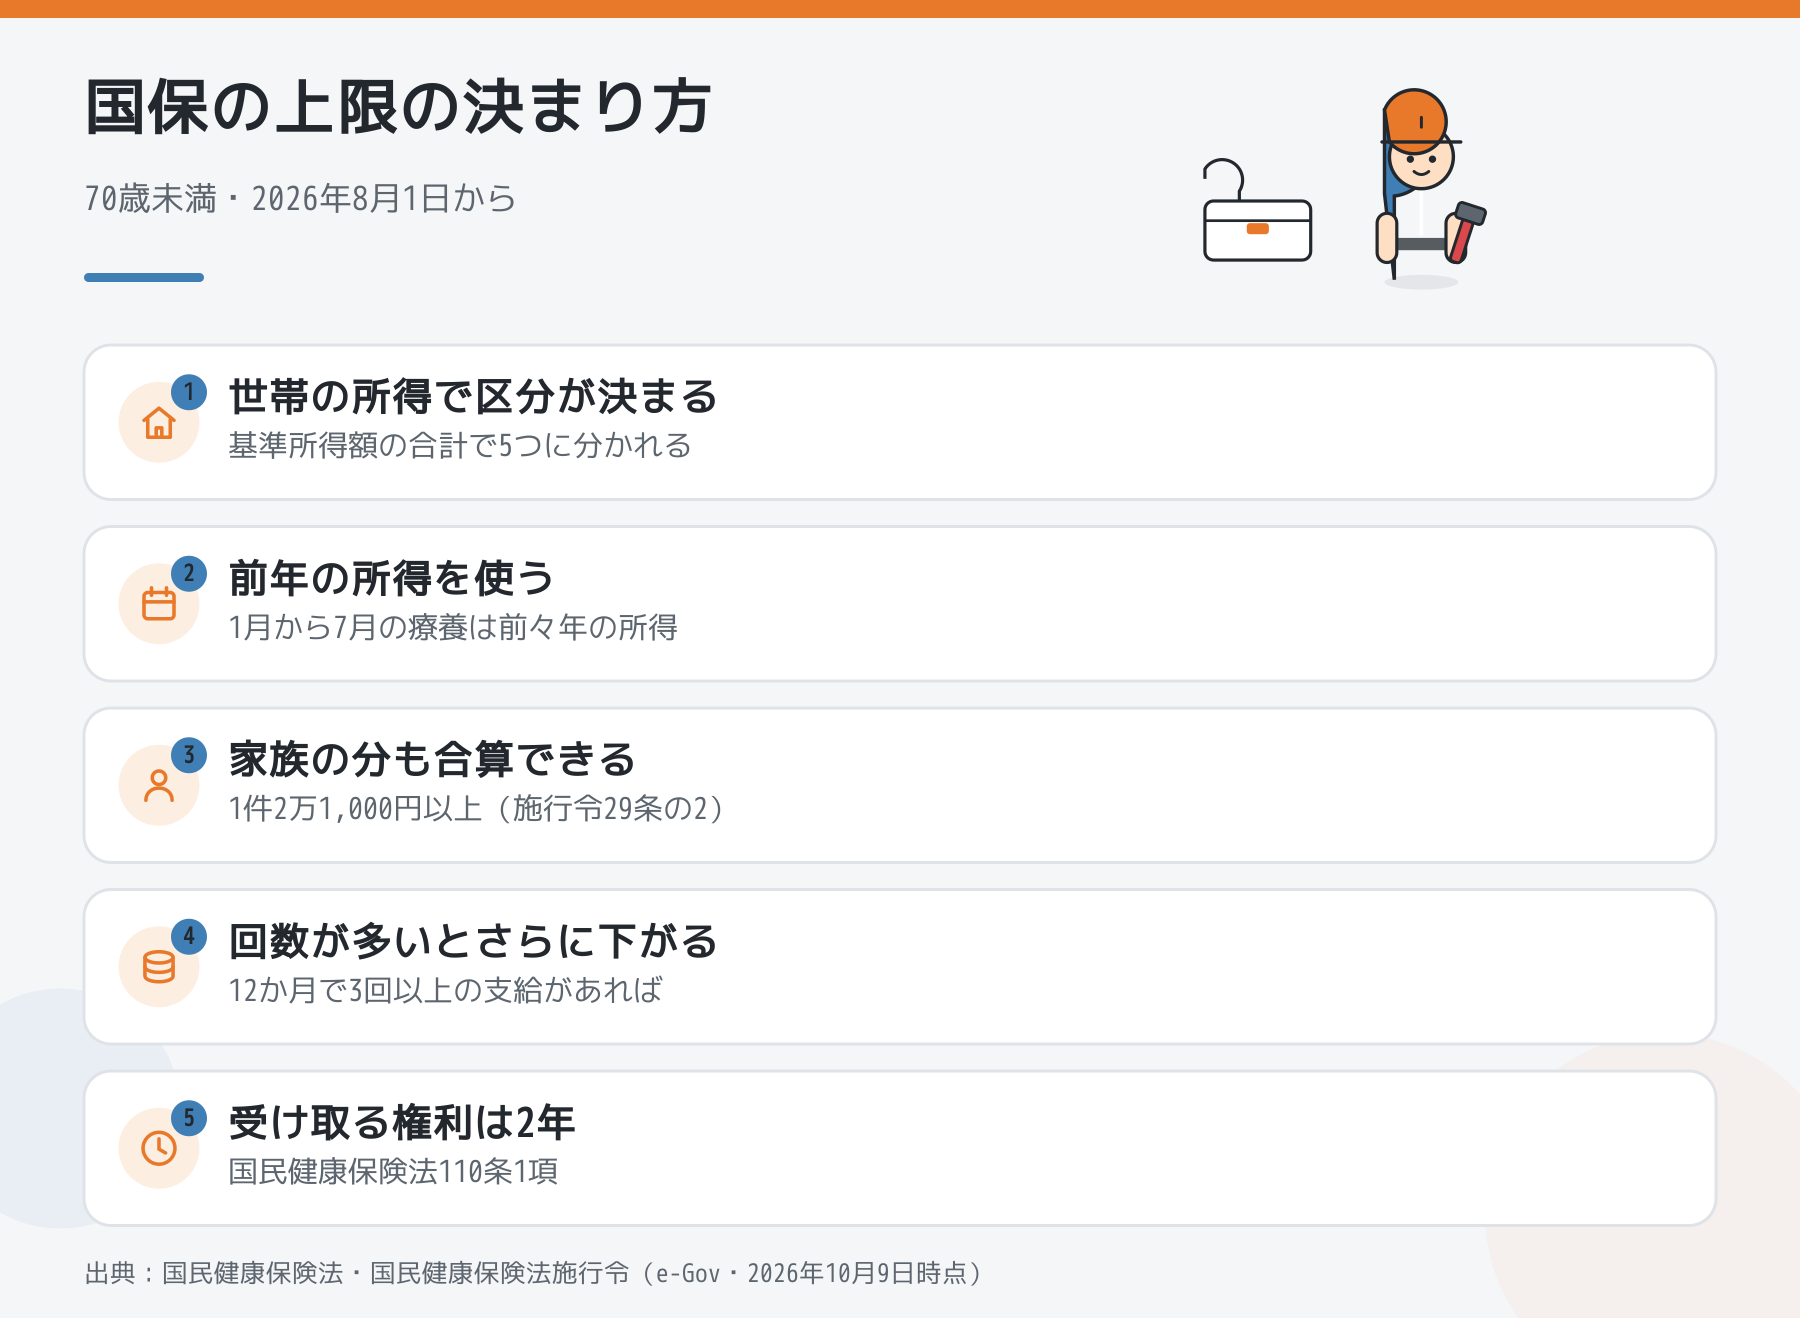
- いつの所得か:療養のあった月の前年の所得。1月から7月の療養なら前々年の所得を使う(同項2号)
- 誰に払われるか:世帯主または組合員(法57条の2)
基準所得額は、総所得金額等から基礎控除を引いた額の算定の例によるとされています(同条2項)。一人親方なら、売上から経費を引いた事業所得がもとになります。会社員の健康保険の上限は見習いが入院して高額な医療費を払うときにまとめています。
所得ごとの上限はいくらか
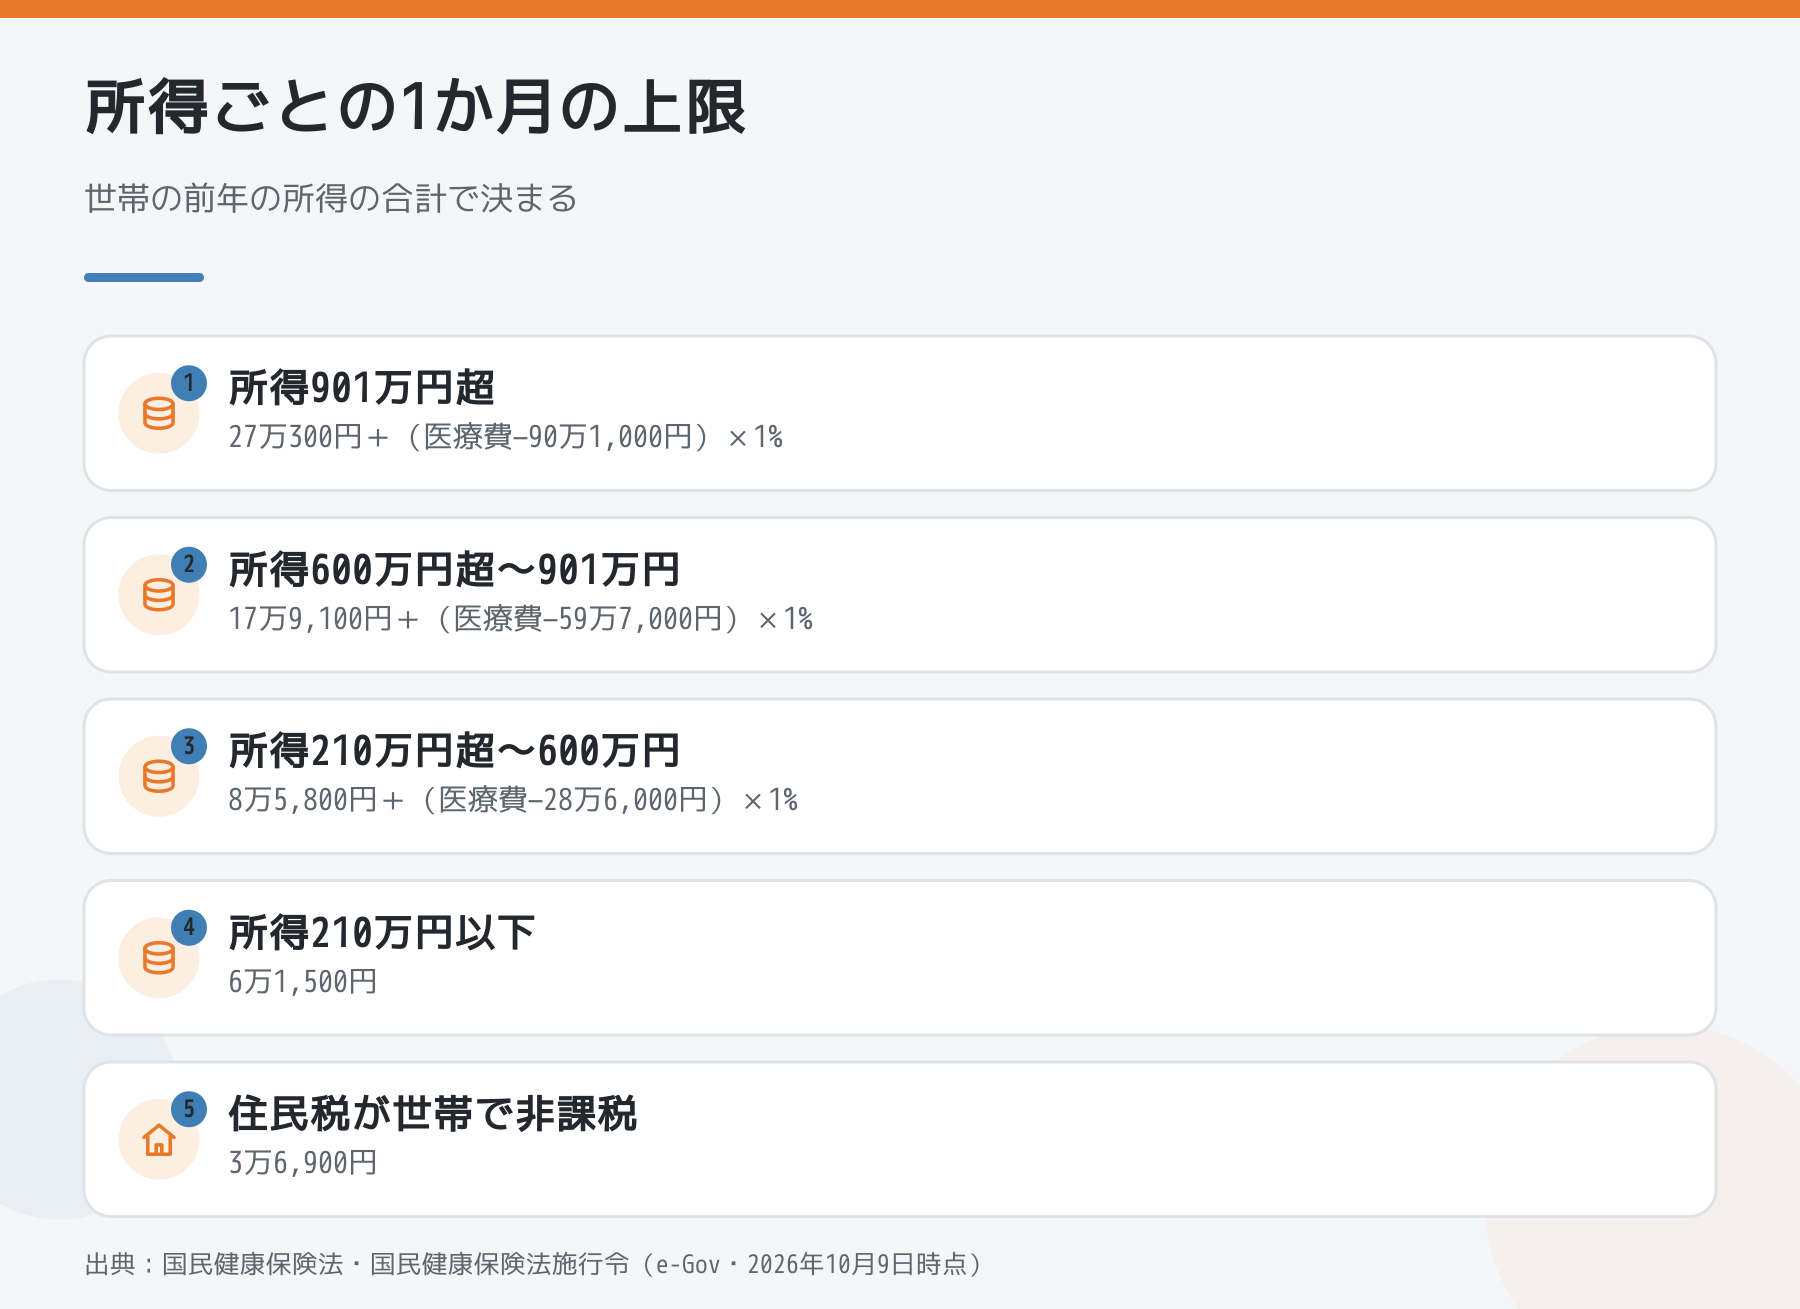
70歳未満の上限は、施行令29条の3第1項で5つに分かれています。2026年8月1日からの額です。
- 基準所得額の合計が901万円を超える:27万300円+(医療費−90万1,000円)×1%
- 600万円を超え901万円以下:17万9,100円+(医療費−59万7,000円)×1%
- 210万円を超え600万円以下:8万5,800円+(医療費−28万6,000円)×1%
- 210万円以下:6万1,500円
- 世帯の全員が住民税非課税:3万6,900円
改正前日の2026年7月31日時点の条文と突き合わせると、210万円以下は5万7,600円から6万1,500円に、非課税の世帯は3万5,400円から3万6,900円に上がっています。
冒頭の例で、210万円を超え600万円以下の区分なら、医療費100万円に対して上限は8万5,800円+(100万円−28万6,000円)×1%=9万2,940円です。窓口で30万円払っていれば、20万7,060円が戻る計算になります。
家族の分も足せるのか?
足せます。施行令29条の2第1項は、同じ世帯の被保険者が同じ月に受けた療養の自己負担を合算して上限と比べる形になっています。ただし70歳未満の分は、1つの病院などで1か月2万1,000円以上のものだけが合算の対象です。家族の通院と自分の入院が同じ月に重なったら、それぞれの領収書を取っておいてください。
直近12か月以内に3回以上支給を受けていると、4回目からは上限がさらに下がります。210万円を超え600万円以下の区分なら4万4,400円です。
建設国保に入っている場合は
57条の2は「市町村及び組合」と書いているので、建設業の国民健康保険組合でも高額療養費は支給されます。ただし組合ごとに独自の上乗せの給付を定めていることがあり、窓口や申請の手順も組合によって違います。入っている組合の窓口で確かめてください。国保と建設国保の違いは国民健康保険と建設国保、どちらが得かにまとめています。
まとめ
国保の高額療養費の上限は、世帯の前年の基準所得額で5つに分かれ、2026年8月1日に引き上げられました。家族の分も1件2万1,000円以上なら合算でき、4回目からはさらに下がります。受け取る権利は、行使することができる時から2年で時効になります(法110条1項)。いつから数えるかは窓口で確かめ、領収書は捨てずに取っておいてください。条文は2026年10月9日にe-Gov法令検索で確認しました。自分の区分や手続きは、お住まいの市町村または加入している組合にご確認ください。
(出典:国民健康保険法57条の2・110条/国民健康保険法施行令29条の2・29条の3。e-Gov法令検索の現行条文と2026年7月31日時点の条文)
お金や手続きのことを相談したい方は、相談・雑談の掲示板もあります。
\ 最新情報をチェック /