一人親方が回収できなかった工事代金の税金|貸倒れは必要経費になりますが、単発の現場は「1年待つ」の扱いになりません
結論からお伝えすると、元請けから工事代金が回収できなくなったとき、事業所得の一人親方は、所得税では「貸倒れ」として損失を必要経費に入れられる場合があります。消費税は、課税事業者なら納める額から差し引ける場合があります。ただし、1回きりの現場の代金は「1年待てば経費」の扱いになりません。
この記事は、売上をすでに申告の収入に入れた一人親方向けです。条文は e-Gov 法令検索(令和8年10月1日施行分)、通達は国税庁のページで原文を確かめました。
回収できなかった代金は、売上から消すのではなく経費に入れます
所得税法51条2項は、事業をしていて生じた売掛金・貸付金・前渡金などが貸倒れになったときの損失を、その損失が生じた日の属する年分の必要経費に入れると定めています。国税庁の通達51-10は、この「売掛金」の例に工事請負業者の工事未収金を挙げています。
「回収できない分は、売上がなかったことになる」と考えがちですが、そうではありません。同じ法律の64条1項に「なかったものとみなす」という規定がありますが、そこには事業所得を除くと書かれています。事業所得の工事代金は、いったん収入に入れたまま、回収できなかった額を経費で落とす形になります。
どんなときに「貸倒れ」と認められるのか?
法律は「貸倒れ」の中身を細かく書いていません。基準は通達にあります。
- 相手が再生計画の認可などで、債権が切り捨てられたとき(51-11)。切り捨てられた部分が経費です
- 相手の債務超過が長く続き、こちらから債務免除額を書面で通知したとき(51-11)
- 相手の資産や支払能力からみて、全額が回収できないことが明らかになったとき(51-12)。明らかになった日の属する年分の経費で、担保があるときは担保を処分したあとです
「明らか」かどうかは、相手の状況の事実で決まります。連絡が取れないだけでは足りるとは書かれていません。内容証明を送った記録や、相手の閉鎖・破産の事実など、後から示せるものを残してください。送り方は内容証明を送るとき、倒産の兆しの見方は元請けの倒産を疑ったときにまとめました。
1年待てば経費にできる、は誰にでも当てはまるのか?
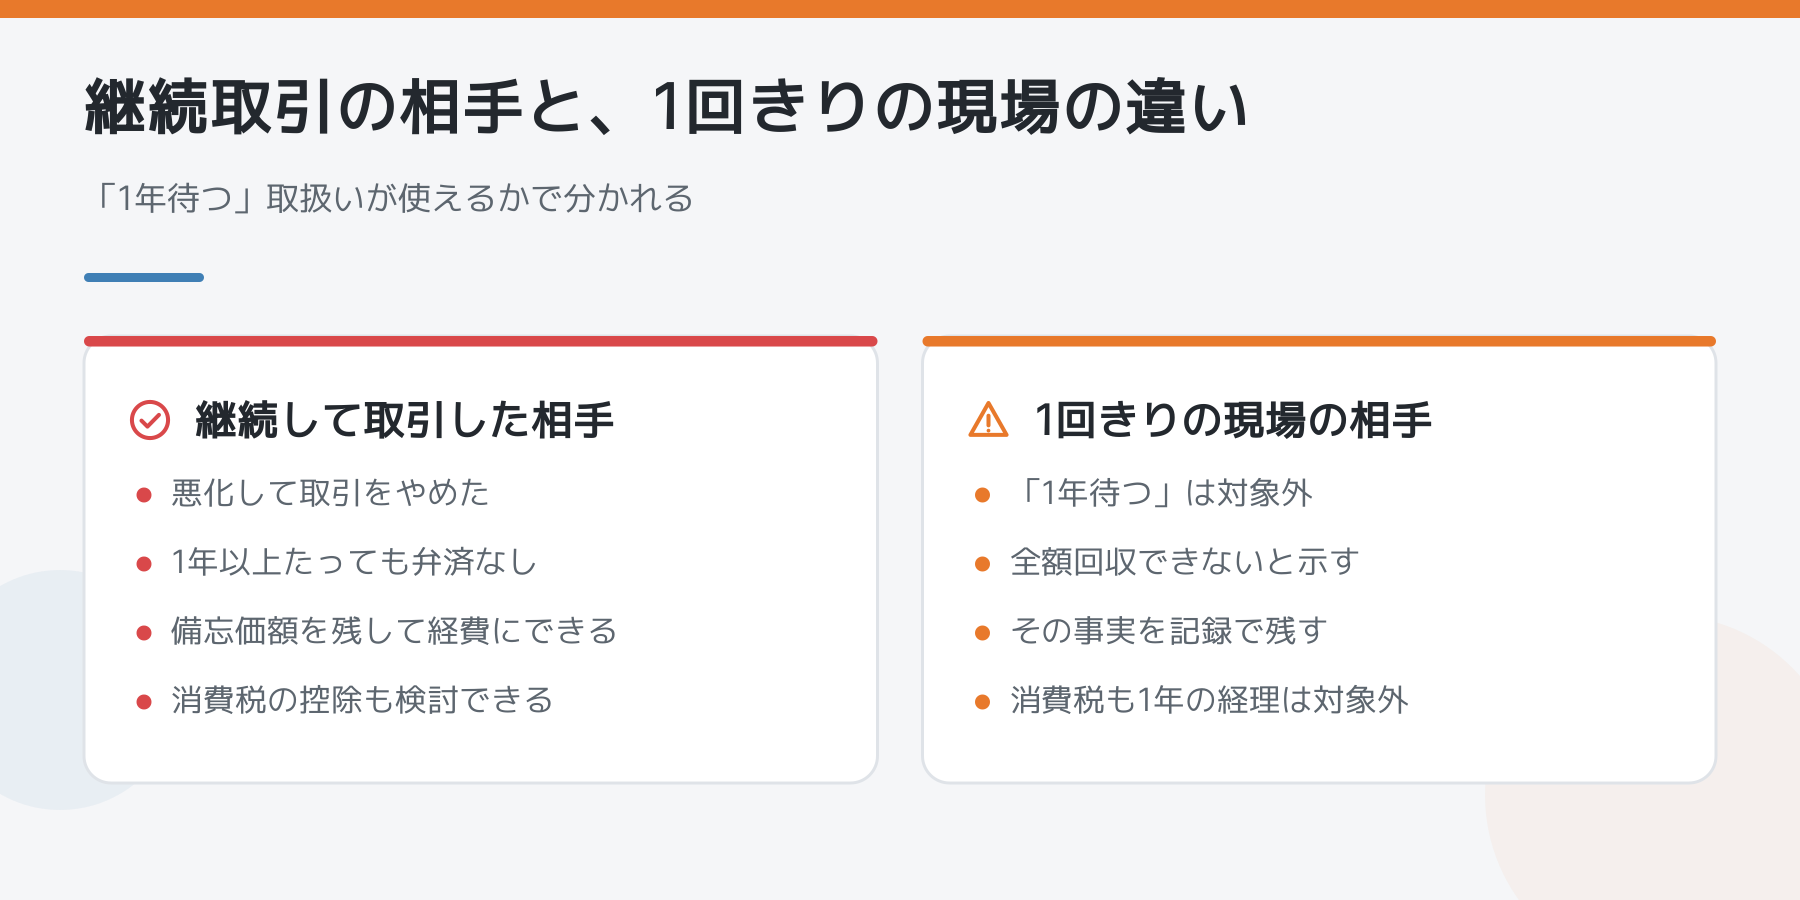
通達51-13には、売掛債権(未収請負金を含みます)について、取引を停止してから1年以上たち、その後も弁済がない場合は、備忘価額を残して残りを貸倒れにできるという取扱いがあります。国税庁の確定申告書等作成コーナーは、備忘価額を「1円以上」と説明しています。
ただし注意書きがあります。この「取引の停止」は、継続的に取引していた相手の資産状況や支払能力が悪化して、その後の取引をやめた場合のことです。通達は、不動産取引のようにたまたま取引した相手の債権には適用がないと書いています。
- 同じ元請けの現場を何年も続けて受けていて、代金の遅れが続いたので受けるのをやめた→この取扱いを検討できる
- 知り合いの紹介で1現場だけ受け、代金が入らないまま1年たった→この取扱いは使えず、51-12の「全額回収できないことが明らか」を事実で示す必要がある
どちらに当たるかは、取引の経過で決まります。迷うときは、確定申告の前に税務署か税理士に聞いてください。
消費税は、いつ・いくら戻るのか?
消費税法39条は、課税資産の譲渡等の代金が回収できなくなったとき、その日の属する課税期間の納める消費税額から、回収できなくなった税込額に係る消費税額を引くと定めています。対象は課税事業者です。免税事業者は条文の最初のかっこ書きで外れていて、通達14-2-4は、免税事業者だった期間の売上は、のちに課税事業者になっても対象外だと書いています。
金額は、税込価額に110分の7.8(軽減税率の対象なら108分の6.24)を掛けて求めます。たとえば、税込110万円の工事代金が回収できなくなったら、110万円×7.8÷110=7万8,000円が国の消費税の控除額です。地方消費税の扱いは申告書の書き方に沿って確認してください。
- 「貸倒れ」になる事実は、消費税法施行令59条と施行規則18条に書かれています。債務者の財産状況や支払能力から、全額を弁済できないことが明らかな場合も入ります
- 1年の取扱いは施行規則18条3号にあり、備忘価額を引いた残りを貸倒れとして帳簿に経理することが条件です。通達14-2-1は、たまたま取引した相手の債権はこの規定の対象外としています
- 貸倒れの事実を証する書類を保存しないと、控除は受けられません(39条2項)
- 控除したあとで代金を回収したら、回収額に係る消費税額を、回収した課税期間の納税額に足します(39条3項)
まとめ|回収できないと分かった日に確かめる4つ
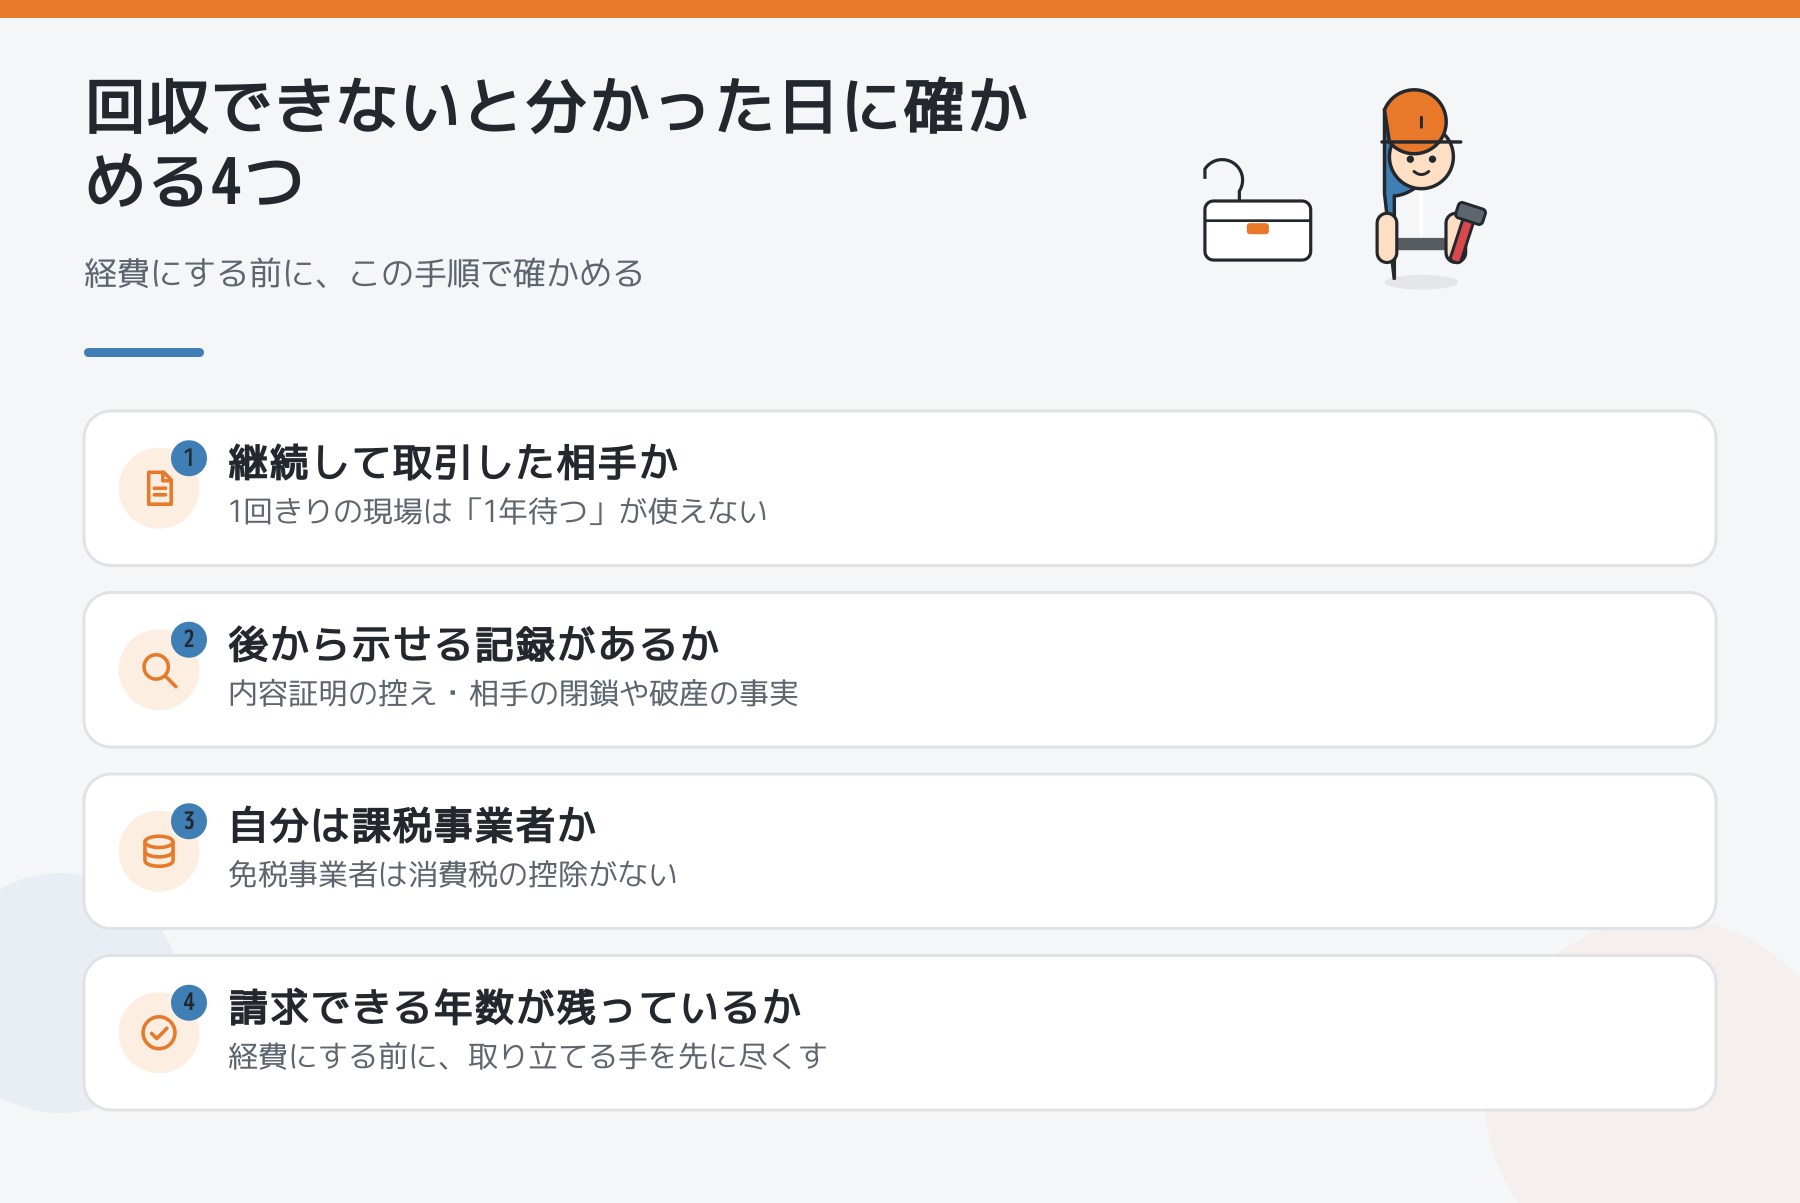
- 相手は継続して取引していた先か、1回きりの現場か
- 書面(内容証明・債務免除通知)や相手の状況など、後から示せる記録があるか
- 自分は課税事業者か(免税なら消費税の控除はなし)
- 請求できる期間が残っているうちに、取り立てる手を尽くしたか
請求できる期間は請負代金はいつまで請求できるか、裁判所を使う手は支払督促を使うときに書きました。経費にするより、回収できるうちに回収するほうが手元に残ります。
この記事は一般的な説明です。どの年分に何円を経費にするかは、個別の事情で変わります。申告の前に、税務署の相談窓口か税理士に確認してください。
代金の回収で困ったことは、相談・雑談の掲示板で他の職人と話せます。
\ 最新情報をチェック /