一人親方の刃・ローラー・パテはいつ経費になるか|買った日か、使った日か
12月30日、倉庫の棚に段ボールが2箱。片方はパテ、もう片方は替刃とローラー。年明けの現場で使う分をまとめて買ったもので、レシートは12月20日の日付になっている。帳簿につけるとき、この2箱は今年の経費なのか、来年の経費なのか。
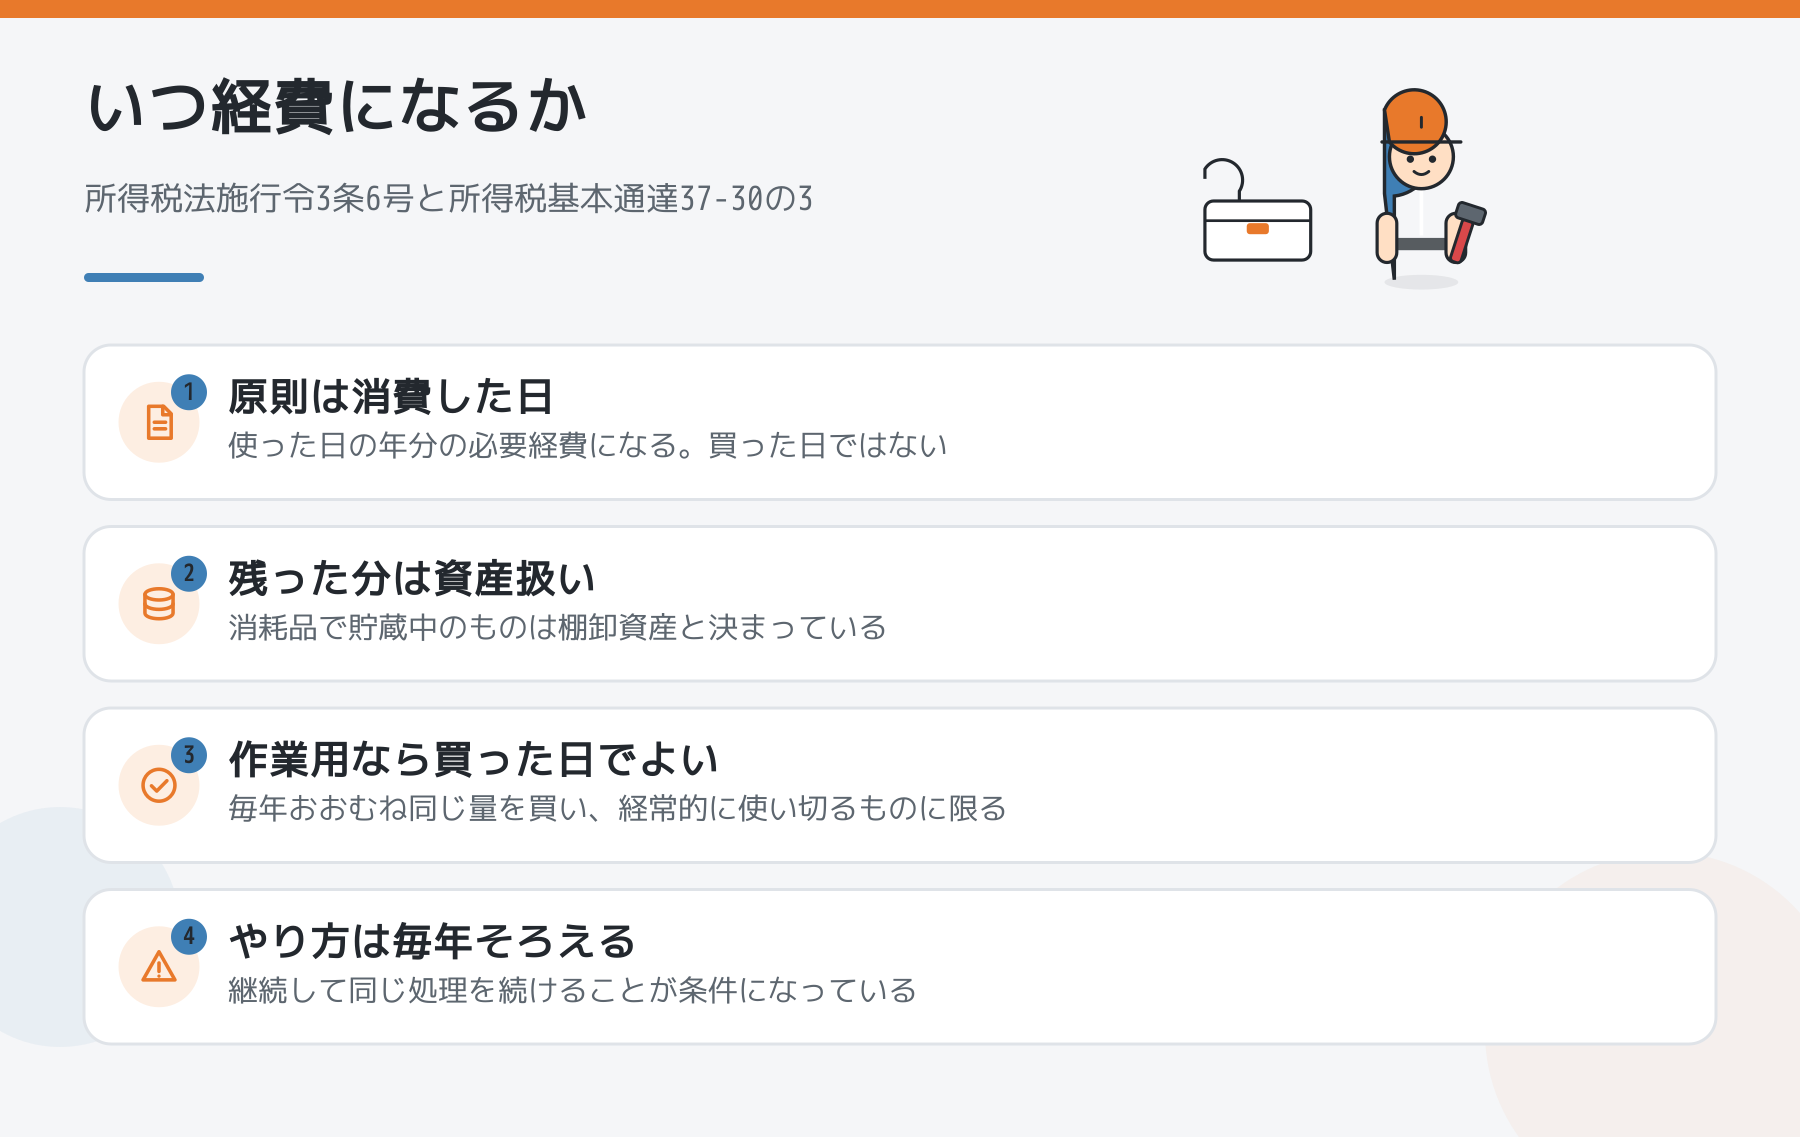
結論からお伝えすると、消耗品は原則として「消費した日」の年分の必要経費です。買った日ではありません。ただし作業用消耗品には例外があり、毎年おおむね同じ量を買って、経常的に使い切っているものに限り、継続して同じやり方を続けることを条件に、買った日の年分に入れてよいとされています。刃とローラーとパテは、この例外に乗せられるかどうかで帳簿の手間がまるで変わります。
使っていない消耗品は、法律の上では「資産」
所得税法施行令3条は棚卸資産の範囲を並べていて、その6号が「消耗品で貯蔵中のもの」です。商品や仕掛品と同じ列に置かれています。年末に棚に残っている替刃の箱は、経費ではなく資産として残っている、というのが原則の扱いです。
所得税基本通達37-30の3も、消耗品その他これに準ずる棚卸資産の取得に要した費用の額は、当該棚卸資産を消費した日の属する年分の必要経費に算入すると書き出しています。まずここが原則です。
では、買った日で落としてよいのはどんなときか?
同じ37-30の3の後半が例外です。事務用消耗品、作業用消耗品、包装材料、広告宣伝用印刷物、見本品その他これらに準ずる棚卸資産について、取得に要した費用の額を継続してその取得をした日の属する年分の必要経費に算入している場合には、これを認めるとあります。
ただしかっこ書きで対象が絞られています。「各年ごとにおおむね一定数量を取得し、かつ、経常的に消費するものに限る」。ここが効きます。
- 毎年だいたい同じ量を買っている
- 買ったものは日常的に使い切っている
- 去年も今年も来年も同じやり方で処理する(年ごとに都合よく変えない)
替刃・ローラー・パテ・マスカー・タッカー針は、この条件に当てはめやすい典型です。逆に、値上がり前に1年分をまとめ買いした年だけ経費が膨らむ——という買い方をすると、「おおむね一定数量」から外れます。まとめ買いの損得は一人親方が建材を少しでも安く仕入れる手順|掛け口座・まとめ買い・買いだめの見極めで扱っています。
見落としやすいのは、通達の注書き
37-30の3には注が付いています。この取扱いにより必要経費に算入する金額が製品の製造等のために要する費用としての性質を有する場合には、当該金額は製造原価に算入するのであるから留意する、という1文です。
現場で使うパテやシーラーは、事務所で使うボールペンとは性質が違います。工事という成果物を作るために直接使うものだからです。仕掛りの工事が年をまたぐときは、そこに使った材料の扱いを税理士か税務署に確認してください。「作業用消耗品だから全部買った日でいい」と言い切れないのは、この注があるからです。
金額の線とは別の話です
工具の話と混ざりやすいので分けておきます。10万円・20万円・30万円という線は、減価償却資産をいつ落とすかの話で、消耗品の話ではありません。刃1枚・パテ1袋はそもそもその線に届かないので、上の棚卸の話だけを見ます。金額の線は一人親方の車と工具はいつ経費になるか|10万・20万・30万の3つの線にまとめています。
単価にどう乗せるか
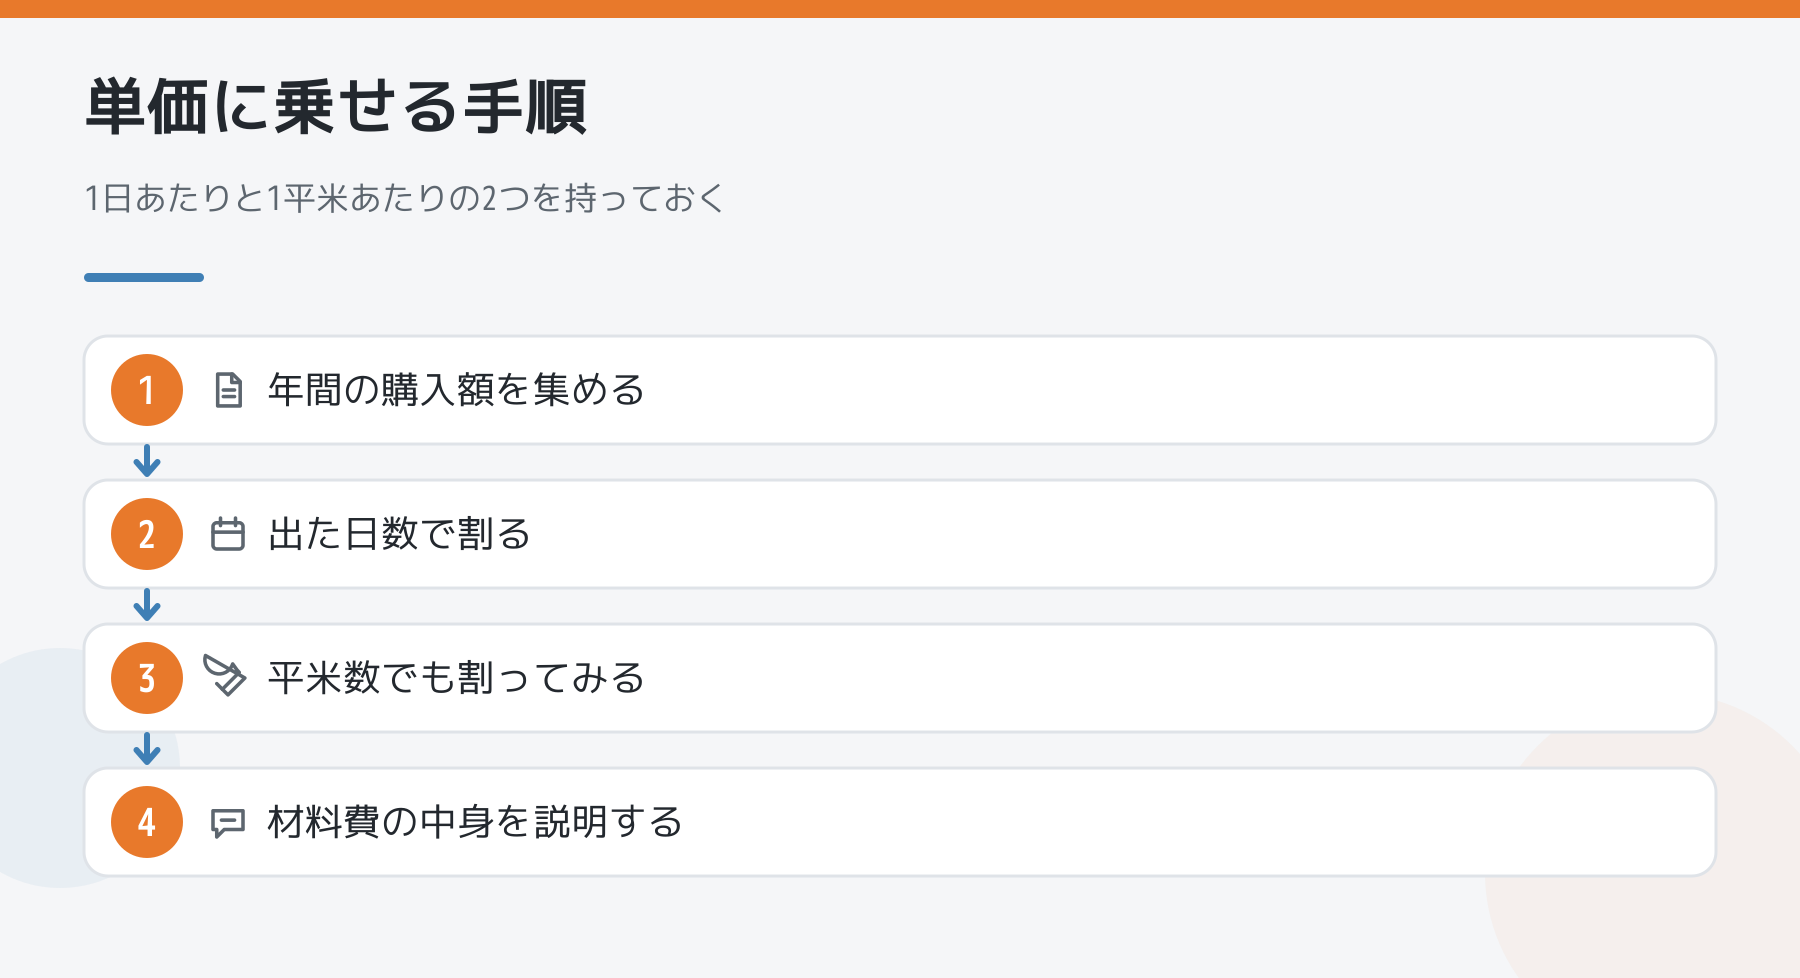
帳簿の話と、単価の話は別です。消耗品を単価に乗せるなら、1年分の購入額を割る分母を決めるところから始まります。
- 1年間に買った刃・ローラー・パテ・マスカーの合計額を出す(帳簿の消耗品費から拾う)
- その年に稼働した日数で割る(1日あたりの消耗品原価)
- 平米で受ける工種なら、年間の施工平米数で割る(1平米あたり)
この数字を持っていると、「材料費」に何が入っているかを聞かれたときに答えられます。見積の内訳を割る手順は一人親方の見積書の書き方|「一式」を材料費・労務費・必要経費に分ける手順にあります。
都合の悪いことも書いておきます
- 買った日で落とす方法を選んだら、翌年から気分で戻せません。「継続して」が条件だからです
- 帳簿をつける手間は、原則(消費した日)のほうが重くなります。年末に棚を数える必要があるためです
- 税務の取扱いは、一般的にはここまでの整理で足りますが、仕掛工事がある場合や事業の規模によって判断が変わります。税務署か税理士に確認してください
年末の在庫の数え方で迷ったら、相談・雑談の掲示板で聞いてみてください。
(出典:所得税法施行令3条はe-Gov法令検索の現行条文、所得税基本通達37-30の3は国税庁「法令解釈通達」。いずれも2026年9月19日時点)
\ 最新情報をチェック /